
価格改定のお知らせとは
価格改定のお知らせは、商品・工事単価・保守料金などの価格を改めることを、取引先やお客様に、前もって伝える文書です。読む人が知りたいのは、「いつから」「何が」「どのくらい変わるか」と、「なぜ変わるのか」です。書くことは、4つあります。
| 書くこと | 中身 |
|---|---|
| 改定日 | 新しい価格になる日。曜日も書きます |
| 対象と改定内容 | 改定する商品や料金の範囲と、上げ幅か、新しい価格 |
| 改定の理由 | 原材料費・人件費・運賃など、価格を改める理由 |
| ご案内 | 改定日より前の注文や、見積り済みの案件の扱いと、問い合わせ先 |
似た文書との違いは、次のとおりです。
| 文書 | 使う場面 | 主な中身 |
|---|---|---|
| 価格改定のお知らせ | 改定の内容が決まっていて、取引先やお客様に、広く知らせるとき | 改定日・対象・改定内容・理由・ご案内 |
| 価格改定のお願い | 契約で決めた価格や、続いている取引の単価を、相手と話し合って改めたいとき | 希望する価格と理由、協議の申入れ |
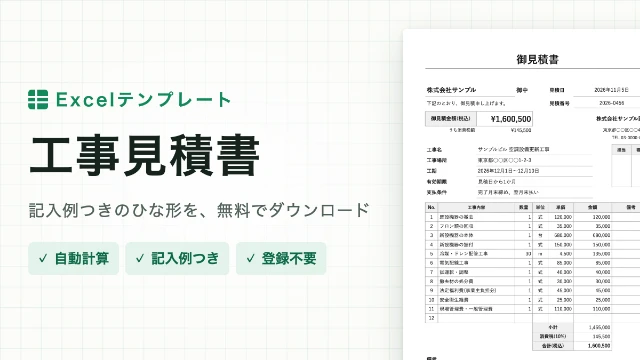
| 見積書 | 改定後の価格で、案件ごとの金額を示すとき | 内訳と金額、有効期限(工事見積書のテンプレート) |
価格改定のお知らせエクセル(標準型)
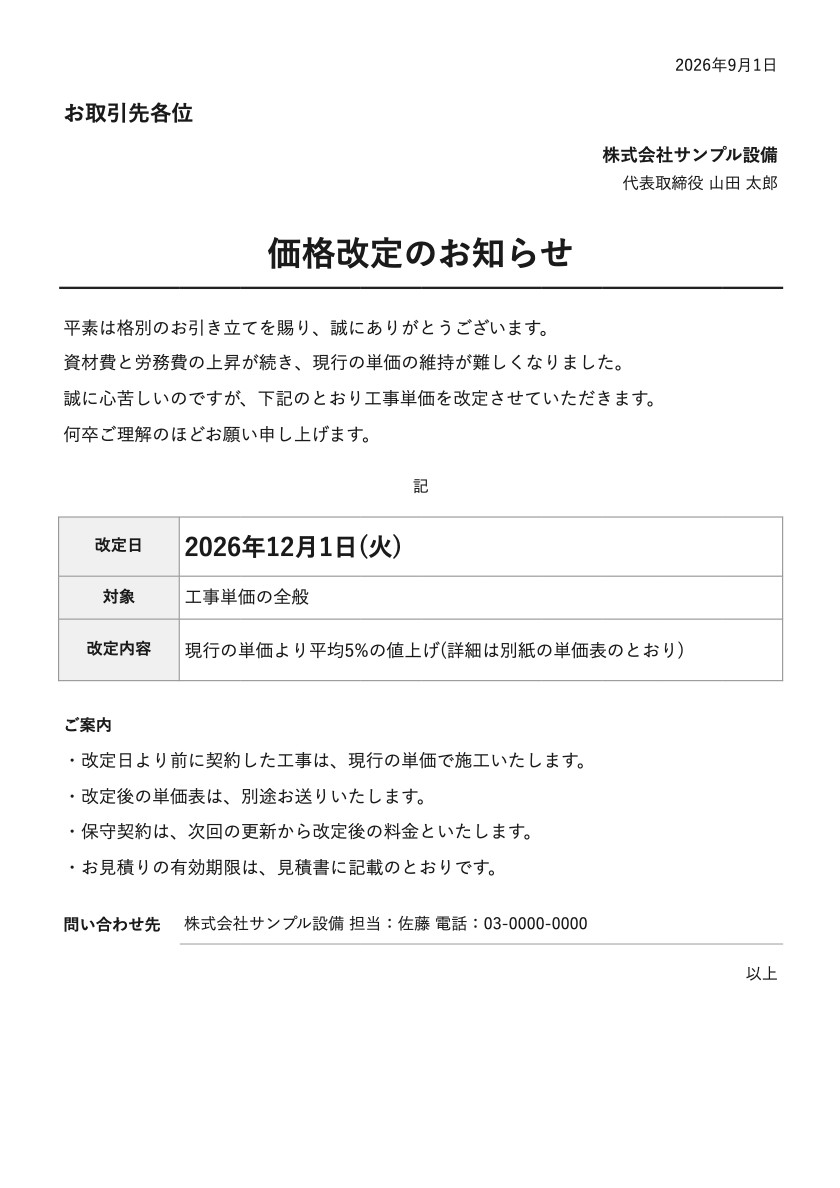
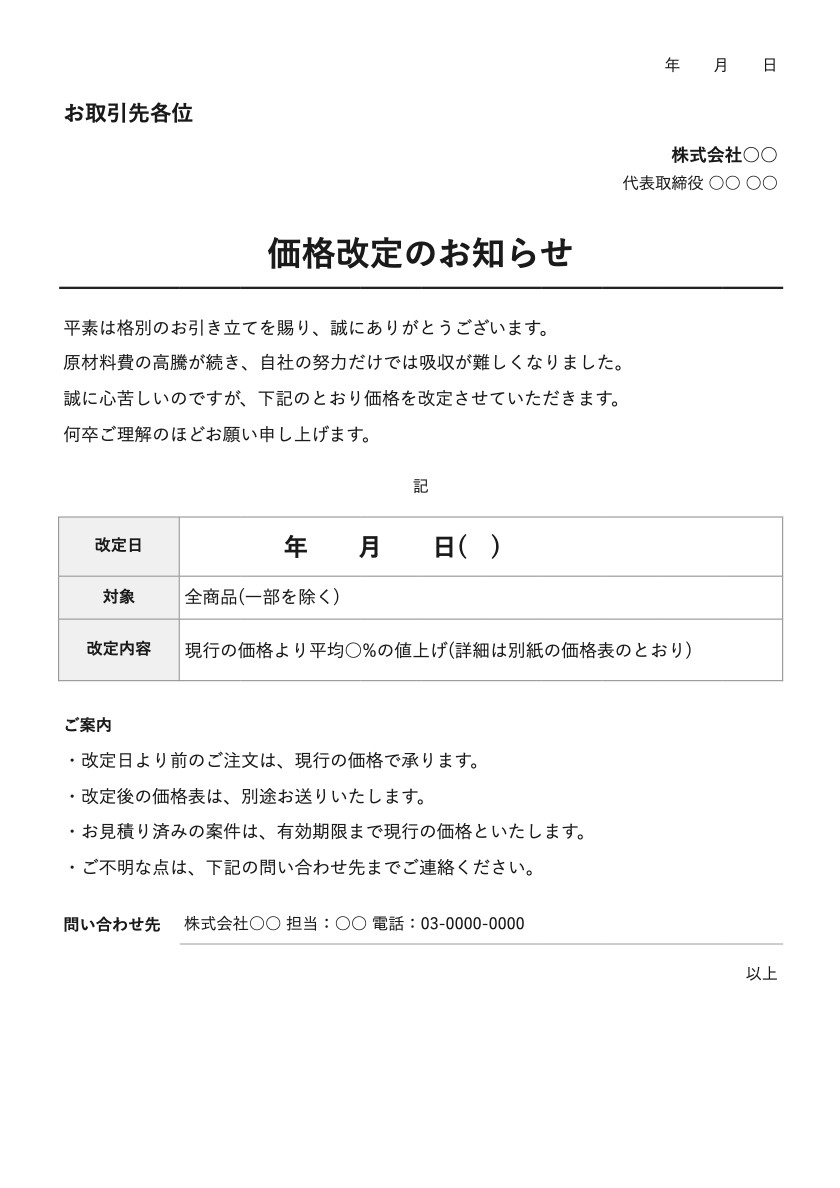
取引先に出す、A4縦の1枚の文書で、発行日・宛名・差出人・題・本文・「記」(改定日・対象・改定内容)・ご案内・問い合わせ先を並べています。ひな形には、原材料費の高騰を理由にした本文と、取引先向けのご案内が、はじめから入っています。
本文とご案内は、1行に1文の作りなので、行を足す・消す・書き替えるが、そのままできます。ほかの理由の文は、下の「文例」にあります。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
価格改定のお知らせエクセル(価格表つき)
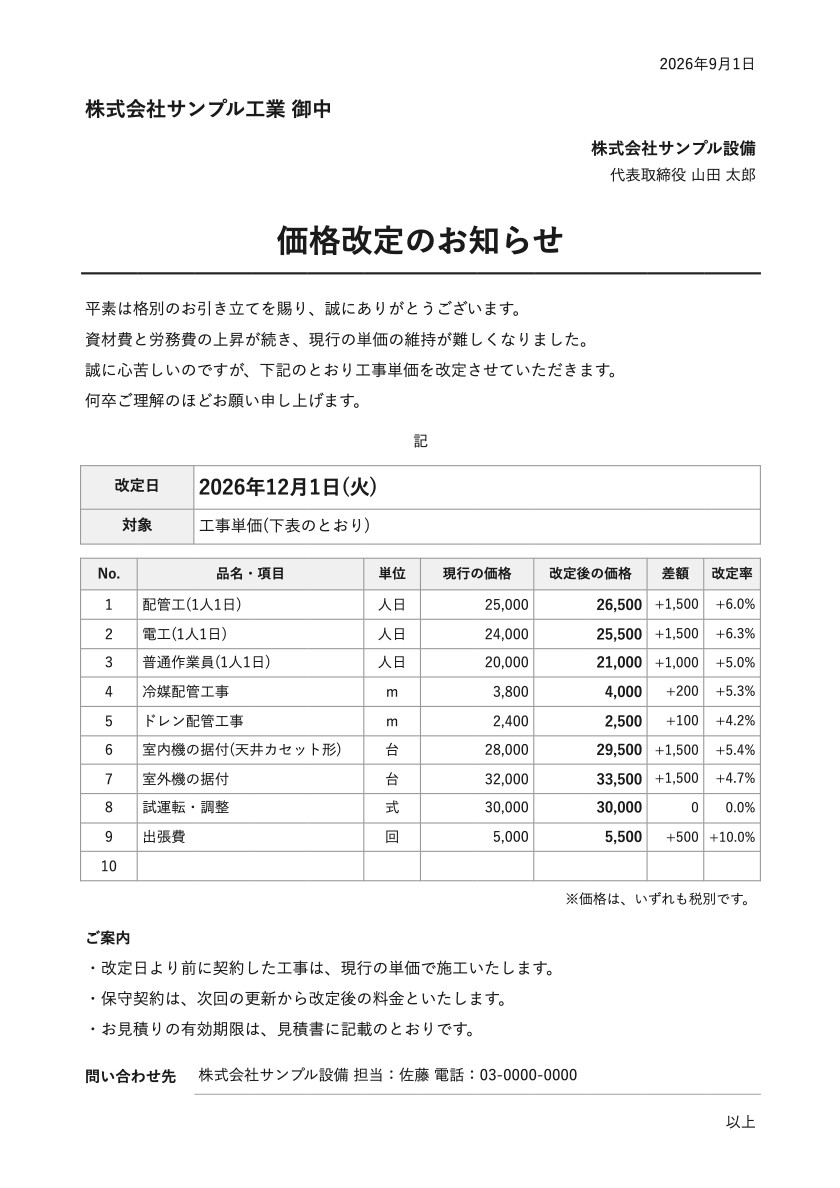
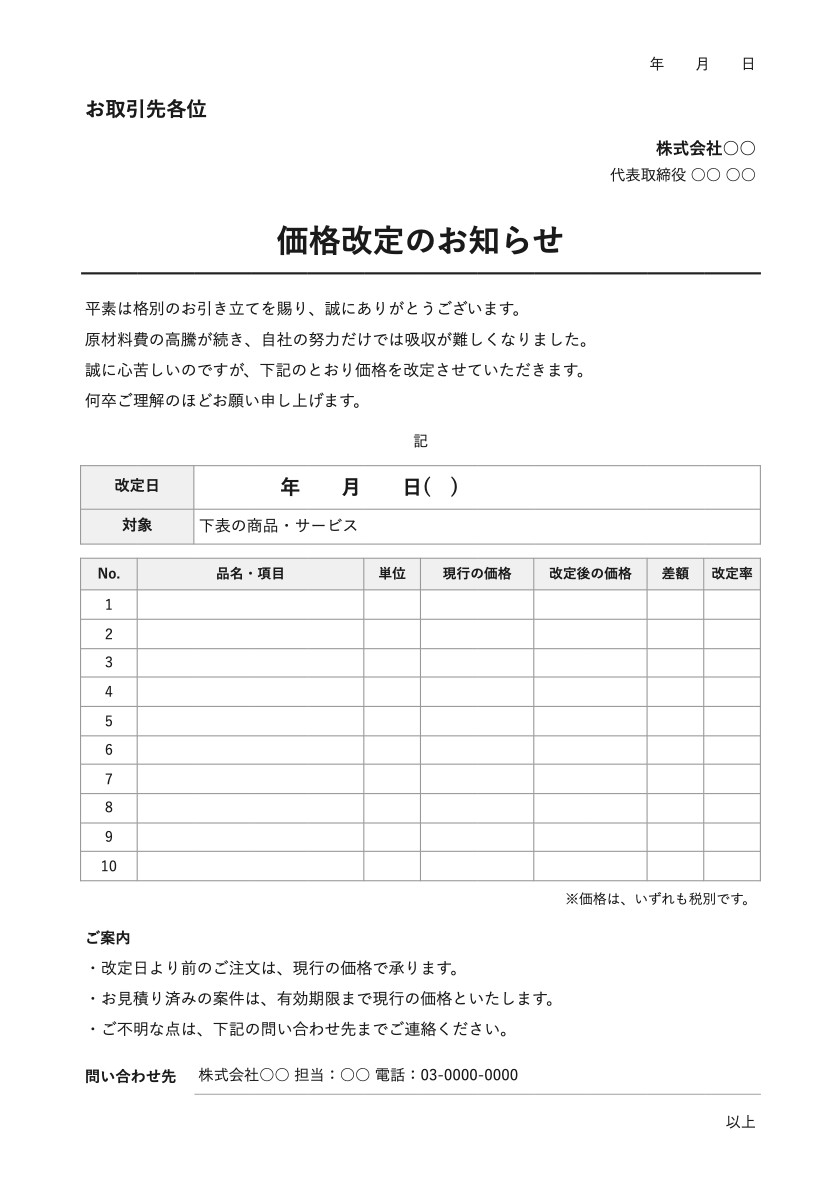
商品や単価が多いときの形です。同じ文書に、新旧の価格の表(品名と項目・単位・現行の価格・改定後の価格・差額・改定率の10行)を入れています。現行の価格と改定後の価格を入れると、差額と改定率が、式で出ます(空の行は、空のままです)。据え置く品目は、同じ価格を入れると、差額が「0」と出ます。
行が足りないときは、表の行を写して足します。ひな形の注記は「価格は、いずれも税別です」としています。税込で書くときは、注記を書き替えてください。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
価格改定のお知らせエクセル(店頭掲示用)
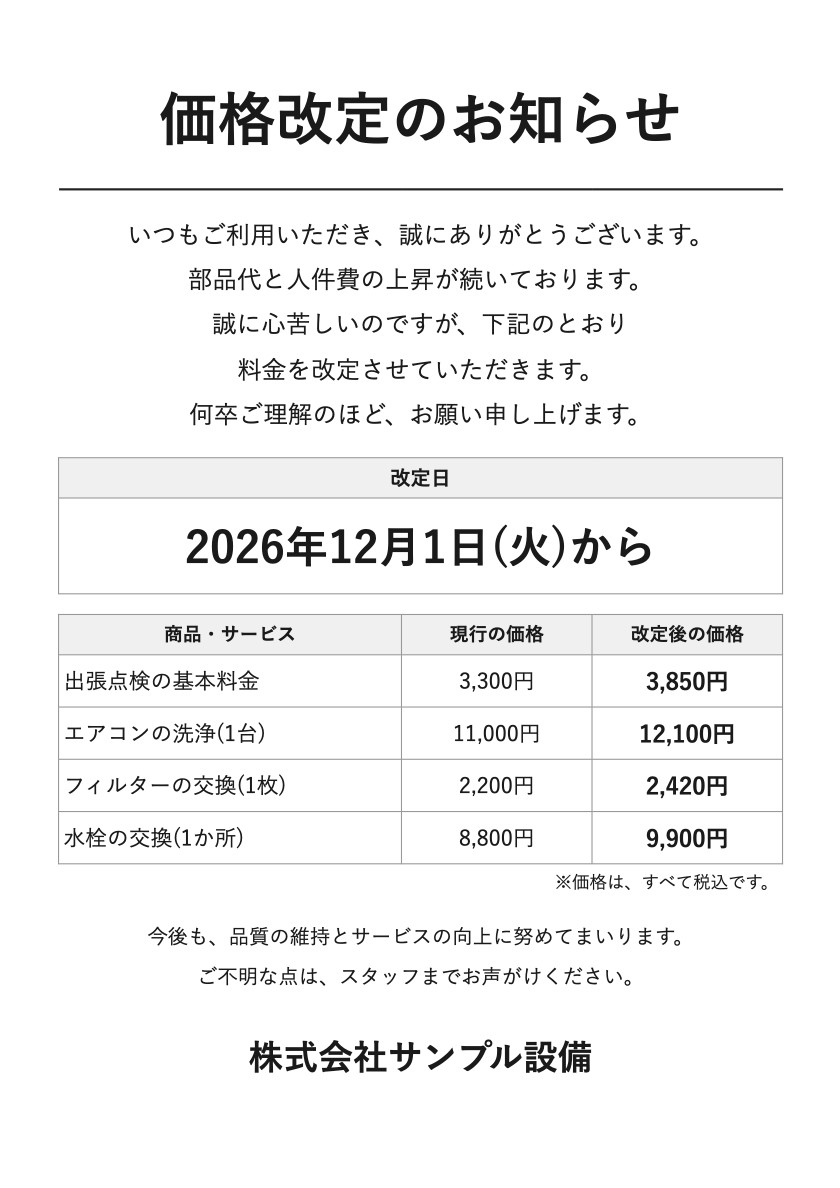
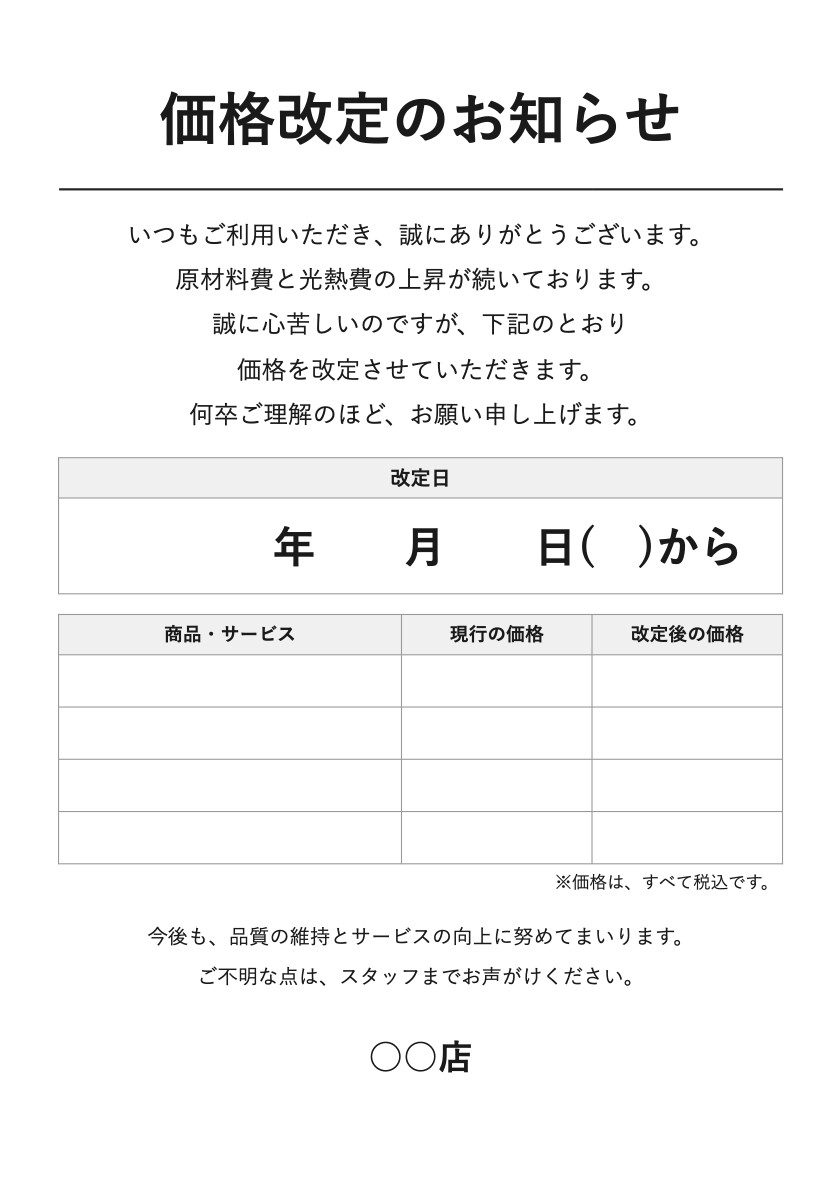
店舗のレジや入口、受付の窓口に貼る、大きな字の掲示です(A4縦)。題・短い文・改定日・新旧の価格の表(4行)・結びの文・店名を、1枚にまとめます。ひな形には、店舗で使う文が、はじめから入っています(記入例は、修理や点検の窓口の例です)。価格の表は、「3,300円」のように、字でそのまま書く欄です。
離れた所から読む場所では、A3に拡大して印刷すると、字も大きくなります。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
価格改定のお知らせの文例
本文は、お礼・理由・改定・結びの4行で書きます。理由の行を、自社の事情に合わせて入れ替えます。
| 行 | 文 |
|---|---|
| お礼 | 平素は格別のお引き立てを賜り、誠にありがとうございます。 |
| 理由 | 原材料費の高騰が続き、自社の努力だけでは吸収が難しくなりました。 |
| 改定 | 誠に心苦しいのですが、下記のとおり価格を改定させていただきます。 |
| 結び | 何卒ご理解のほどお願い申し上げます。 |
理由の文の例
改定の行の「価格」は、「工事単価」「保守料金」のように、改める物の名前に書き替えます。
| 場面 | 理由の文 |
|---|---|
| 原材料費の高騰 | 原材料費の高騰が続き、自社の努力だけでは吸収が難しくなりました。 |
| 人件費と物流費の上昇 | 人件費と物流費の上昇が続き、現行の価格の維持が難しくなりました。 |
| 工事単価 | 資材費と労務費の上昇が続き、現行の単価の維持が難しくなりました。 |
| 保守料金 | 部品代と人件費の上昇が続き、現行の料金の維持が難しくなりました。 |
| 送料 | 運賃と梱包資材の上昇が続き、現行の送料の維持が難しくなりました。 |
| 店舗の価格 | 原材料費と光熱費の上昇が続き、現行の価格の維持が難しくなりました。 |
ご案内の例
標準型のひな形には「取引先向け」が、記入例には「工事・保守の取引先向け」が入っています。
- 改定日より前のご注文は、現行の価格で承ります。
- 改定後の価格表は、別途お送りいたします。
- お見積り済みの案件は、有効期限まで現行の価格といたします。
- ご不明な点は、下記の問い合わせ先までご連絡ください。
- 改定日より前に契約した工事は、現行の単価で施工いたします。
- 改定後の単価表は、別途お送りいたします。
- 保守契約は、次回の更新から改定後の料金といたします。
- お見積りの有効期限は、見積書に記載のとおりです。
- 改定日の前日までのご注文は、現行の価格で承ります。
- 今後も、品質の維持とサービスの向上に努めてまいります。
- ご不明な点は、店舗のスタッフまでお声がけください。
題と宛名の例
- 価格改定のお知らせ
- 値上げのお知らせ
- 料金改定のお知らせ
- 単価改定のお知らせ
- 価格改定のお願い
取引先への文書は、「価格改定のお知らせ」と書くことが多いです。お客様に率直に伝えたいときは、「値上げのお知らせ」も使えます。宛名は、次のように書きます。
- お取引先各位
- お客様各位
- 関係者各位
価格改定のお知らせの書き方と必要な項目
おわびの言葉を重ねるより、改定日と対象と改定内容が、ひと目で分かるように書きます。
| 欄 | 記入内容 | 記入例 |
|---|---|---|
| 発行日 | お知らせを出す日 | 2026年9月1日 |
| 宛名 | 宛先。1社ずつ出すときは、会社名と「御中」 | お取引先各位 |
| 差出人 | お知らせを出す会社と、代表者の名前 | 株式会社サンプル設備 代表取締役 山田 太郎 |
| 本文 | 改定の理由 | 資材費と労務費の上昇が続き、現行の単価の維持が難しくなりました。 |
| 改定日 | 新しい価格になる日と曜日 | 2026年12月1日(火) |
| 対象 | 改定する商品や料金の範囲 | 工事単価の全般 |
| 改定内容 | 上げ幅か、新しい価格 | 現行の単価より平均5%の値上げ(詳細は別紙の単価表のとおり) |
| ご案内 | 改定日の前の注文や見積りの扱い | 改定日より前に契約した工事は、現行の単価で施工いたします。 |
| 問い合わせ先 | 連絡先と担当 | 株式会社サンプル設備 担当:佐藤 電話:03-0000-0000 |
1. 改定日は、曜日まで書く
改定日は、いちばん目立つ所に書きます。曜日も入れると、読み間違いが減ります。
2. 理由は、具体的に書く
理由は、材料費・人件費・運賃のように、具体的に書きます。「諸般の事情」だけだと、問い合わせが増えます。
3. 対象と改定内容
改定内容は、上げ幅(平均5%の値上げ)か、新しい価格で書きます。商品や単価が多いときは、新旧の価格を比べた価格表を付けます。
4. ご案内
契約済みの工事や、見積りを出した案件は、契約書や見積書の内容が先に立ちます。現行の価格で受ける範囲(改定日より前の契約、見積りの有効期限まで など)を書いておくと、問い合わせが減ります。
5. 知らせる時期と方法
取引先が、見積りや販売価格を見直せるよう、余裕をもって知らせます。1か月から3か月ほど前を目安に、契約で通知の時期が決まっているときは、その時期に合わせます。取引先には、印刷して郵送するほか、メールに添えて送ることもできます。店舗は、入口やレジの近くに貼ります。
お知らせの義務と、価格の協議・転嫁の決まり
価格改定のお知らせは、義務ですか
価格改定のお知らせに、決まった様式はありません。ただし、取引の形によっては、知らせ方や、価格の変え方に、決まりがあります。
| 場面 | 決まり |
|---|---|
| 約款で、多くの相手と同じ内容の取引をしているとき | 定型約款を準備した者が、個別に合意をすることなく、契約の内容を変更するときは、効力発生時期を定め、変更する旨・変更後の内容・効力発生時期を、インターネットの利用その他の適切な方法で周知します(民法第548条の4第2項)。変更ができる場合は、第548条の4第1項に定められています |
| 建設工事の請負代金を変えるとき | 請負契約の内容を変更するときは、変更の内容を書面に記載し、署名又は記名押印をして、相互に交付します(建設業法第19条第2項)。お知らせとは別に、変更の書面を交わします |
| 店頭などで、お客様に価格を表示するとき | 不特定かつ多数の者に、あらかじめ価格を表示するときは、消費税額と地方消費税額の合計額に相当する額を含めた価格を表示します(消費税法第63条。消費税を納める義務が免除される事業者と、専ら他の事業者に販売する場合を除きます) |
条文は、e-Gov法令検索で確かめました。
値上げを取引先に伝えると、価格の協議が始まることがあります。協議を求められた発注者の側には、取引の形ごとに、決まりがあります。書面で出しておくと、協議を求めた日と内容が残ります。
委託の取引(中小受託取引適正化法)
中小受託取引適正化法(取適法)は、下請代金支払遅延等防止法(下請法)が改正されて、名前が変わった法律です。改正は、2026年1月1日に施行されました(令和7年法律第41号)。委託事業者が、次の行為によって、中小受託事業者の利益を不当に害することを、禁じています(第5条第2項第4号)。
「中小受託事業者の給付に関する費用の変動その他の事情が生じた場合において、中小受託事業者が製造委託等代金の額に関する協議を求めたにもかかわらず、当該協議に応じず、又は当該協議において中小受託事業者の求めた事項について必要な説明若しくは情報の提供をせず、一方的に製造委託等代金の額を決定すること。」
| 項目 | 決まり |
|---|---|
| 対象の取引 | 製造委託・修理委託・情報成果物作成委託・役務提供委託・特定運送委託です(第2条第6項)。委託事業者と中小受託事業者に当たるかどうかは、資本金の額か、常時使用する従業員の数で決まります(第2条第8項・第9項) |
| 建設工事 | 建設業を営む者が、請け負った建設工事の全部又は一部を、ほかの建設業を営む者に請け負わせることは、役務提供委託から除かれています(第2条第4項) |
労務費の転嫁の指針
内閣官房と公正取引委員会の労務費の適切な転嫁のための価格交渉に関する指針(令和5年11月29日。令和8年1月1日改正)は、発注者と受注者が採るべき行動を、12の行動指針にまとめています。受注者の行動は、次の4つです。
| 受注者の行動 | 中身 |
|---|---|
| 1. 相談して、情報を集める | 国・地方公共団体の相談窓口や、商工会議所・商工会などの支援機関に相談するなどして、積極的に情報を収集して、交渉に臨む |
| 2. 根拠には、公表資料を使う | 労務費の上昇傾向を示す根拠資料には、最低賃金の上昇率、春季労使交渉の妥結額やその上昇率などの公表資料を用いる(公共工事設計労務単価も、例に挙がっています) |
| 3. 交渉の時期を選ぶ | 定期的な価格交渉のタイミングや、発注者の業務の繁忙期など交渉力が比較的優位なタイミングなどの機会を活用する |
| 4. 希望する価格を、自分から示す | 発注者から価格を提示されるのを待たずに、希望する価格を発注者に提示する。自社の発注先や、その先の取引先の労務費も考慮する |
指針は、発注者に対して、労務費の上昇分の価格転嫁について、受注者から協議の要請があった場合に、協議に応じず一方的に取引価格を据え置くことは、中小受託取引適正化法上の「協議に応じない一方的な代金決定」として問題となるおそれがあると、注意を促しています(出典:公正取引委員会の資料)。
建設工事の請負代金の変更
建設工事の請負代金の変更には、建設業法に決まりがあります。
| 場面 | 決まり |
|---|---|
| 契約を結ぶとき | 価格等の変動又は変更に基づく、工事内容の変更又は請負代金の額の変更と、その額の算定方法に関する定めを、契約の書面に書きます(建設業法 第19条第1項第8号) |
| 契約の前 | 建設業者は、主要な資機材の価格の高騰や、特定の建設工事の種類における労務の価格の高騰など(天災その他不可抗力により生じるもの)が発生するおそれがあると認めるときは、請負契約を締結するまでに、状況の把握に必要な情報と併せて、書面で注文者に通知します(建設業法 第20条の2第2項、建設業法施行規則第13条の16第2項・第13条の17第2項) |
| 契約の後 | 通知をした建設業者は、その事象が発生した場合には、契約の定めに従った、工期の変更、工事内容の変更又は請負代金の額の変更についての協議を、注文者に申し出ることができます(建設業法 第20条の2第3項)。申出を受けた注文者は、申出が根拠を欠く場合その他正当な理由がある場合を除き、誠実に協議に応ずるよう努めなければなりません(第20条の2第4項) |
| 原価に満たない請負代金 | 注文者は、自己の取引上の地位を不当に利用して、通常必要と認められる原価に満たない金額を請負代金の額とする請負契約を、締結してはなりません(建設業法 第19条の3第1項) |
建設業法 第19条第1項第8号の「算定方法」と、第20条の2第2項から第4項は、2024年12月13日に施行されました(令和6年法律第49号)。国土交通省の建設業法令遵守ガイドライン(第12版。令和8年1月)は、契約の前に通知していなかった事象が、契約の後に生じた場合でも、通知されていなかったことのみをもって、元請負人が、下請負人から申し出られた契約変更協議を拒む理由にはならないとしています。価格の変動による変更の定めを、「変更しない」「変更を認めない」のように、協議を前提としない規定にすることは、建設業法 第19条第1項に違反するとしています(出典:e-Gov法令検索)。
価格改定のお知らせの注意点
- 契約済みの価格は、お知らせだけで済ませない。契約書や見積書の内容が先に立ちます。契約で決めた価格を改めたいときは、相手と協議をして、決まった内容を書面に残します。
- 税別か税込かを、はっきり書く。店頭で、お客様に価格を表示するときは、税込の価格を書きます(消費税法 第63条)。取引先に出す価格表は、税別か税込かを、注記に書きます。
- 労務費の説明に、自社の内訳を出しすぎない。指針は、労務費を含めた自社のコスト構造を発注者に開示することにより、逆に発注者からコストを査定され、原価低減を求められる可能性もあるとして、根拠資料を示す必要がある場合には、公表資料を用いるべきだとしています。
- やりとりを残す。指針は、価格交渉の記録を作成し、発注者と受注者の双方で保管することを、共通の行動に挙げています。お知らせの控えと、相手の返事を、一緒に残しておきます。