
備品管理表とは
備品管理表は、会社や現場にある工具・測定器・事務所の備品を、1行に1つ並べて、どこに・いくつあり・だれが使っていて・使える状態かを残す表です。備品管理台帳、備品台帳とも呼ばれます。工具を載せた物は、工具管理表とも呼ばれます。役割は、3つあります。
| 役割 | 中身 |
|---|---|
| 在りかが分かる | 物に貼った管理番号と、表の保管場所・使用者を合わせておくと、探す手間と、同じ物の買い直しを減らせます |
| 持ち出したままを防ぐ | 貸出と返却を1行ずつ残すと、だれが何を持っているか、まだ返っていない物はどれかが分かります |
| 使える状態かを確かめる | 壊れたままの工具や、点検・校正の期限が切れた測定器に、早く気づけます |
似た書類との違いは、次のとおりです。
| 書類 | 残すこと | 載せる物 |
|---|---|---|
| 備品管理表 | 物の在りかと状態 | 工具・測定器・事務所や現場の備品 |
| 貸出管理表 | 貸出と返却の記録。備品管理表と組にして使います | 貸し借りする備品 |
| 固定資産台帳 | 取得価額や償却の額。会計の帳簿で、備品管理表とは別に記録します | 減価償却をする資産 |
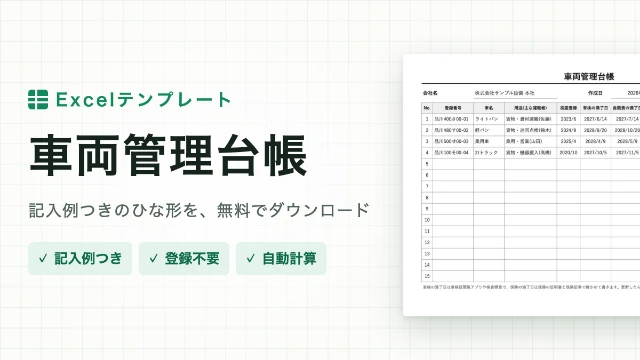
| 車両管理台帳 | 車検・自賠責・任意保険・定期点検の期限(車両管理台帳のテンプレート) | 社用車 |
| 資格一覧表 | 技能講習・特別教育・免許(資格一覧表のテンプレート) | 物ではなく、社員の資格 |
備品管理表エクセル(標準型)
1行に1つの備品を書く、A4横の一覧です(19行)。上に部署・管理者・作成日、表に管理番号・品名・メーカーと型番・数量・購入日・購入金額・保管場所・使用者・状態・棚卸日・備考があります。状態は、良・要修理・廃棄から選べます(ほかの字も書けます)。下の件数(品名を書いた行の数)と、要修理・廃棄の数は、Excelで自動で数えます。工具だけを載せれば工具管理表に、題を書き替えれば備品管理台帳になります。行が足りないときは、表の途中に行を挿入してください。
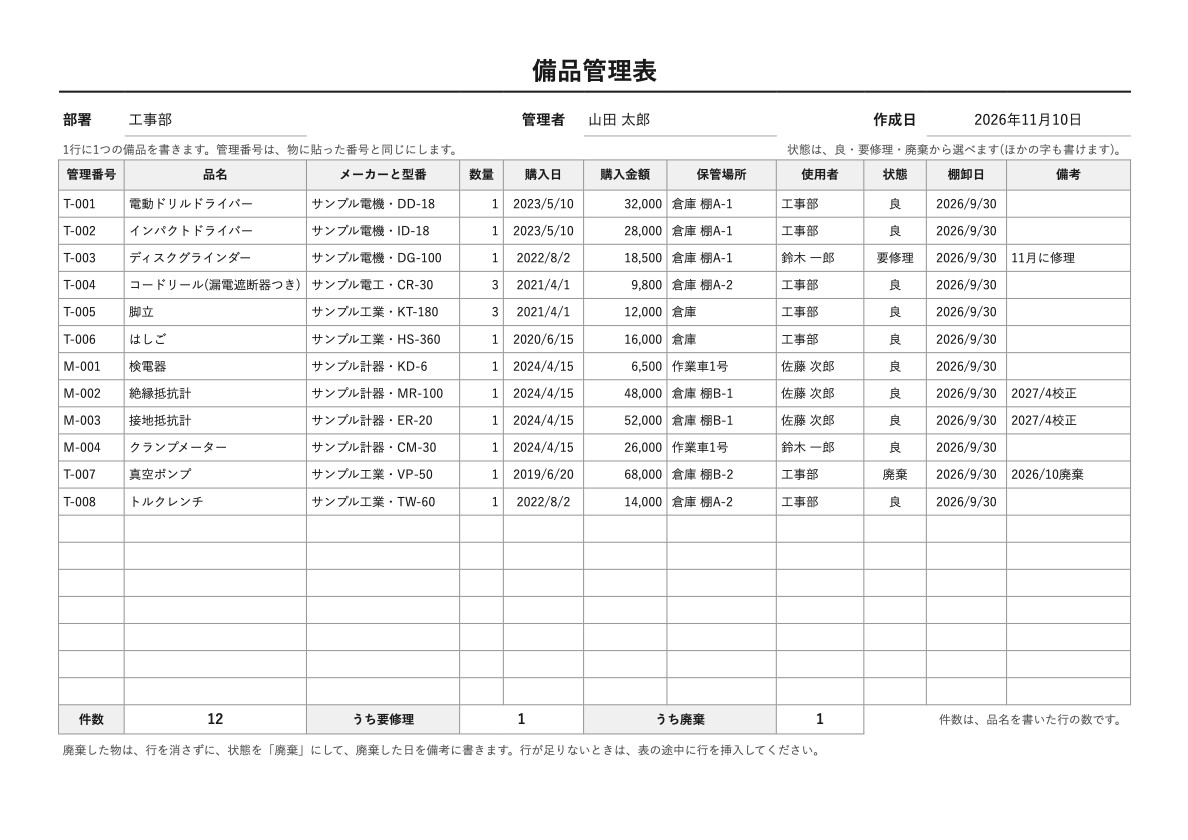
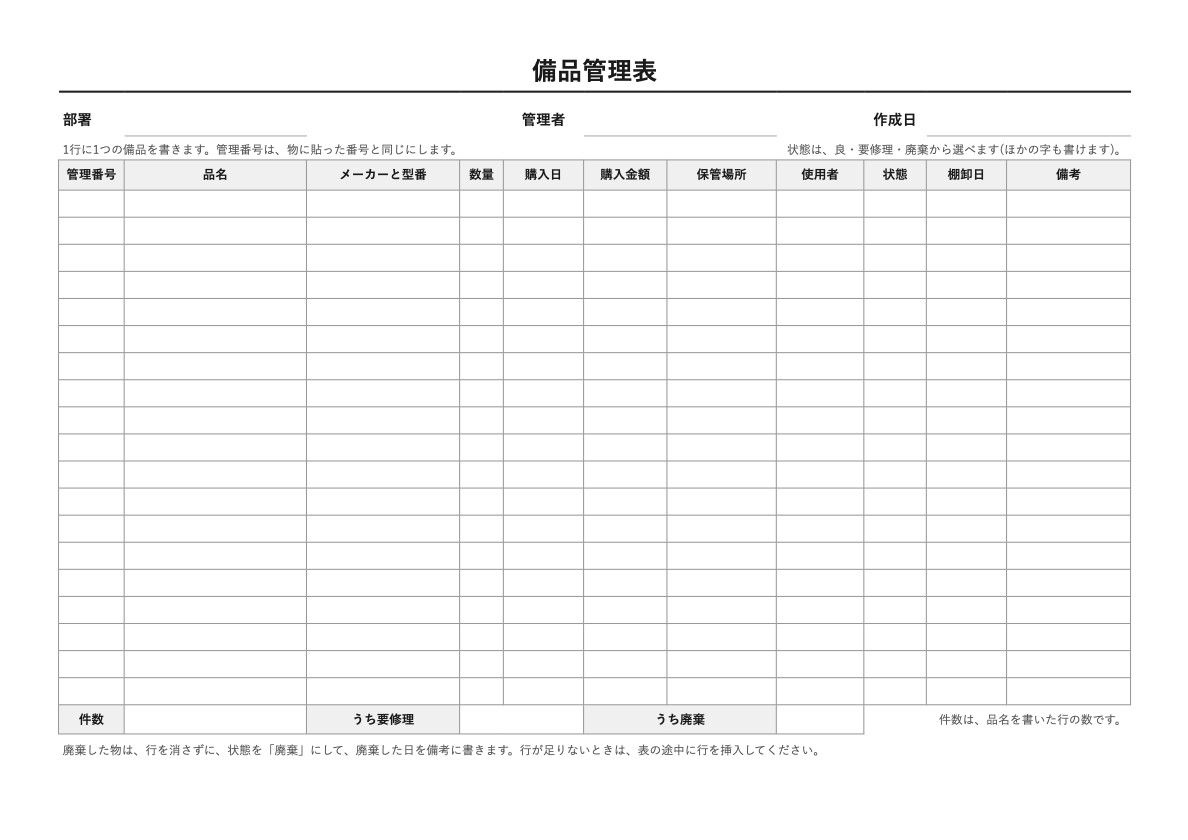
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
備品管理表エクセル(貸出管理表)
貸すたびに1行を書く、A4縦の記録です(25行)。貸出日・管理番号・品名・数量・借用者・返却予定日を書いて渡し、返ってきたら、返却日と確認者を書きます。状況の列には、「返却済」「貸出中」「期限超過」が、Excelで自動で出ます。期限超過は、返却予定日が基準日より前で、返却日が空いている行です。上の「未返却の件数」と「うち期限超過」も、自動で数えます。色は付けずに、字で知らせます。
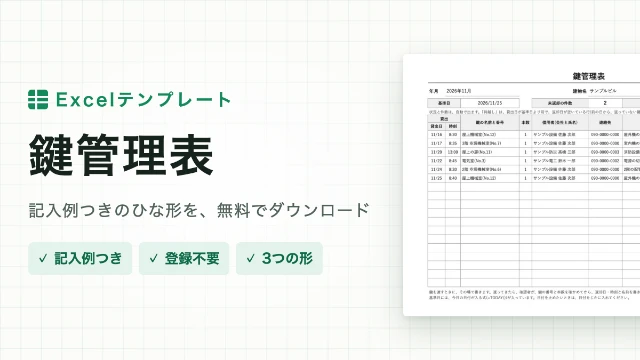
ひな形のシートの基準日には、その日の日付が入る式(=TODAY())を入れてあります。ファイルを開くたびに、その日の日付で、状況と件数が変わります。日付を止めたいときは、基準日のセルに、日付をじかに入れます。記入例のシートは、日付をじかに入れた姿です。鍵の貸出には、時刻と連絡先の欄がある鍵管理表が向いています。
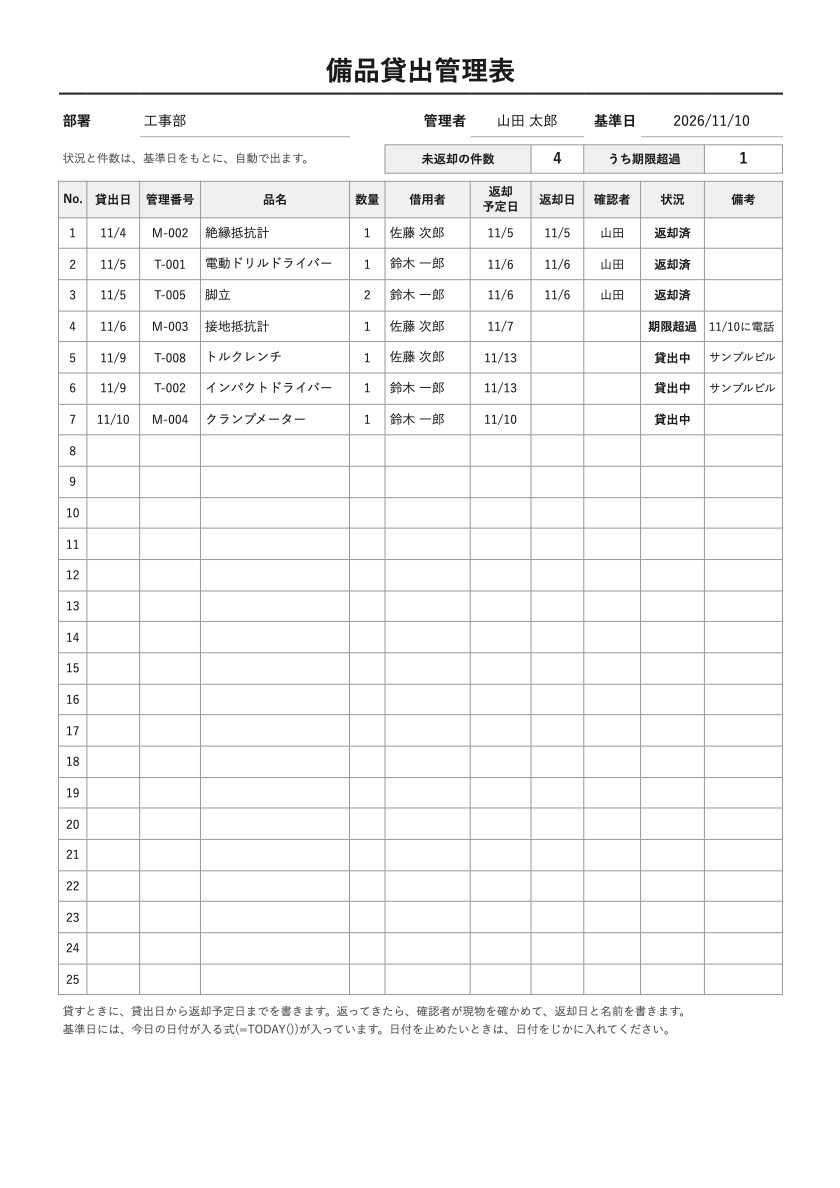
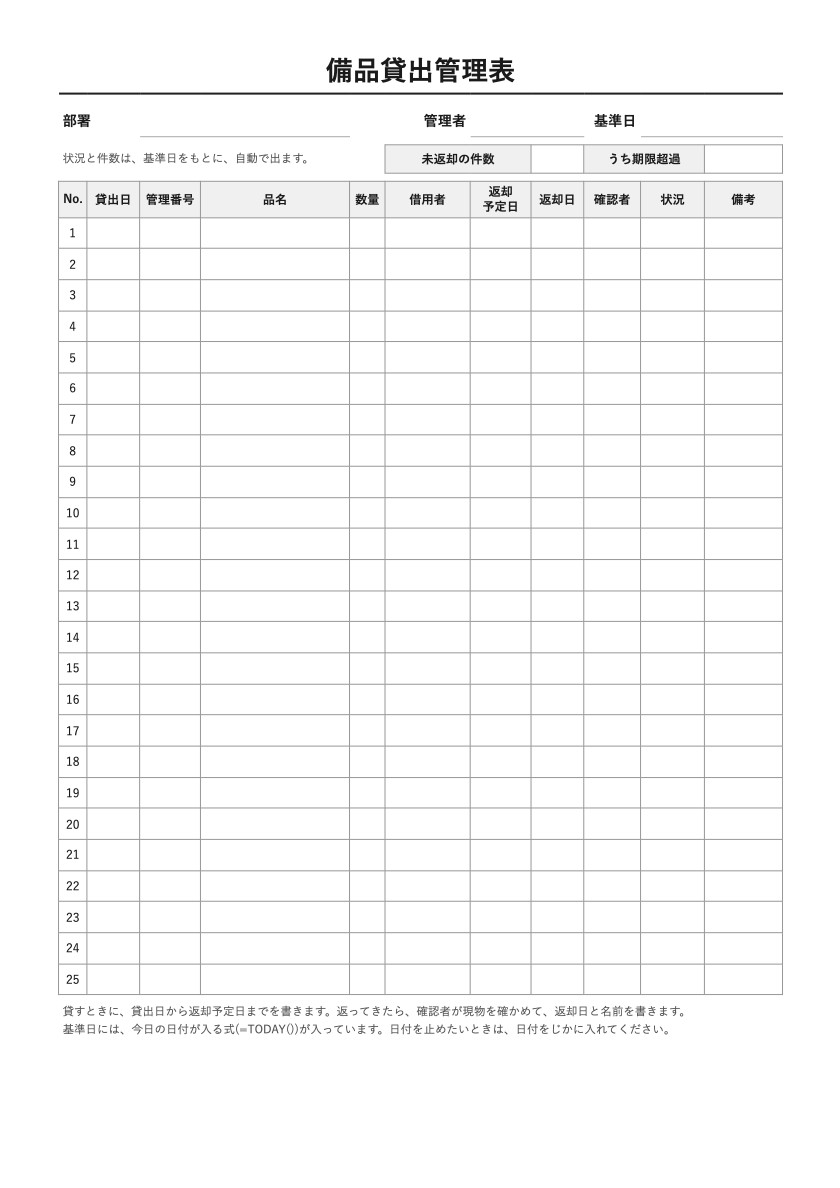
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
備品管理表エクセル(点検・校正の予定つき)
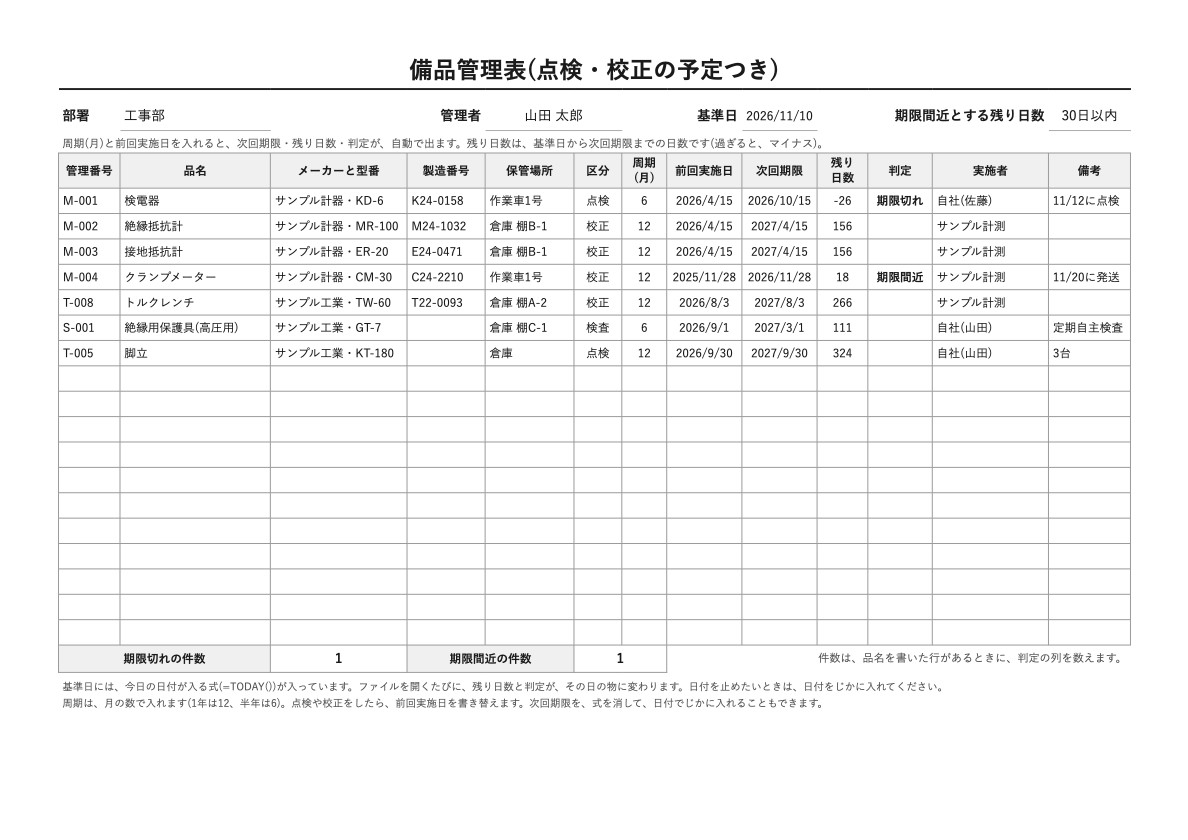
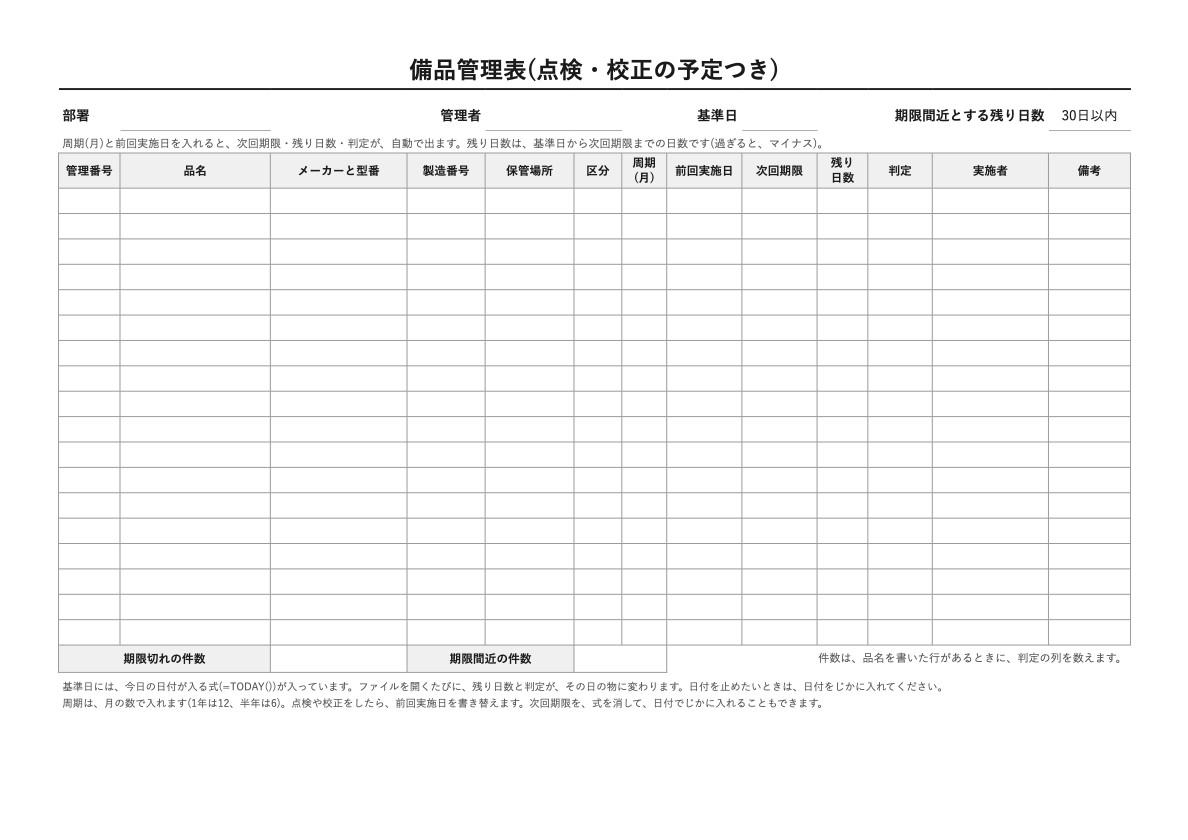
測定器や工具の、点検・校正・検査の期限を、1枚で見渡す形です(A4横・18行)。管理番号・品名・メーカーと型番・製造番号・保管場所・区分(点検・校正・検査から選べます)・周期(月)・前回実施日・実施者・備考を書きます。周期と前回実施日を入れると、次回期限(前回実施日の、周期の月数あと)、残り日数(基準日から次回期限まで)、判定を、Excelで自動で出します。判定は、期限を過ぎると「期限切れ」、残り日数が決めた日数(はじめは30日)以内になると「期限間近」です。下に、それぞれの件数が出ます。基準日は、貸出管理表と同じ、=TODAY()の式です。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
点検や検査の時期が、法令で決まっている物の例
校正の周期は、メーカーの取扱説明書や、取引先・発注者の仕様書、社内の決まりで決めます。そのほかに、点検や検査の時期が、法令で決まっている物があります。電気の工事や高い所の作業で使う物の例です。
| 物 | 決まり |
|---|---|
| 絶縁用保護具など | 絶縁用保護具・絶縁用防具などは、6月以内ごとに1回、定期に、絶縁性能の自主検査を行います(6月を超えて使用しない期間を除く)。検査年月日・検査方法・検査箇所・検査の結果・検査を実施した者の氏名などを記録して、3年間保存します(労働安全衛生規則第351条。対象の範囲は、条文でお確かめください) |
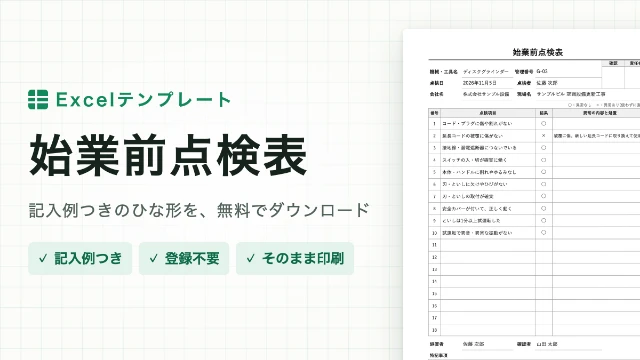
| 検電器具・移動電線など | 検電器具、移動電線、感電防止用漏電しゃ断装置などは、その日の使用を開始する前に、決まった事項を点検します(同 第352条)。日々の点検は、始業前点検表に残せます |
| 墜落制止用器具 | 労働者に使用させるときは、器具と取付け設備等の異常の有無を、随時点検します(同 第521条第2項) |
記入例の周期(検電器の6か月、脚立の12か月など)は、作り物の例です。絶縁用保護具の6か月だけ、上の自主検査に合わせています。自主検査の記録は、この表とは別に残してください(出典:e-Gov法令検索)。
備品管理表に載せる物の例と管理番号
設備と建設の会社でよく使う、備品の品名の例です。自社にある物に合わせて、足したり外したりして使ってください。
工具と測定器
- 電動ドリルドライバー
- インパクトドライバー
- ディスクグラインダー
- コードリール(漏電遮断器つき)
- 脚立
- はしご
- 検電器
- 絶縁抵抗計
- 接地抵抗計
- クランプメーター
- 真空ポンプ
- トルクレンチ
事務所の備品
- ノートパソコン
- デスクトップパソコン
- 液晶モニター
- プリンター(複合機)
- シュレッダー
- 事務机
- 事務いす
- 書庫(キャビネット)
- 会議テーブル
- ホワイトボード
- 電話機
- 金庫
現場の備品
- カラーコーン
- コーンバー
- 立入禁止の看板
- 消火器
- 発電機
- 投光器
- 送風機
- 台車
- ヘルメット(来客用)
- 墜落制止用器具
- 救急箱
- トランシーバー
いくらの物から載せるか
載せる範囲は、会社で決めます。金額にかかわらず、持ち出して使う工具、校正や点検が要る測定器、貸し借りする物は、載せておくと、探す手間と買い直しを減らせます。
管理番号の付け方
管理番号は、物に貼る番号と同じにします。「T-001は工具、M-001は測定器、O-001は事務所」のように、種類の字と通し番号にすると、探しやすくなります。廃棄した物の番号は、使い回しません。
同じ物がいくつもあるとき
カラーコーンのように、1つずつ追わない物は、1行に書いて、数量に数を書きます。電動工具・測定器・パソコンのように、1台ずつ使用者や状態を追う物は、1行に1台にして、管理番号を分けます。
備品管理表の書き方と必要な項目
「どの物が・どこにあり・だれが使い・使える状態か」が、1行で分かるように書きます。
| 欄 | 記入内容 | 記入例 |
|---|---|---|
| 部署 | 備品を置いている部署・営業所・現場 | 工事部 |
| 管理者・作成日 | 備品を管理する人と、表を作った日(書き直した日) | 山田 太郎・2026年11月10日 |
| 管理番号 | 会社で付けた番号。物に貼った番号と同じにする | M-002 |
| 品名 | 物の名前。だれが見ても分かる呼び名で | 絶縁抵抗計 |
| メーカーと型番 | 銘板や取扱説明書のメーカーと型番 | サンプル計器・MR-100 |
| 数量 | 1台ずつ追う物は1。まとめて数える物は、その数 | 1 |
| 購入日・購入金額 | 購入した日と金額。税別か税込かを、表の中でそろえる | 2024/4/15・48,000 |
| 保管場所 | ふだん置いている場所。棚や車の番号まで | 倉庫 棚B-1 |
| 使用者 | 主に使う人や部署 | 佐藤 次郎 |
| 状態 | 良・要修理・廃棄から選ぶ | 良 |
| 棚卸日 | 現物があることを確かめた、いちばん新しい日 | 2026/9/30 |
| 備考 | 校正の期限・修理の予定・廃棄した日 など | 2027/4校正 |
| 貸出の記録 | 貸出日・借用者・返却予定日と、返却日・確認者(貸出管理表) | 11/9・佐藤 次郎・11/13 |
| 点検・校正 | 区分・周期(月)・前回実施日・実施者(点検・校正の予定つき) | 校正・12・2026/4/15 |
1. 管理番号を決めて、物に貼る
はじめに、管理番号の付け方を決めて、番号を書いたラベルを物に貼ります。表の番号と、物の番号が合っていることが、棚卸と貸出のもとになります。
2. 1行に1つ、型番まで書く
品名だけでなく、メーカーと型番も書きます。修理を頼むときや、同じ物を買い足すときに、すぐ分かります。
3. 貸すときに、その場で書く
貸出管理表は、物を渡すときに書きます。返却予定日は、かならず書きます(空いていると、期限超過が出ません)。返ってきたら、確認者が、番号と数、こわれていないかを確かめてから、返却日と名前を書きます。
4. 状態が変わったら、直す
状態が「要修理」の物は、使わずに分けて置き、修理の予定を備考に書きます。廃棄したら、行を消さずに、状態を「廃棄」にして、廃棄した日を備考に書きます。点検や校正をしたら、前回実施日を書き替えます。
備品管理表の作成の義務と、棚卸・固定資産台帳
備品管理表の作成は、義務ですか
会社に、備品管理表を作ることを義務づけた法令は、見当たりません。e-Gov法令検索で「備品管理表」「備品管理台帳」「工具管理表」を引いても、当てはまる法令は出てきません。「備品台帳」は、国の負担金を受けて災害復旧事業を行う地方公共団体など、特定の事業に向けた省令に出てくるだけです。決まった様式もありません。欄や行の数は、会社で決められます。
ただし、備品にかかわる決まりはあります。購入した物の税務での扱いは、取得価額によって変わります(下の「取得価額による、税務での扱い」)。絶縁用保護具のように、検査の時期が法令で決まっている物もあります(上の「点検・校正の予定つき」)。取引先や発注者から、台帳の様式を指定されているときは、その様式を使ってください。
棚卸の進め方
年に1〜2回、表と現物を1つずつ見比べる棚卸をします。時期は、決算の前や、現場が終わったときなど、会社で決めます。印刷した表を持って保管場所を回り、管理番号と現物を見比べて、確かめた日を棚卸日に書きます。状態が変わっていたら、その場で直します。見つからない物は、使用者と保管場所、貸出の記録をたどります。
固定資産台帳とは、別の表
備品管理表は、物の置き場所と状態を見るための、社内の表です。減価償却をする資産の取得価額や償却の額は、会計の帳簿(固定資産台帳)に、別に記録します。金額の小さい工具や、消耗品に近い物も、なくなると困る物は、備品管理表に載せます。工事ごとの材料費や経費は、工事台帳に記録します。
取得価額による、税務での扱い
税務では、取得価額によって、購入した物の扱いが変わります。購入金額の欄は、その区分を確かめる手がかりになります。法人の扱いは、次のとおりです。
| 取得価額 | 扱い | 出典 |
|---|---|---|
| 10万円未満 | 少額の減価償却資産です。事業の用に供した事業年度に、取得価額に相当する金額を損金経理した場合は、その金額が損金の額に算入されます。使用可能期間が1年未満の物も、同じ扱いです | 法人税法施行令第133条・国税庁のタックスアンサーNo.5403 |
| 20万円未満 | 一括償却資産として、事業年度ごとに、全部または一部を一括した物の取得価額の合計額を、3年間で償却する規定を選べます | 法人税法施行令 第133条の2・同No.5403の注1 |
| 40万円未満 | 中小企業者等の少額減価償却資産の特例です。青色申告書を提出する中小企業者等が、令和11年3月31日までに取得などして事業の用に供した場合に、一定の要件のもとで、取得価額に相当する金額を損金の額に算入できます。その事業年度の取得価額の合計額は、300万円までです。令和8年3月31日までに取得などした物は、30万円未満でした | 租税特別措置法第67条の5・国税庁のタックスアンサーNo.5408 |
取得価額は、通常1単位として取引される単位ごとに判定します。応接セットは、テーブルと椅子の1組で判定します(同No.5403)。貸付けの用に供した物など、当てはまらない場合もあります。個人事業主にも、10万円未満・20万円未満・40万円未満の区分があります(国税庁のタックスアンサーNo.2100)。
固定資産税の償却資産は、毎年1月1日現在の物を、1月31日までに、所在地の市町村長に申告します(地方税法第383条)。法人税法施行令 第133条や第133条の2の規定で、取得価額を損金に算入する資産は、償却資産から除かれます(地方税法 第341条第4号・地方税法施行令第49条)。除かれる資産に、租税特別措置法の特例は挙がっていません。どの扱いにするかと、台帳や申告への載せ方は、税務署か税理士、市町村にご確認ください。条文はe-Gov法令検索で、国税庁のページは令和8年4月1日現在の法令等の版で確かめました。
備品管理表の注意点
- 管理番号を、物にも貼る。表だけに番号があっても、現物と照らし合わせられません。
- 行を消さない。廃棄した物は、状態を「廃棄」にして残します。行を消すと、いつ・何を廃棄したかが、たどれなくなります。
- 貸出は、あとでまとめて書かない。渡すときに書かないと、だれに渡したかが、あいまいになります。
- 基準日の式に気をつける。貸出管理表と、点検・校正の予定つきの状況と判定は、ファイルを開いた日の物です。印刷した紙は、印刷した日のままです。
- 式の入ったセルに、字を打たない。状況・残り日数・判定・件数のセルには、式が入っています。じかに打つと、式が消えます。
- 金額は、税別か税込かをそろえる。まざると、購入金額を見比べられません。税務の区分の判定は、税務署か税理士にご確認ください。