
工事台帳とは
工事台帳は、工事1件ごとに、かかった原価を、材料費・労務費・外注費・経費に分けて記録する台帳です。工事原価台帳とも呼ばれます。役割は、3つあります。
| 役割 | 中身 |
|---|---|
| 原価を工事ごとに集める | 請求書や納品書が届くたびに、どの工事の、どの費目の費用かを、1行ずつ書いて残します |
| 粗利を確かめる | 請負金額から原価の合計を引くと、その工事の粗利が分かります。見積が合っていたか、どの費用がふくらんだかを、工事ごとに確かめられます |
| 決算と次の見積のもとにする | 建設業者が決算で作る完成工事原価報告書も、同じ4つの区分で原価をまとめます。工事ごとの記録は、次の見積の原価のもとにもなります |
似た名前の書類との違いは、次のとおりです。
| 書類 | 残すこと | 主な欄 | 決まり |
|---|---|---|---|
| 工事台帳 | 工事ごとの、実際にかかった原価と粗利 | 日付・摘要・取引先・4つの費目の金額・請負金額・粗利 | 法令で決まった様式は、ありません |
| 実行予算書 | 工事を始める前に立てる、原価の予定 | 費目ごとの予算の額 | 法令で決まった様式は、ありません。工事台帳と同じ費目で作ると、予定と実際を比べられます |
| 建設業法の帳簿 | 請負契約ごとの、契約の日・注文者・検査と引渡しの日など | 工事の名称と工事現場の所在地・契約を締結した年月日・注文者の商号と住所など | 建設業者が、営業所ごとに備えて、保存します(建設業法 第40条の3) |
| 施工体制台帳 | 工事にかかわる下請負人と、その工事の内容・工期など | 下請負人の商号又は名称・工事の内容と工期など | 発注者から直接請け負った特定建設業者が、下請契約の総額が5,000万円以上(建築一式工事は8,000万円以上)のときに作り、工事現場ごとに備え置きます(建設業法 第24条の8第1項・建設業法施行令第7条の4。施工体制台帳のテンプレート) |
工事台帳エクセル(標準型)
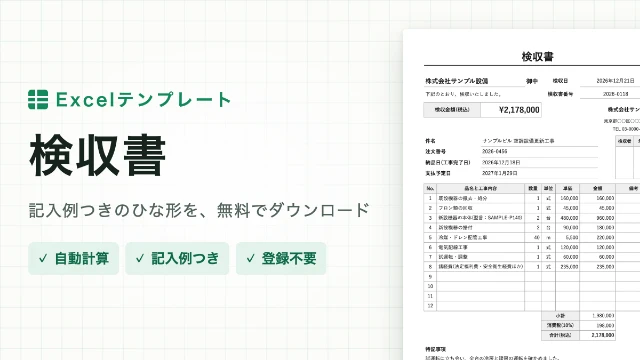
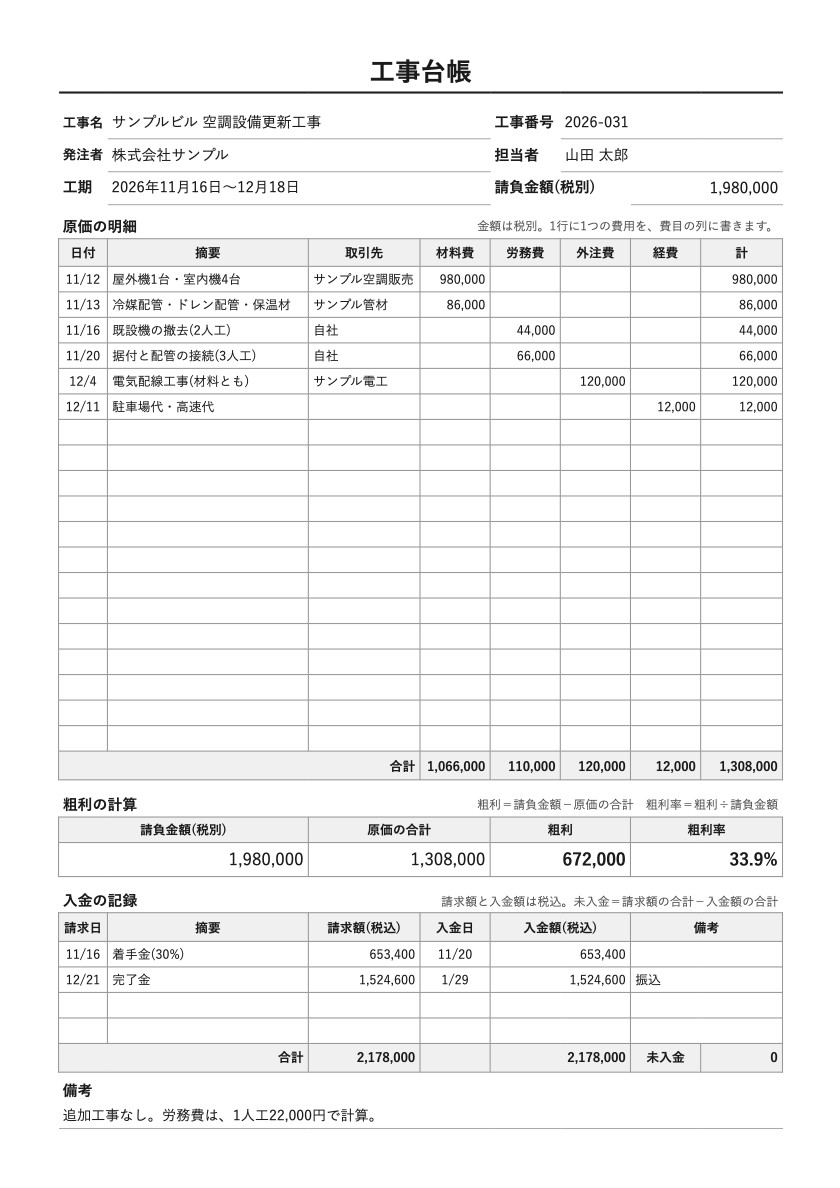
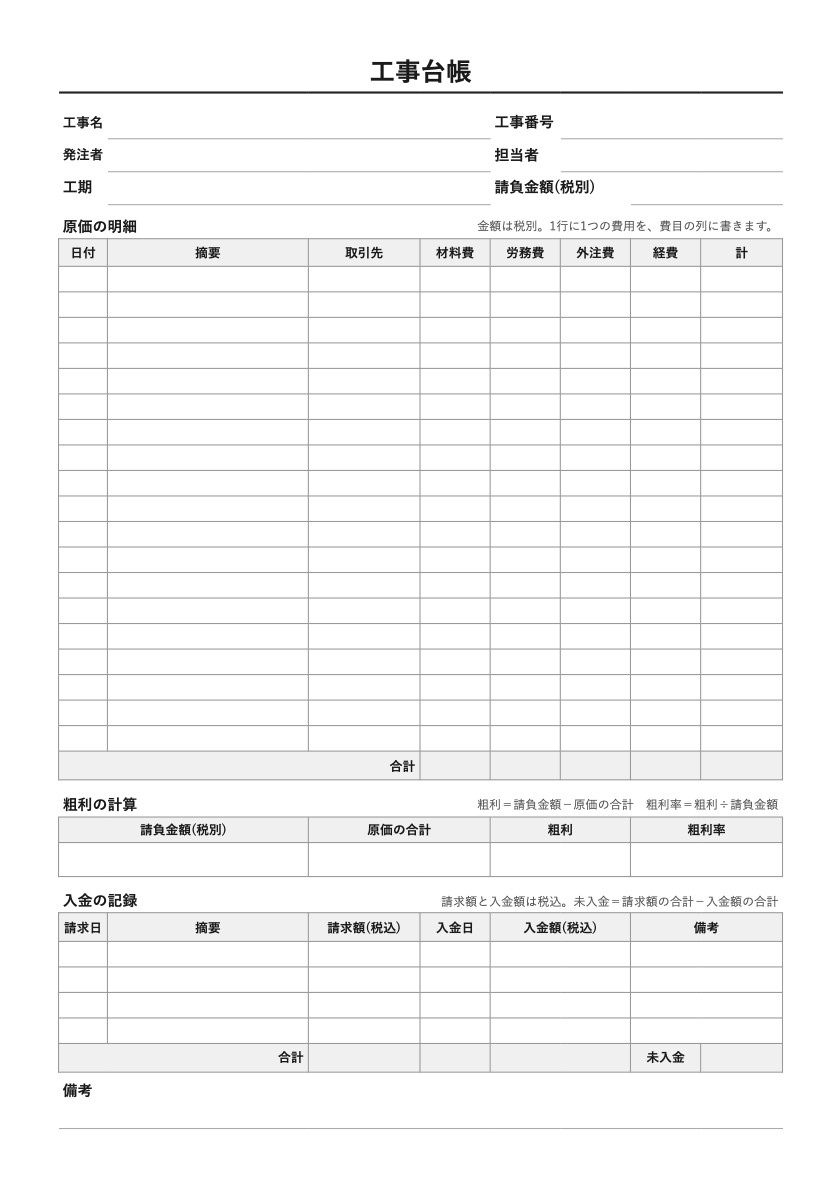
1つの工事を、A4縦の1枚にまとめます。原価の明細(19行)に、日付・摘要・取引先を書いて、金額を、材料費・労務費・外注費・経費のどれかの列に入れます。行の計、費目ごとの合計、原価の合計、粗利(請負金額−原価の合計)、粗利率(粗利÷請負金額)は、Excelで自動で計算します。請負金額が空のあいだは、粗利と粗利率は空のままです。下の「入金の記録」に、請求と入金を書くと、未入金の額も出ます。明細の行が足りないときは、表の途中に行を挿入して、計の式を上の行から写してください。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
工事台帳エクセル(実行予算つき)
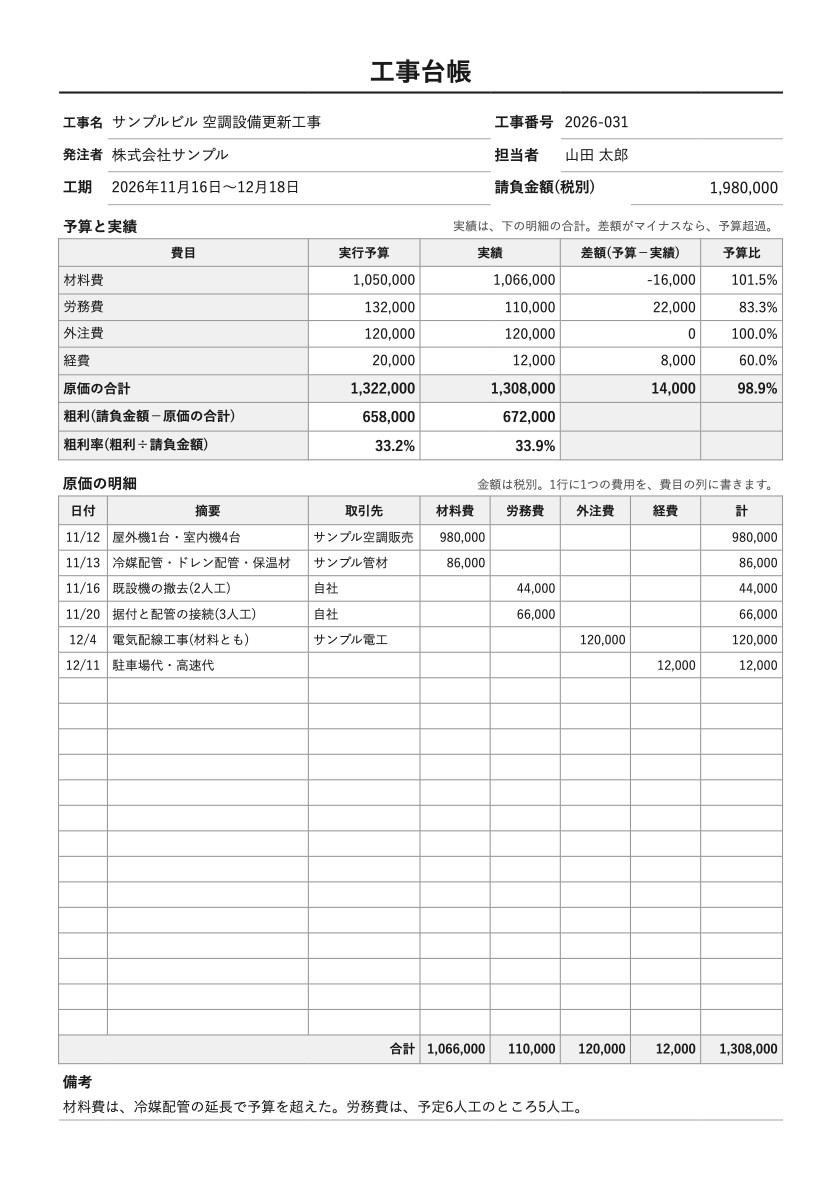
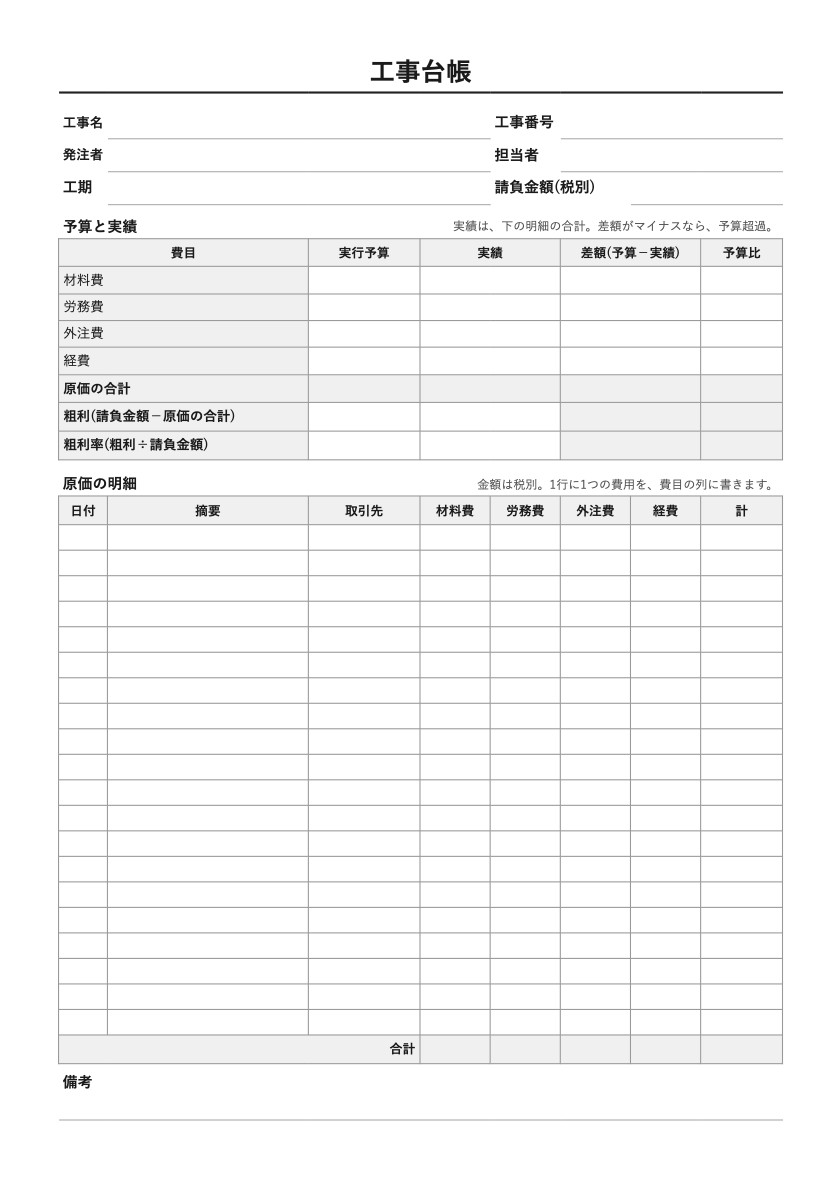
標準型の上に、費目ごとの実行予算と実績を並べる表を足した形です(A4縦)。工事を始める前に、材料費・労務費・外注費・経費の予算を入れておくと、下の明細(20行)の合計が実績に入り、差額(予算−実績)と予算比(実績÷予算)を、Excelで自動で計算します。差額がマイナスの費目は、予算を超えています。粗利と粗利率は、予算と実績の2つが並びます。予算の列だけを書けば、実行予算書としても使えます。入金の記録の表は、ありません。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
工事台帳エクセル(工事一覧)
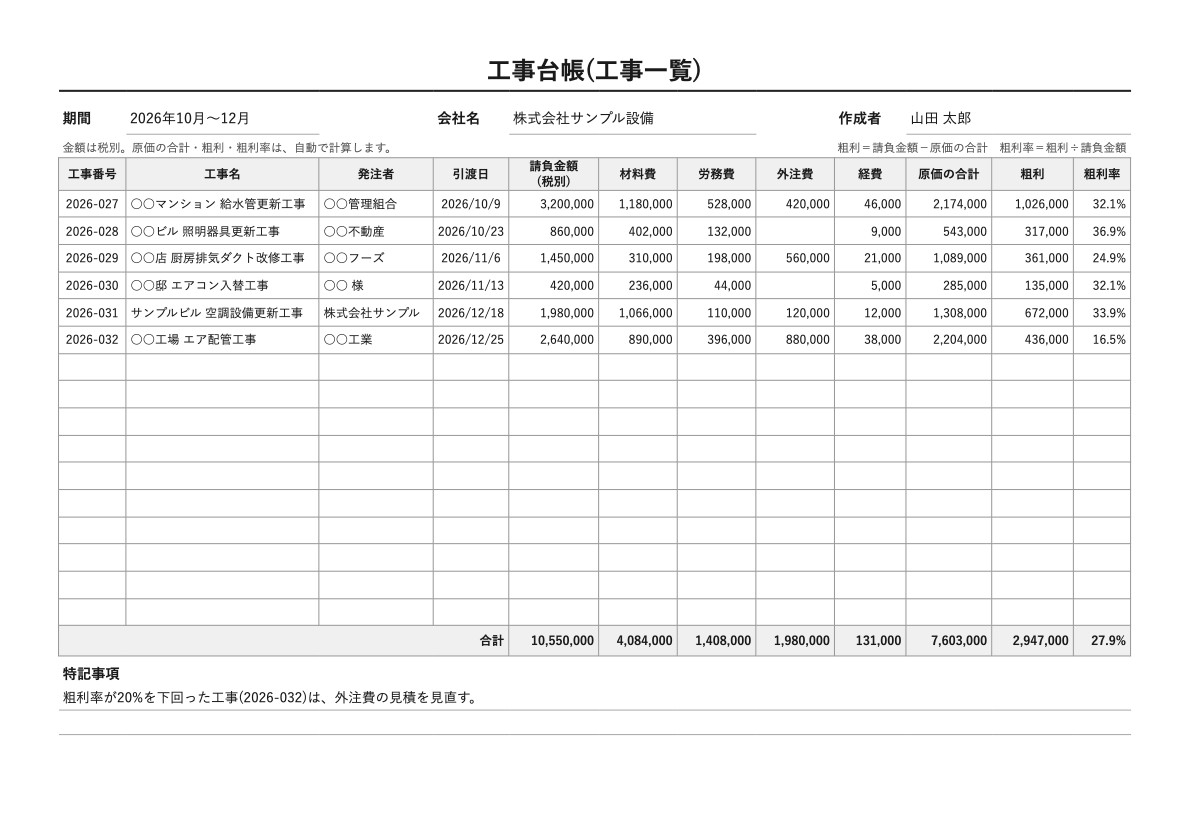
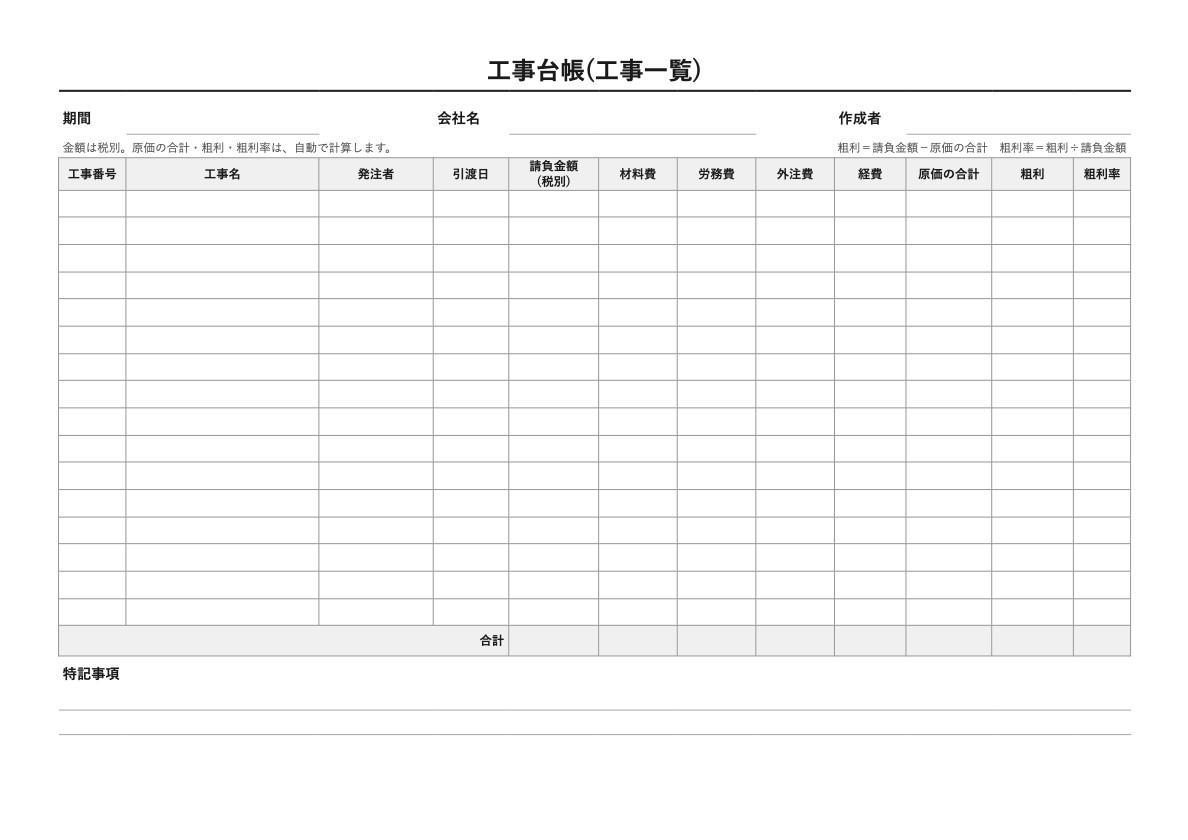
何件もの工事を、1行に1件ずつ並べる形です(A4横・16行)。工事番号・工事名・発注者・引渡日と、請負金額、4つの費目の原価を入れると、工事ごとの原価の合計・粗利・粗利率と、全体の合計を、Excelで自動で計算します。原価をまだ入れていない工事は、粗利が空のままで、全体の粗利率にも入りません。月や期の終わりに、どの工事で利益が出たかを見比べるときに向いています。工事ごとの台帳を付けているなら、その合計を写します。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
工事台帳の4つの費目と粗利の計算
工事台帳の費目は、決算の完成工事原価報告書と同じ、材料費・労務費・外注費・経費の4つにしておくと、決算のときに組み替えずに済みます。完成工事原価報告書の科目の中身は、国土交通省の告示で、次のように決まっています。
材料費
- 工事のために直接購入した素材、半製品、製品
- 材料貯蔵品(在庫)から振り替えた材料費
- 仮設材料の損耗額など
記入例では、屋外機と室内機、冷媒配管と保温材。
労務費
- 工事に従事した、直接雇用の作業員に対する賃金、給料、手当など
- 工種・工程別等の工事の完成を約する契約で、大部分が労務費であるものは、労務費に含めて書けます(労務外注費)
記入例では、自社の作業員の5人工。
外注費
- 工種・工程別等の工事について、素材、半製品、製品等を作業とともに提供し、完成することを約する契約に基づく支払額
- 労務費に含めたものは、除きます
記入例では、材料ともで頼んだ電気配線工事。
経費
- 材料費、労務費、外注費のどれでもない費用
- 動力用水光熱費、機械等経費、設計費、租税公課、地代家賃、保険料、事務用品費、通信交通費、雑費など
- 現場の従業員の給料手当、退職金、法定福利費、福利厚生費(経費のうちの人件費)
記入例では、駐車場代と高速代。
出典は、国土交通省の告示「建設業法施行規則別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類」(昭和57年建設省告示第1660号)です。国土交通省の告示・通達データベースに載っている版を確かめました。一人親方への支払いなど、どの費目に入れるか迷う費用は、社内で決めをそろえます。決算での分け方は、税理士にご確認ください。
粗利と粗利率の計算
粗利は、請負金額から原価の合計を引いた金額です。粗利率は、粗利を請負金額で割った割合です。記入例の工事では、次のようになります。
| 項目 | 計算 | 記入例 |
|---|---|---|
| 原価の合計 | 材料費+労務費+外注費+経費 | 1,308,000 |
| 粗利 | 請負金額−原価の合計 | 672,000 |
| 粗利率 | 粗利÷請負金額 | 33.9% |
決算の損益計算書では、完成工事高から完成工事原価を引いた額を、完成工事総利益と書きます(別記様式第十六号)。工事台帳の粗利は、これを工事1件ごとに見た数字です。
工事台帳の書き方と必要な項目
「どの工事に・いつ・何に・どこへ・いくら払ったか」が、1行で分かるように書きます。
| 欄 | 記入内容 | 記入例 |
|---|---|---|
| 工事名・工事番号 | 契約書や注文書の工事名と、社内で工事ごとに付ける番号 | サンプルビル 空調設備更新工事・2026-031 |
| 発注者・担当者 | 工事を頼んだ会社や人と、その工事の自社の責任者 | 株式会社サンプル・山田 太郎 |
| 工期 | 着工日と完了日 | 2026年11月16日〜12月18日 |
| 請負金額(税別) | 契約の金額(税別)。追加や変更があったら、変更後の金額に直す | 1,980,000 |
| 日付 | 納品や作業の日か、請求書の日付。どちらにするかを、社内でそろえる | 11/13 |
| 摘要 | 何の費用か。品名や作業の内容と、数量 | 冷媒配管・ドレン配管・保温材 |
| 取引先 | 仕入先や協力会社の名前。自社の作業員の分は「自社」 | サンプル管材 |
| 材料費・労務費・外注費・経費 | 1行に1つの費用を、その費目の列に、税別の金額で書く | 86,000(材料費の列) |
| 計・合計の行 | 行の計と、費目ごとの合計。Excelで計算します | 材料費1,066,000 |
| 原価の合計・粗利・粗利率 | 4つの費目の合計と、請負金額との差。Excelで計算します | 1,308,000・672,000・33.9% |
| 入金の記録 | 請求日・請求額(税込)・入金日・入金額(税込)。未入金は、Excelで計算します(標準型) | 11/16・着手金・653,400 |
| 実行予算 | 工事を始める前に立てた、費目ごとの原価の予定(実行予算つきの形) | 材料費1,050,000 |
1. 工事を請けたら、1枚作る
工事台帳は、工事を請けたときに1枚作ります。工事名と請負金額は、契約書や注文書と同じ書き方にすると、あとで照らし合わせやすくなります。
2. 請求書や納品書が届くたびに、1行ずつ書く
費用は、請求書や納品書が届くたびに、1行ずつ書き足します。工事が終わってからまとめて書くと、抜けが出て、粗利が合わなくなります。
3. 自社の作業員の分は、人工に単価を掛ける
自社の作業員の分は、出面表の人工に、1人工あたりの金額を掛けて、労務費の列に書きます(例:2人工×22,000円=44,000円)。
4. 請求と入金を書く
請求書を出したら、請求日と請求額を書き、入金があったら、入金日と入金額を書きます。請負金額と原価は税別、請求額と入金額は税込で書く形です。
5. 工事が終わったら、見積と比べる
工事が終わったら、工事見積書のときの原価と比べます。差の大きい費目が、次の見積で直す所です。建設業者は、請負契約を結ぶときに、工事の種別ごとの材料費や労務費などの内訳を書いた見積書を作るよう努めることになっています(建設業法 第20条第1項)。見積と工事台帳の費目をそろえておくと、比べやすくなります。
工事台帳の作成の義務と、保存期間・建設業法の帳簿
工事台帳の作成は、義務ですか
工事台帳という名前の書類は、建設業法・建設業法施行令・建設業法施行規則の条文には出てきません。決まった様式もありません。ただし、建設業者(建設業の許可を受けた会社)には、工事ごとの原価の記録がもとになる、次の決まりがあります。
| 場面 | 決まり |
|---|---|
| 毎年の決算の届出 | 毎事業年度が終わってから4か月以内に、貸借対照表や損益計算書などを、国土交通大臣か都道府県知事に提出します(建設業法第11条第2項・建設業法施行規則第10条第1項)。法人の損益計算書の様式(別記様式第十六号)には完成工事原価報告書が付いていて、完成工事原価を、材料費・労務費(うち労務外注費)・外注費・経費(うち人件費)に分けて書きます |
| 経営事項審査 | 公共性のある施設や工作物の建設工事を、発注者から直接請け負おうとする建設業者は、経営事項審査を受けます(建設業法 第27条の23第1項)。経営状況分析の申請には、同じ様式の、直前3年の各事業年度の貸借対照表や損益計算書などを添えます(第27条の24第3項・施行規則 第19条の4第1項) |
| 帳簿の備付け | 営業所ごとに、請負契約に関する事項を書いた帳簿を備えて、保存します(建設業法 第40条の3)。工事台帳とは、書く事項が違います(下の「建設業法の帳簿は、別に備える」) |
経営事項審査の申請で出す書類は、申請先の手引きで確かめてください。たとえば、国土交通省北陸地方整備局「経営事項審査の提出書類一覧表」(PDF)では、完成工事高の確認書類は、工事経歴書に記載した工事の工事請負契約書か、注文書と請書の写しなどで、工事台帳は一覧にありません(必要に応じて、ほかの確認書類を求める場合がある、とも書かれています)。条文はe-Gov法令検索で、一覧表は令和8年1月19日一部修正の版で確かめました。
保存期間
工事台帳という名前の書類に、保存の年数を決めた条文はありません。ただし、法人は、帳簿と、取引で作ったり受け取ったりした書類を、保存することになっています。工事台帳を、会計の帳簿の1つとして付けているなら、同じ期間は残してください。
| 保存する物 | 保存期間 |
|---|---|
| 法人の帳簿と、取引の書類(注文書・契約書・領収書など) | その事業年度の確定申告書の提出期限の翌日から7年間。青色申告書を提出した事業年度で欠損金額が生じた事業年度などは、10年間(国税庁のタックスアンサーNo.5930・法人税法施行規則第59条第1項) |
| 建設業法の帳簿と、添付の書類(契約書の写しなど) | 請け負った工事ごとに、目的物の引渡しをしたときから5年間。発注者と結んだ、住宅を新築する工事は10年間(建設業法施行規則 第28条第1項) |
| 発注者から直接請け負った工事の、完成図と、発注者との打合せ記録(施工体制台帳を作る工事は、施工体系図も) | 目的物の引渡しをしたときから10年間(施行規則 第26条第5項・第28条第2項) |
| 材料費等記載見積書と、その内容についての注文者との打合せ記録(作ったとき) | 同じく10年間。下請の工事にも当たります(施行規則 第26条第5項第4号・第5号・第28条第2項) |
建設業法の帳簿は、別に備える
工事台帳は、原価と粗利を見るための社内の台帳で、建設業法 第40条の3の帳簿の代わりにはなりません。帳簿に書く事項は、次のとおりです(施行規則 第26条第1項)。
- 営業所の代表者の氏名と、代表者になった年月日
- 注文者と結んだ請負契約:工事の名称と工事現場の所在地、契約を締結した年月日、注文者の商号と住所(建設業者なら許可番号)、完成を確認するための検査が完了した年月日、引渡しをした年月日
- 下請負人と結んだ下請契約:工事の名称と工事現場の所在地、契約を締結した年月日、下請負人の商号と住所(建設業者なら許可番号)、検査を完了した年月日、引渡しを受けた年月日など
帳簿には、契約書かその写しなどを添付します(同条第2項)。帳簿の事項は、パソコンのファイルに記録して、必要に応じて営業所で画面や紙に表示できれば、帳簿への記載に代えられます(同条第6項)。条文と出典は、e-Gov法令検索と各省庁のページで確かめました。
工事台帳の注意点
- 税別か税込かを、そろえる。請負金額と原価は、税別か税込のどちらかにそろえます。このひな形は、税別で書く形です。税別と税込がまざると、粗利が合わなくなります。
- 費用は、その都度書く。請求書や納品書が届いたときに書きます。あとでまとめると、小さな経費や、自社の作業員の人工が抜けやすくなります。
- 費目の決めを、社内でそろえる。同じ費用を、工事によって違う費目に入れると、工事どうしを比べられません。
- 請負金額が変わったら、直す。追加工事や値引きで請負金額が変わったら、請負金額の欄を直します。粗利と粗利率は、計算し直されます。
- 式の入ったセルに、数を打たない。計・合計・粗利・粗利率のセルには、式が入っています。数を直接打つと、式が消えます。
- 工事台帳だけで、建設業法の帳簿を済ませない。帳簿は、書く事項が決まっています。契約書の写しなどを添えて、別に備えます。