
注文請書とは
注文請書(ちゅうもんうけしょ)は、受注者が、注文書の内容を確かめて、「お請けします」と発注者に返す書類です。請書(うけしょ)とも呼ばれます。建設工事の請負は、書面を交わすことが、建設業法で決まっています(くわしくは、下の「建設業法の決まりと保管期間」)。役割は、3つあります。
| 役割 | 中身 |
|---|---|
| 承諾を書面に残す | 注文書の工事名・工期・金額でお請けしたことを、発注者に返します。注文書(申込み)と注文請書(承諾)がそろうと、契約が成り立ったことが書面に残ります |
| 条件のくい違いを防ぐ | 注文書と同じ内容を書くので、金額や工期の思い違いに、着工の前に気づけます |
| 契約の成立を証明する | 請負の契約の成立を証明する書類になります。そのため、紙で作って渡すと、収入印紙を貼ることがあります |
見積書・注文書・注文請書は、次の順に交わします。
| 書類 | 出す人 → 受け取る人 | 中身 |
|---|---|---|
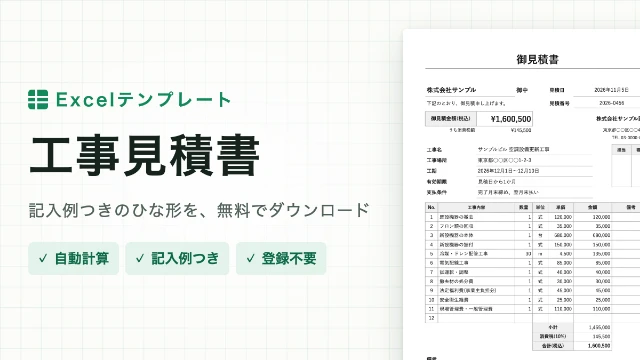
| 工事見積書 | 受注者 → 発注者 | 工事の内訳と金額を示します(工事見積書のテンプレート) |
| 注文書 | 発注者 → 受注者 | 見積の内容で工事を頼みます。契約の申込みです(注文書のテンプレート) |
| 注文請書 | 受注者 → 発注者 | 注文をお請けします。契約の承諾です。収入印紙を貼ることがあります |
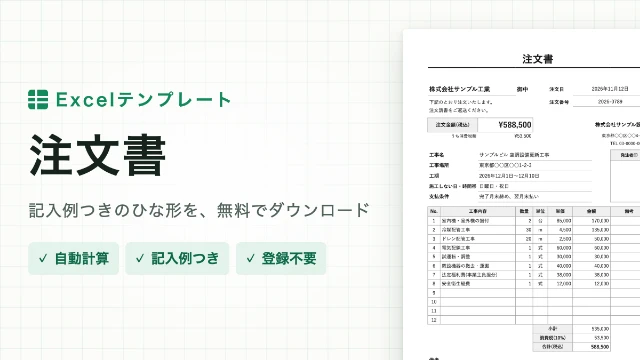
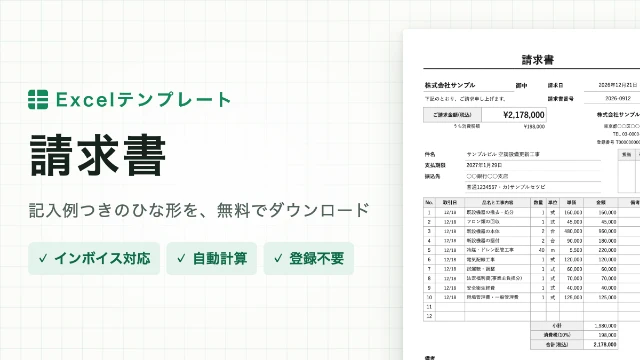
注文請書エクセル(工事用・明細つき)
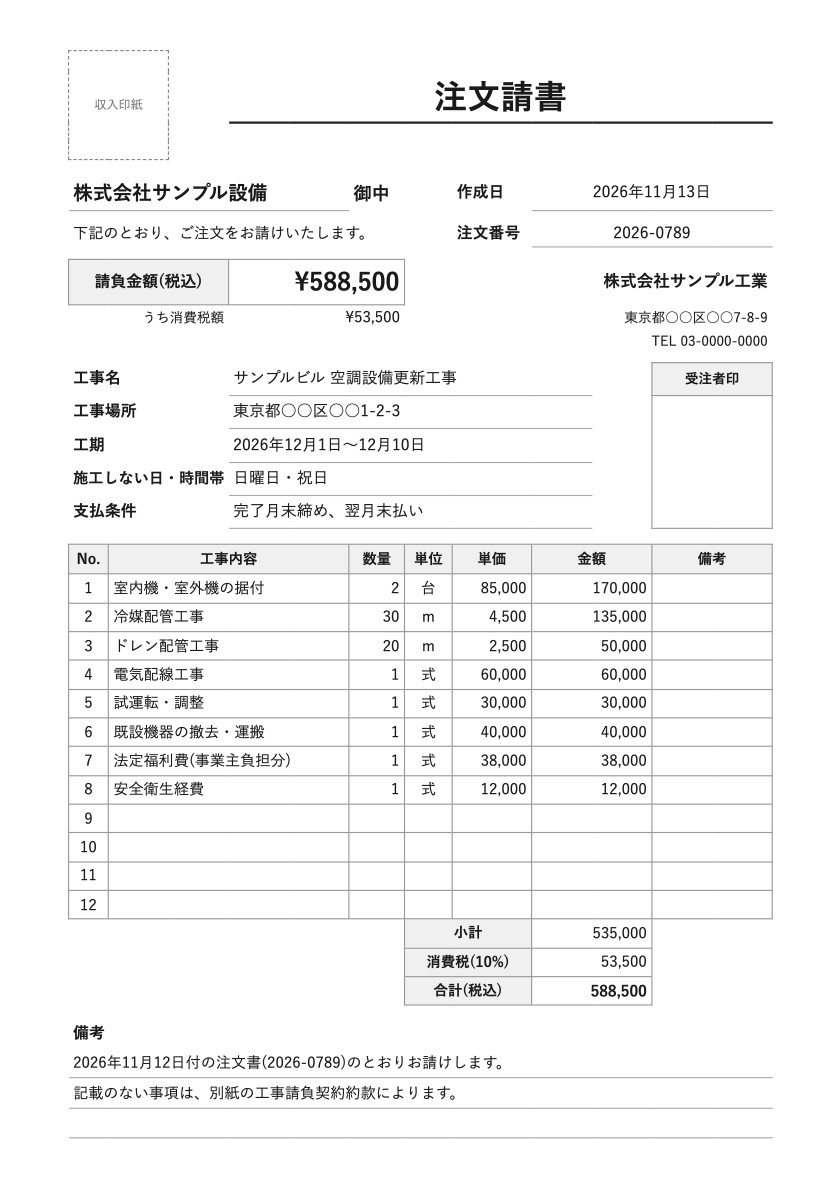
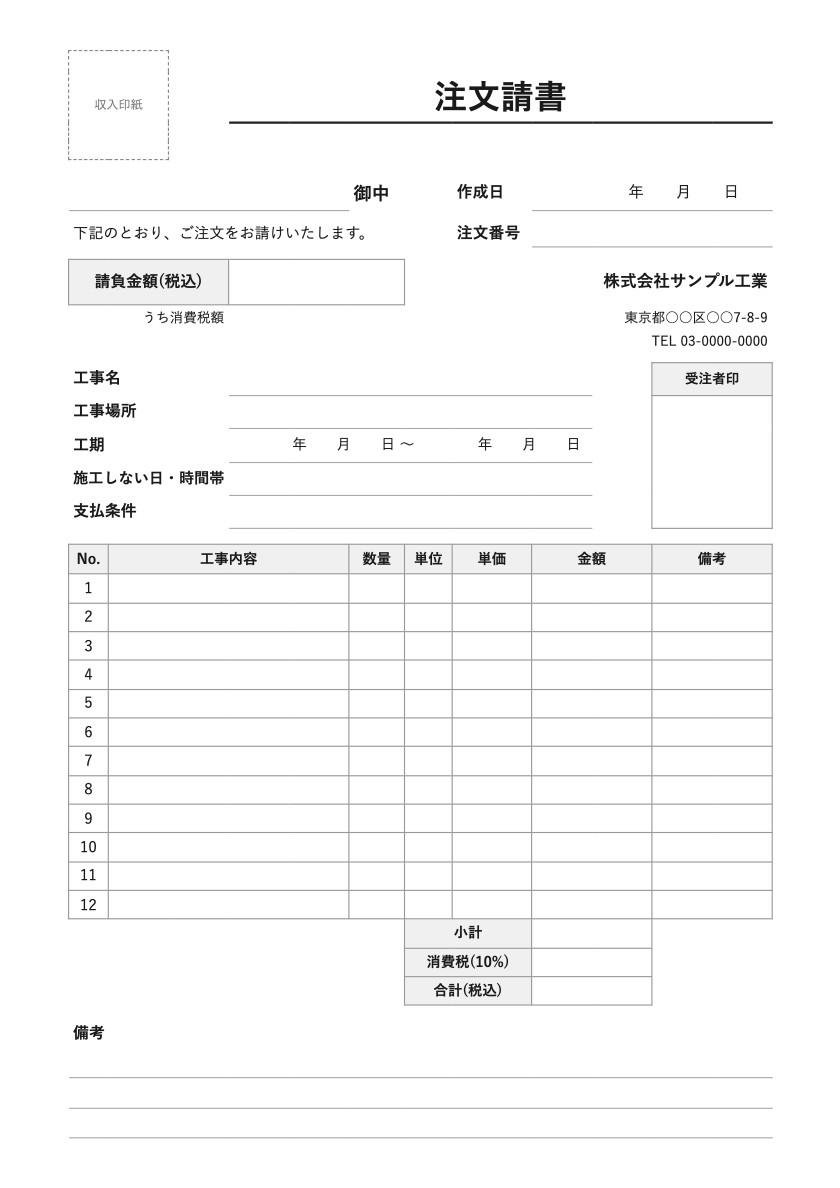
収入印紙を貼る枠と、工事名・工事場所・工期・支払条件、明細(工事内容・数量・単位・単価・金額)を、A4の1枚にまとめます。金額(数量×単価)・小計・消費税・合計は、Excelで自動で計算し、頭の請負金額(税込)と「うち消費税額」にも入ります(消費税は10%で、1円未満は切り捨て。違うときは、式を書き替えてください)。明細は12行です。工事の内訳を、注文書と照らし合わせて残したいときに向いています。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
注文請書エクセル(簡易型・明細なし)
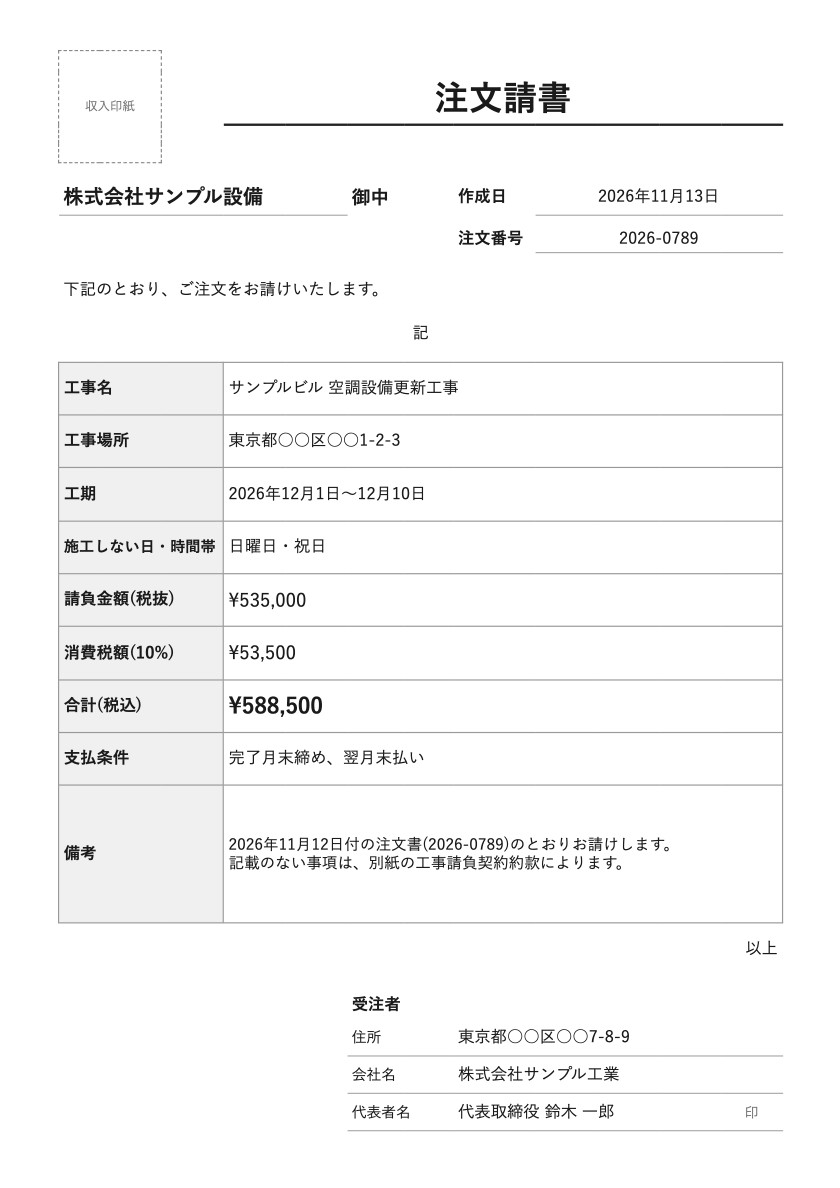
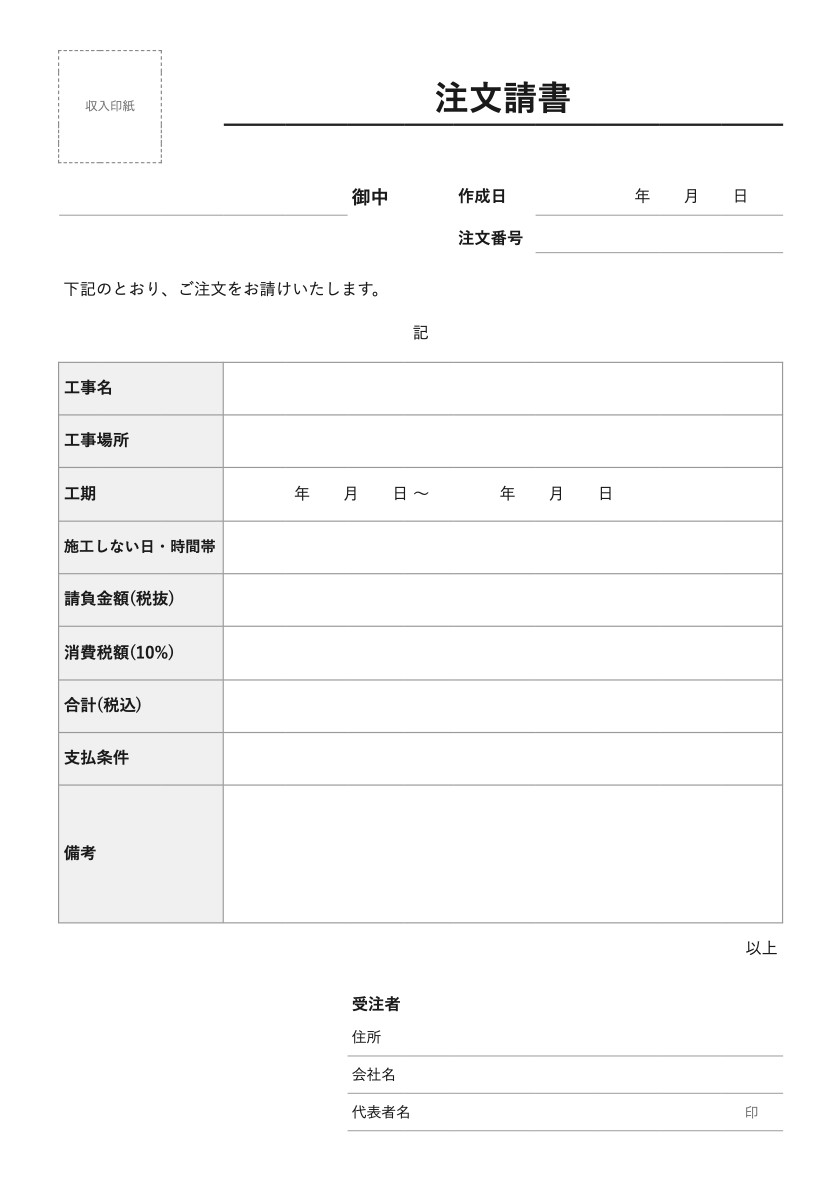
明細の表を持たない形です。「記」の下の表に、工事名・工事場所・工期・請負金額・支払条件を書きます。請負金額(税抜)を入れると、消費税額と合計(税込)が自動で入ります。内訳は注文書や見積書のとおりで、請書には金額と条件だけを書けば足りるときに向いています。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
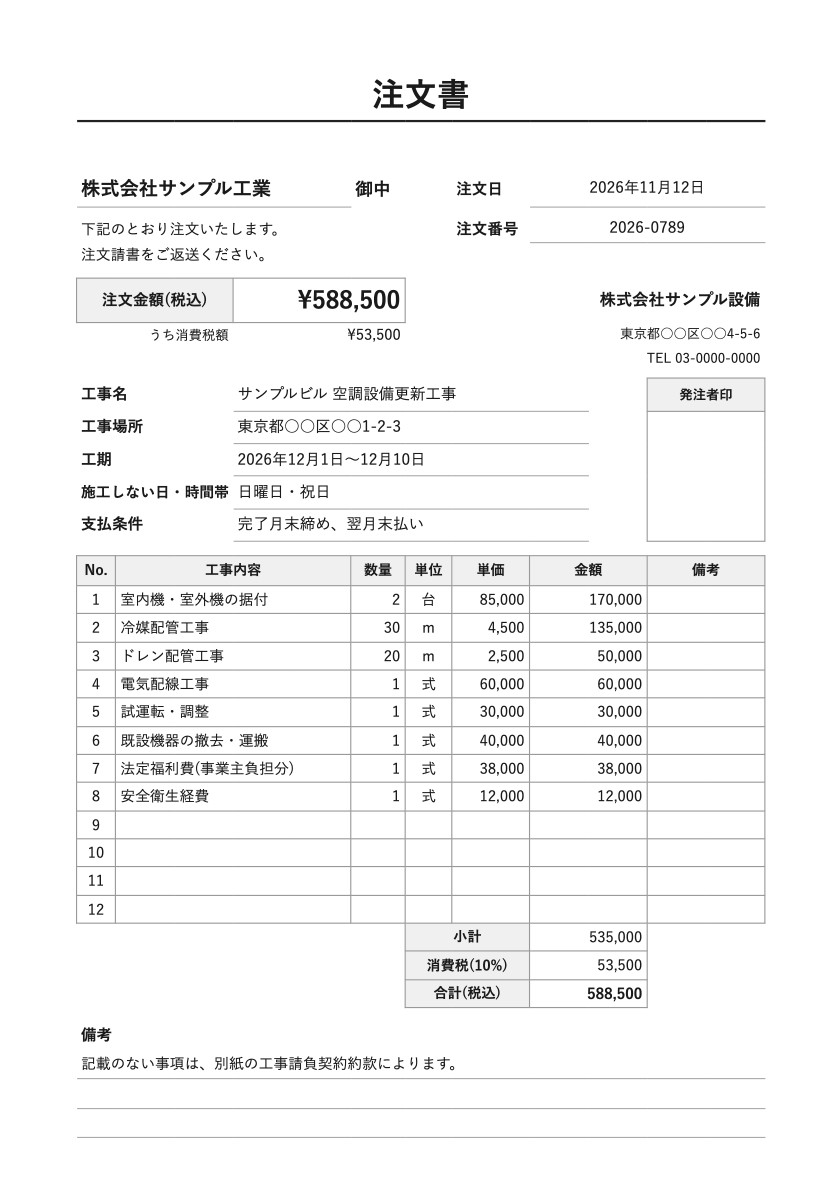
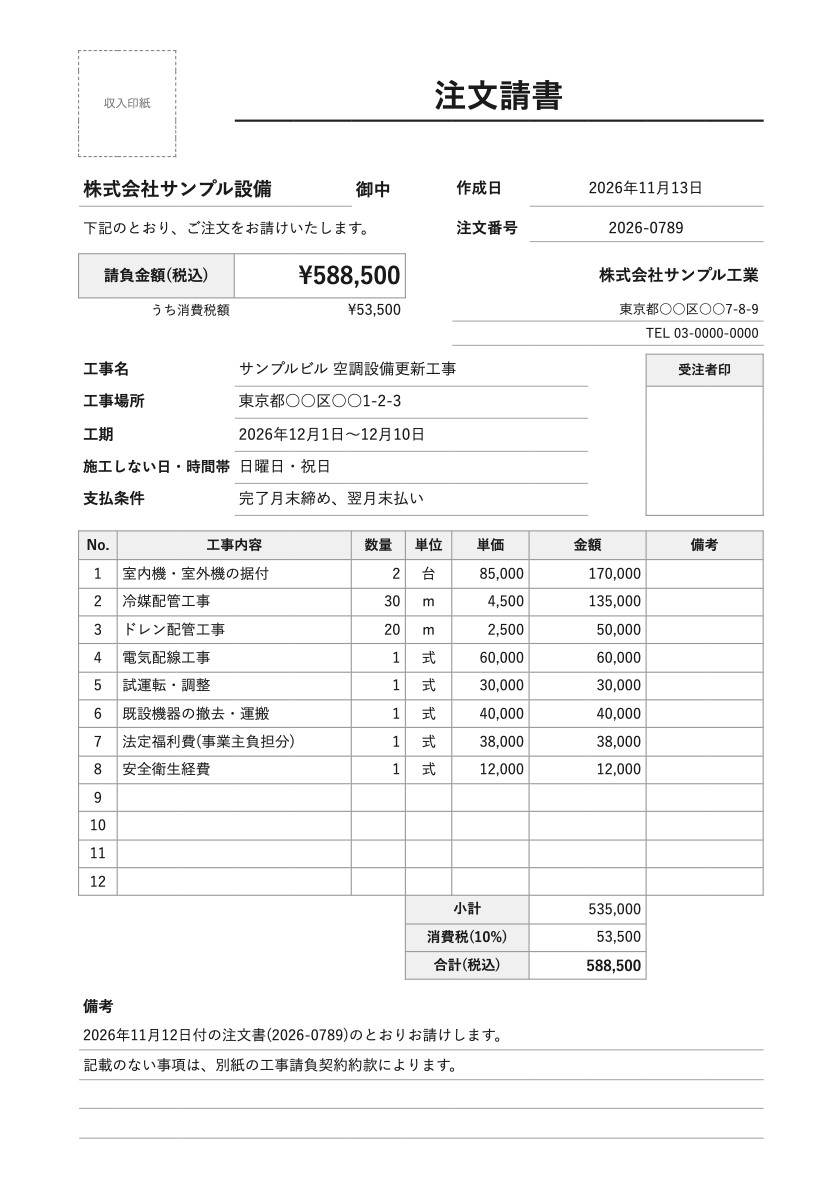
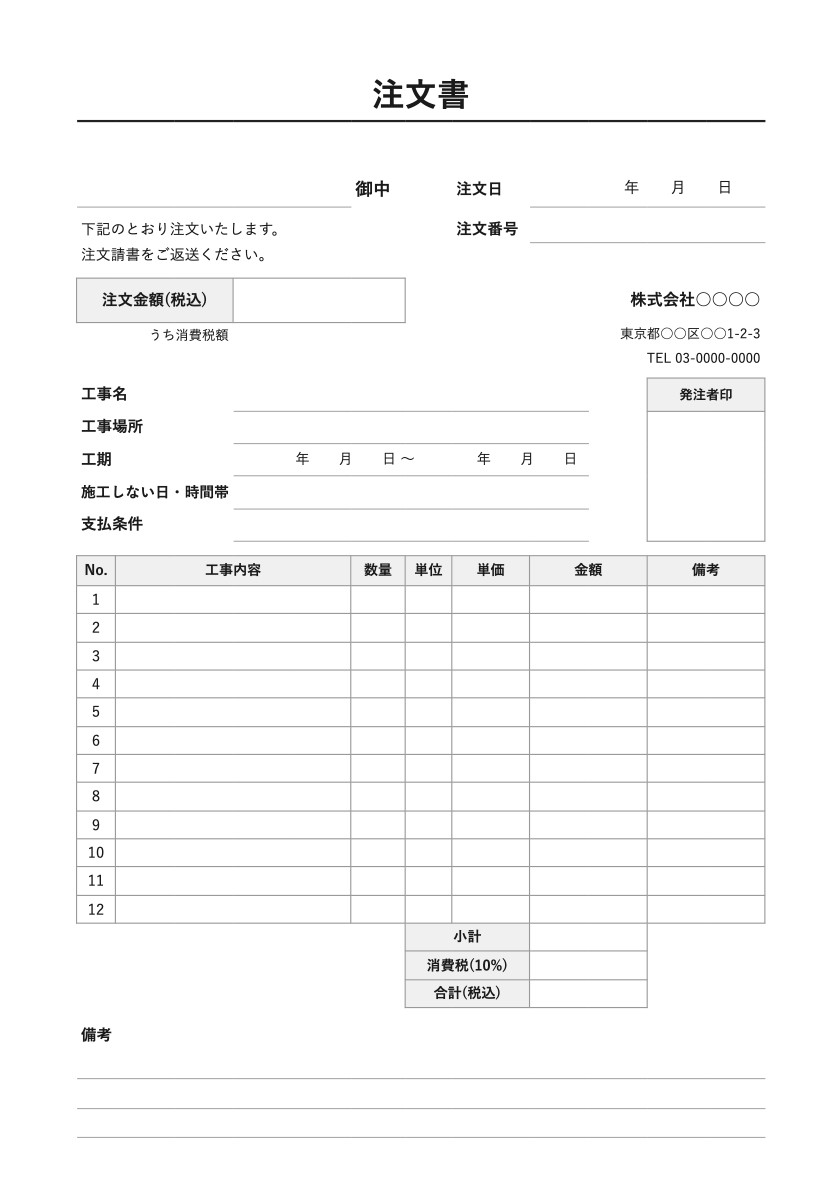
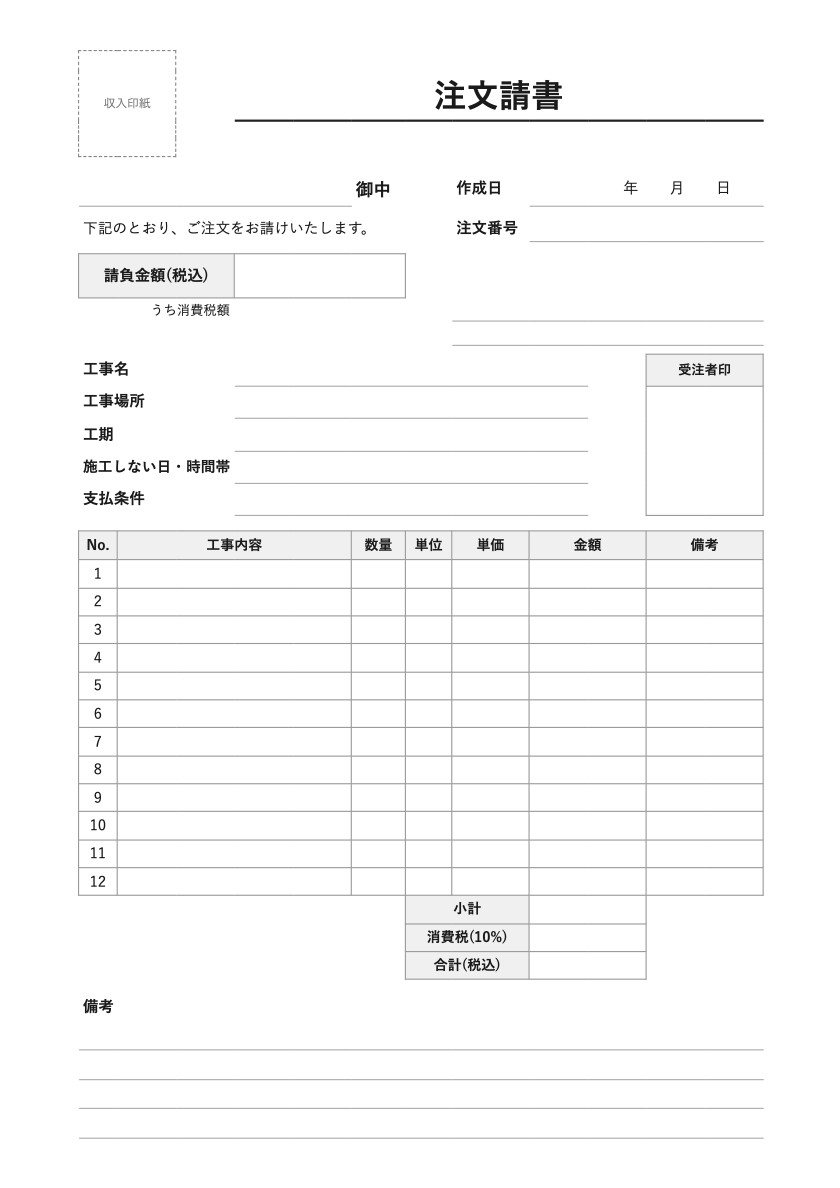
注文請書エクセル(注文書とセット)
注文書と注文請書を、1つのExcelにまとめた形です(記入用のシートが2枚と、記入例が2枚)。注文書のシートに書いた中身が、注文請書のシートに自動で写ります。注文請書のシートに書くのは、作成日と、受注者の住所・電話番号だけです。発注者が2枚をまとめて作り、受注者が請書に印を押して返す進め方に向いています。
注文書のシートの「注文請書をご返送ください。」は、消さずに残します。見積書に基づく申込みであることを書いた注文書などは、原則として印紙税の契約書に当たりますが、相手が別に請書を作ることが書いてあれば、当たらないためです(印紙税法基本通達第21条第2項)。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
注文請書の収入印紙の金額
注文請書は、請負の契約の成立を証明する書類なので、印紙税の第2号文書(請負に関する契約書)に当たります。請書のように、契約の当事者の一方だけが作る書類も、契約書に入ります(印紙税法別表第一の通則5・国税庁のタックスアンサーNo.7102)。記載金額が1万円以上なら、収入印紙を貼ります。
印紙税額の表
建設工事の請負の契約書は、平成26年4月1日から令和9年3月31日までに作る物の税額が、軽くなっています(租税特別措置法第91条第2項・No.7108)。
| 記載金額 | 建設工事の請負 | 建設工事でない請負 |
|---|---|---|
| 1万円未満 | 非課税 | 非課税 |
| 1万円以上100万円以下 | 200円 | 200円 |
| 100万円を超え200万円以下 | 200円 | 400円 |
| 200万円を超え300万円以下 | 500円 | 1,000円 |
| 300万円を超え500万円以下 | 1,000円 | 2,000円 |
| 500万円を超え1,000万円以下 | 5,000円 | 1万円 |
| 1,000万円を超え5,000万円以下 | 1万円 | 2万円 |
| 5,000万円を超え1億円以下 | 3万円 | 6万円 |
| 1億円を超え5億円以下 | 6万円 | 10万円 |
| 5億円を超え10億円以下 | 16万円 | 20万円 |
| 10億円を超え50億円以下 | 32万円 | 40万円 |
| 50億円を超えるもの | 48万円 | 60万円 |
| 契約金額の記載のないもの | 200円 | 200円 |
軽減は、令和9年3月31日までに作る契約書の物です。それより後に作る物の税額は、国税庁の案内でご確認ください(出典:国税庁のページとe-Gov法令検索)。
- 建設業法 第2条第1項の建設工事(電気工事・管工事・消防施設工事など)の請負です
- 建設工事の契約書に、設計などのほかの請負が一緒に書いてあっても、全体が軽減の対象です
- 設備の保守・点検・清掃などの請負も、第2号文書に当たります
- 建物の設計・建設機械などの保守・機械の修理だけを決める契約書は、軽減の対象になりません
- 続けて行う取引の基本の条件を決める契約書は、第7号文書(1通4,000円)になることがあります
どれに当たるかは、税務署か税理士にご確認ください。
(出典:国税庁のタックスアンサーNo.7102・No.7104・国税庁のパンフレット(PDF))
記載金額は、消費税を分けて書くと税抜
消費税の課税事業者が、消費税の額を分けて書いたときは、税抜の金額が、印紙税の記載金額になります(国税庁のタックスアンサーNo.7124)。
| 書き方 | 記載金額 |
|---|---|
| 請負金額1,100万円 うち消費税額等100万円 | 1,000万円(消費税の額を含めません) |
| 請負金額1,100万円 税抜価格1,000万円 | 1,000万円(消費税の額が、すぐ計算できるため) |
| 請負金額1,100万円(税込) | 1,100万円(消費税の額が、明らかとは言えないため) |
ひな形は、請負金額(税込)の下に「うち消費税額」を、明細の下に小計・消費税・合計を分けて書くので、課税事業者なら、小計(税抜)で印紙の金額を決めます。記入例は、小計が535,000円なので、200円です。消費税の免税事業者は、消費税の額を分けて書いても、税込の金額が記載金額になります。
貼る人・消印・貼り忘れ
印紙税法第3条第1項
- 印紙税を納めるのは、課税文書を作った人です。注文請書は、作って発注者に渡す受注者が貼ります
印紙税法 第8条第2項・印紙税法施行令第5条
- 請書と印紙の彩紋とにかけて、はっきりと印紙を消します
- 消すのは、作った人や、代理人・従業員の、印か署名です
印紙税法 第20条・国税庁のタックスアンサーNo.7131
- 貼らなかった印紙税の額と、その2倍の額を合わせた、3倍の過怠税がかかります
- 調査を受ける前に、自分から印紙税不納付事実申出書を出したときは、1.1倍です
- 貼った印紙を消さなかったときは、その印紙の額面と同じ額の過怠税がかかります
過怠税は、法人税の損金や、所得税の必要経費になりません。
福岡国税局の文書回答事例(平成20年10月24日)・印紙税法基本通達第44条
- 注文請書をPDFなどの電子データにして、メールで送るだけなら、課税文書を作ったことにはならない、という回答事例があります
- 送ったあとに、紙の現物も持参や郵送で渡すと、課税文書の作成に当たります
照会した会社の事例についての見解です。迷うときは、税務署か税理士にご確認ください。
注文請書の書き方と必要な項目
注文請書は、注文書と同じ内容を書き、受注者の印を押して返します。
| 欄 | 記入内容 | 記入例 |
|---|---|---|
| 収入印紙 | 記載金額に応じた印紙を枠に貼り、印紙と用紙にかけて、印か署名で消します | 200円(記載金額が1万円以上100万円以下) |
| 発注者 | 注文書を出した相手の会社名。会社は「御中」、個人は「様」に直します | 株式会社サンプル設備 御中 |
| 作成日・注文番号 | 請書を作った日と、注文書に書いてある番号 | 2026年11月13日・2026-0789 |
| 請負金額 | 合計(税込)と、うち消費税額。明細を書くと、自動で入ります | ¥588,500(うち消費税額 ¥53,500) |
| 工事名・工事場所 | 注文書と同じ内容 | サンプルビル 空調設備更新工事 |
| 工期 | 工事を始める日と、終える日 | 2026年12月1日〜12月10日 |
| 施工しない日・時間帯 | 工事をしない日や時間帯を決めるときに書きます | 日曜日・祝日 |
| 支払条件 | 支払いの時期と方法。注文書と同じ内容 | 完了月末締め、翌月末払い |
| 明細 | 工事内容・数量・単位・単価を、注文書の明細と同じに。金額・小計・消費税・合計は、自動で入ります | 冷媒配管工事・30・m・4,500 |
| 備考 | どの注文書をお請けしたかと、約款のこと | 2026年11月12日付の注文書(2026-0789)のとおりお請けします。 |
| 受注者印 | 受注者の会社の印 | (受注者の印) |
1. 発注者・作成日・注文番号
注文番号は、注文書の番号を写します。作成日・注文番号・金額がそろっていると、注文書・請求書と照らし合わせやすくなります。
2. 工事名・工期・施工しない日
工事名・工事場所・工期は、注文書のとおりに書きます。違う条件でお請けするときは、先に発注者と話し、注文書を出し直してもらいます。「施工しない日・時間帯」は、建設工事の契約で、決めたときに書面に書く事項です(建設業法 第19条第1項第4号)。
3. 明細と金額
明細は、注文書と同じ内訳・同じ金額で書きます。数量と単価を入れると、金額・小計・消費税・合計と、頭の請負金額が入ります。
4. 備考
備考には、どの注文書をお請けしたか(日付と注文番号)を書きます。約款を添えるときや、基本契約書があるときは、「記載のない事項は、別紙の工事請負契約約款によります。」のように書きます。
5. 受注者印と収入印紙
受注者の印を押し、収入印紙を貼って消してから、発注者に渡します。
注文請書と建設業法の決まり・保管期間
注文請書の作成は、義務ですか
民法では、契約の成立に、書面の作成は要りません。ただし、建設工事の請負は、書面を交わすことが決まっています(出典:e-Gov法令検索)。
| 場面 | 決まり |
|---|---|
| ふつうの取引 | 契約は、申込みに対して相手方が承諾をしたときに成立します。法令に特別の定めがある場合を除き、書面の作成は要りません(民法第522条) |
| 建設工事の請負 | 契約の当事者は、契約の締結に際して、工事内容・請負代金の額・工事着手の時期と工事完成の時期などを書面に記載し、署名又は記名押印をして、相互に交付します(建設業法 第19条第1項)。注文書と注文請書を交わすのは、そのやり方の1つです(要件は、下の「建設業法の決まり」) |
建設業法の決まり
上の表のとおり、建設工事の請負契約は、建設業法 第19条第1項の事項(工事内容・請負代金の額・工期のほか、検査と引渡しの時期・支払いの時期と方法・紛争の解決方法など)を、書面で交わします。注文書と請書で契約するときの要件を、国土交通省が通知で示しています。
| 交わし方 | 要件 |
|---|---|
| 基本契約書を交わしたうえで、注文書と請書を交わす | 基本契約書に、注文書と請書に書く事項を除いた、第19条第1項の事項を書き、署名又は記名押印をして相互に交付します。注文書と請書には、工事内容・請負代金の額・工期・施工しない日や時間帯(第1号から第4号)などを書き、「記載のない事項は、基本契約書の定めによる」ことを明記します |
| 注文書と請書だけを交わす | 注文書と請書のそれぞれに、同じ内容の基本契約約款を添付します。約款に、個別の記載事項を除いた、第19条第1項の事項を書き、複数枚に及ぶときは割印を押します。注文書と請書には、上と同じ事項を書き、「記載のない事項は、約款の定めによる」ことを明記します |
どちらも、注文書には注文者が、請書には請負者が、署名又は記名押印をします。基本契約書を交わしていて、注文者が消費者でないことなど、通知の3つの要件を全て満たすときは、注文書と請書への署名や記名押印は、必ずしも要りません(国土交通省の通知「注文書及び請書による契約の締結について」(PDF)。最終改正は令和7年9月30日)。
国土交通省の建設業法令遵守ガイドライン(第12版)は、下請工事で、基本契約書を取り交わさず、契約約款も添付せずに、注文書と請書のみで契約を締結することを、建設業法 第19条第1項の違反になる行為事例に挙げています。ひな形の欄で書けるのは、工事内容・請負代金の額・工期・施工しない日と時間帯までです。ほかの事項は、基本契約書か、添付する約款で補います。電子で交わすときは、あらかじめ相手方の承諾を得るなどの決まりがあります(建設業法 第19条第3項)。
保管期間
| 決まり | 保存する物と期間 |
|---|---|
| 建設業法(建設業者) | 営業所ごとの帳簿に、第19条の書面かその写しを添付します。保存期間は、工事の目的物の引渡しをしたときから5年間。発注者と結んだ、住宅を新築する工事は10年間(建設業法施行規則第26条第2項第1号・第28条第1項) |
| 法人税法(法人) | 相手方から受け取った注文書・契約書などと、自分で作ったこれらの書類の写しを、7年間(青色申告書を提出した事業年度で欠損金額が生じた事業年度などは、10年間。国税庁のタックスアンサーNo.5930)。書類を作った日や受け取った日の属する事業年度の、終了の日の翌日から2月を経過した日から数えます(法人税法施行規則第59条・第67条) |
受注者は、渡した注文請書の控えと、受け取った注文書を、一緒に残しておきます(出典:e-Gov法令検索)。
注文請書の注意点
- 注文書と同じ内容で書く。工事名・工期・金額・内訳が注文書と違うと、どちらの条件で契約したのかが分からなくなります。
- 消費税の行を消さない。「請負金額(税込)」だけを書いて、消費税の額を書かないと、税込の金額で印紙を決めることになります。
- 印紙は、渡す前に貼って消す。印紙税は、課税文書の作成の時までに納めます。貼り忘れと、消印の忘れに、過怠税がかかります。
- 軽減の期限を確かめる。建設工事の請負の軽減は、令和9年3月31日までに作る契約書の物です。
- 建設工事は、約款か基本契約書と合わせる。注文書と請書だけでは、建設業法 第19条第1項の事項が足りません。下請工事の契約の書面は、原則として、着工の前に交わします(国土交通省のガイドライン)。