
検収書とは
検収書は、納められた物や、終わった工事を、発注者(受け取る側)が注文の内容と照らし合わせて確かめ、「合格です」と受注者に出す書類です。検収報告書・検収通知書・検収確認書とも呼ばれます。役割は、3つあります。
| 役割 | 中身 |
|---|---|
| 合格を知らせる | 納められた物や工事が、注文の内容に合っていたことを、受注者に伝えます |
| 検収した日と内容を残す | いつ・だれが・何を・いくつ検収したかが、書面に残ります |
| 請求と支払のもとにする | 受注者は、検収書を受け取ってから、その内容に合わせて請求書を出すのが、よくある流れです |
納品から請求までの書類との違いは、次のとおりです。
| 書類 | 出す人 → 受け取る人 | 伝えること |
|---|---|---|
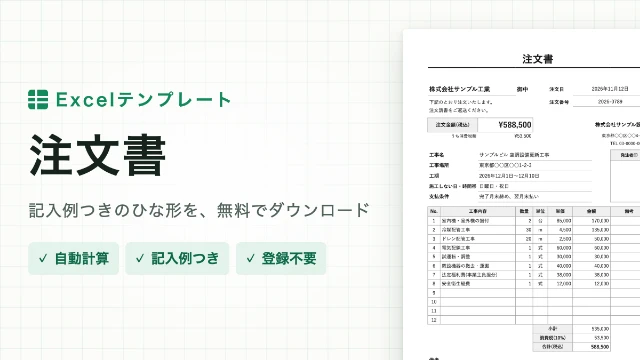
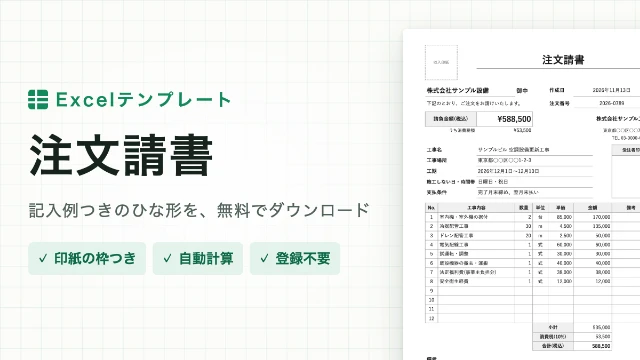
| 注文請書 | 受注者 → 発注者 | 注文をお請けします(注文請書のテンプレート) |
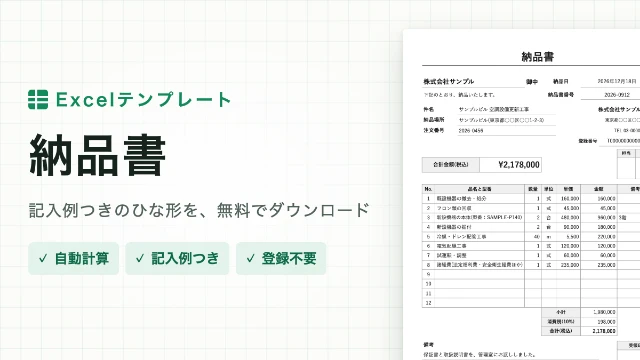
| 納品書 | 受注者 → 発注者 | 納めました(納品書のテンプレート) |
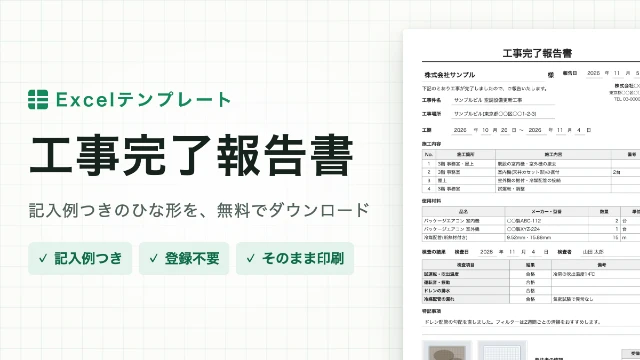
| 工事完了報告書 | 受注者 → 発注者 | 工事が終わりました(工事完了報告書のテンプレート) |
| 受領書 | 発注者 → 受注者 | 受け取りました。中身の検査までは表しません |
| 検収書 | 発注者 → 受注者 | 数や仕上がりを検査して、合格です |
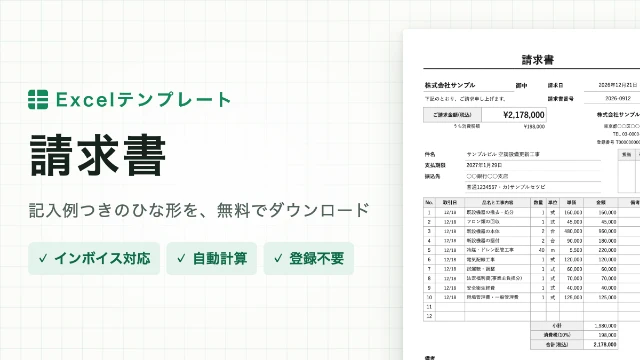
| 請求書 | 受注者 → 発注者 | 検収した分の代金を請求します(請求書のテンプレート) |
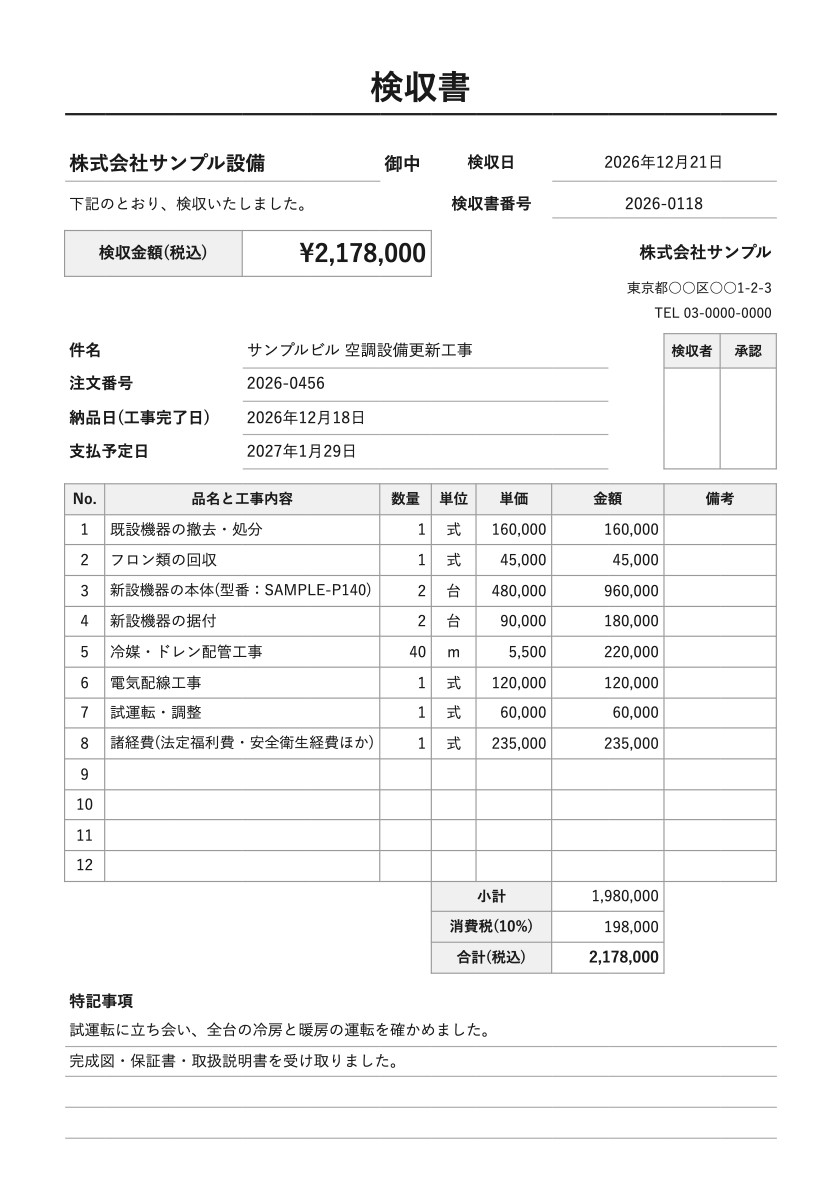
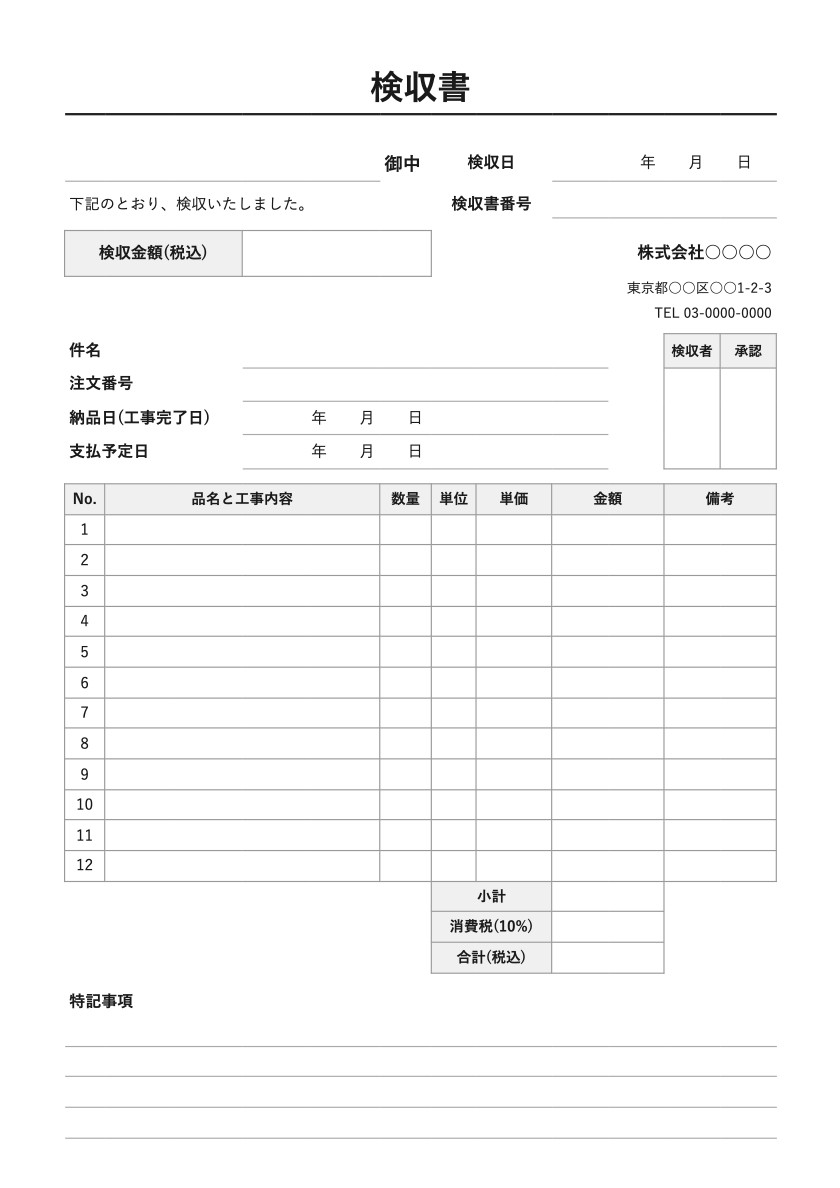
検収書エクセル(標準型)
受注者・検収日・検収金額・件名・注文番号・納品日・支払予定日と、明細(12行)、特記事項、検収者と承認の押印の枠を、A4の1枚にまとめます。金額(数量×単価)・小計・消費税・合計は、Excelで自動で計算し、頭の検収金額(税込)にも入ります(消費税は10%で、1円未満は切り捨て。違うときは、式を書き替えてください)。単位は、一覧から選べます(ほかの字も書けます)。工事の検収にも、機器や材料の検収にも使えます。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
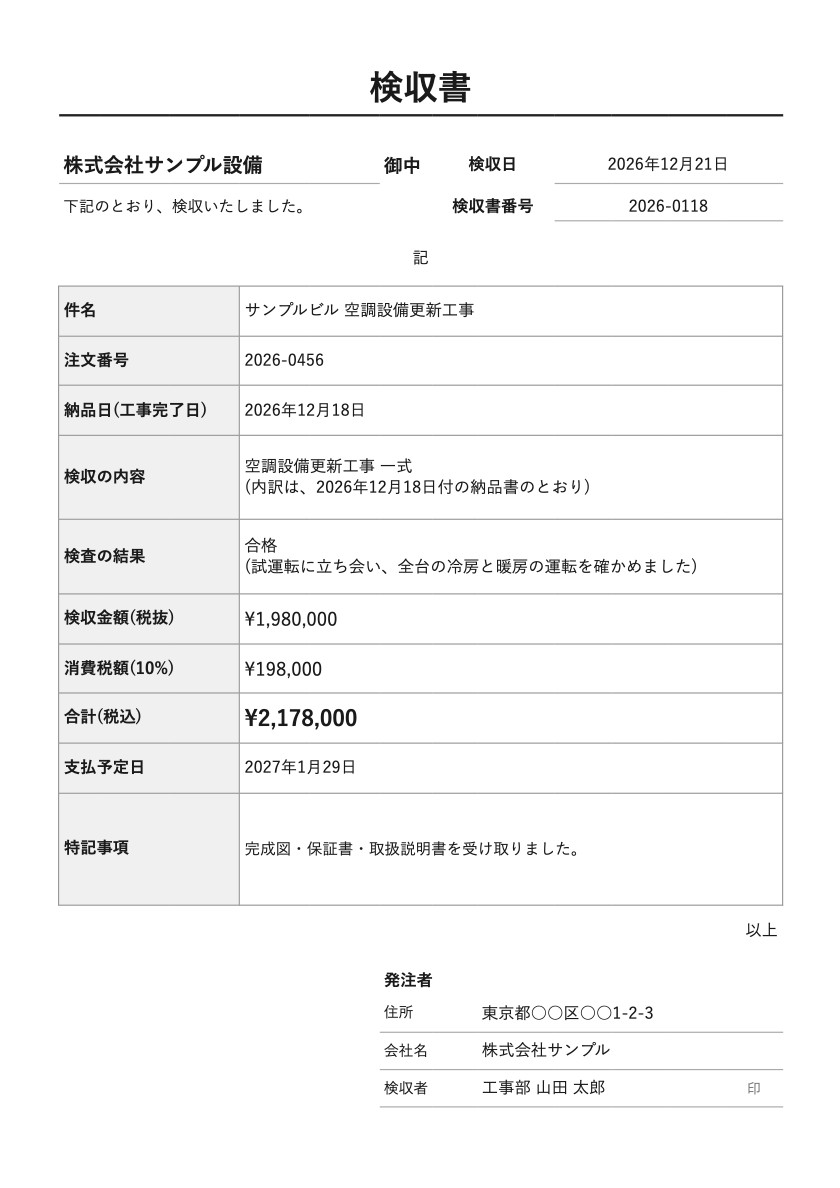
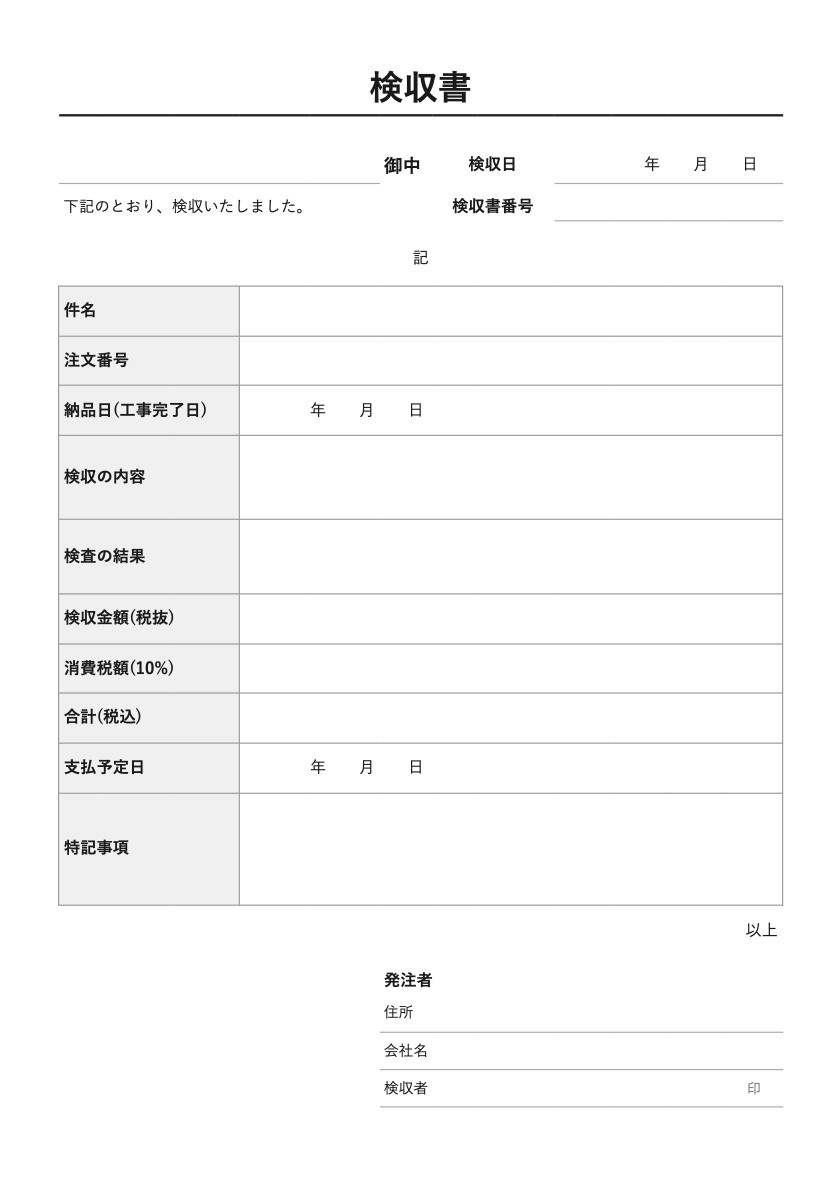
検収書エクセル(簡易型・明細なし)
明細の表を持たない形です。「記」の下の表に、件名・納品日・検収の内容・検査の結果・検収金額・支払予定日などを書きます。検収金額(税抜)を入れると、消費税額と合計(税込)が自動で入ります。内訳は納品書や注文書のとおりで、検収書には、合格したことと金額だけを書けば足りるときに向いています。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
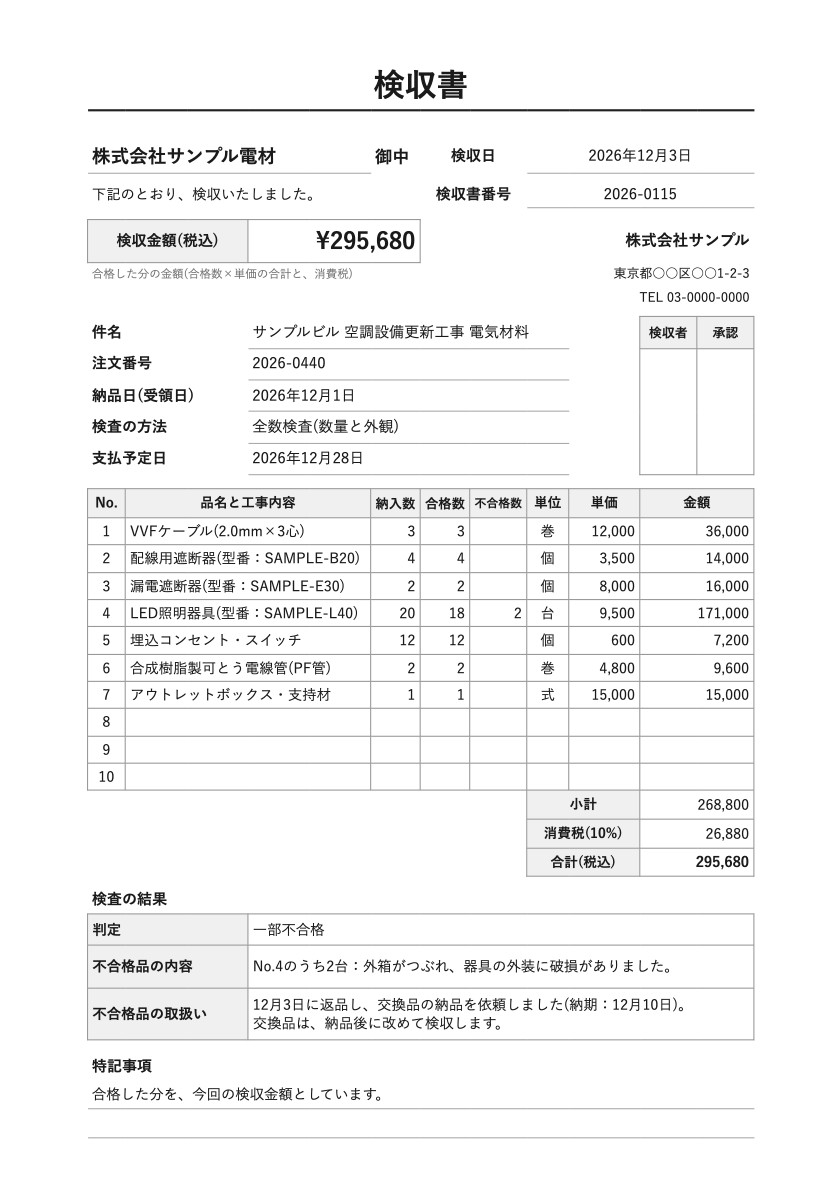
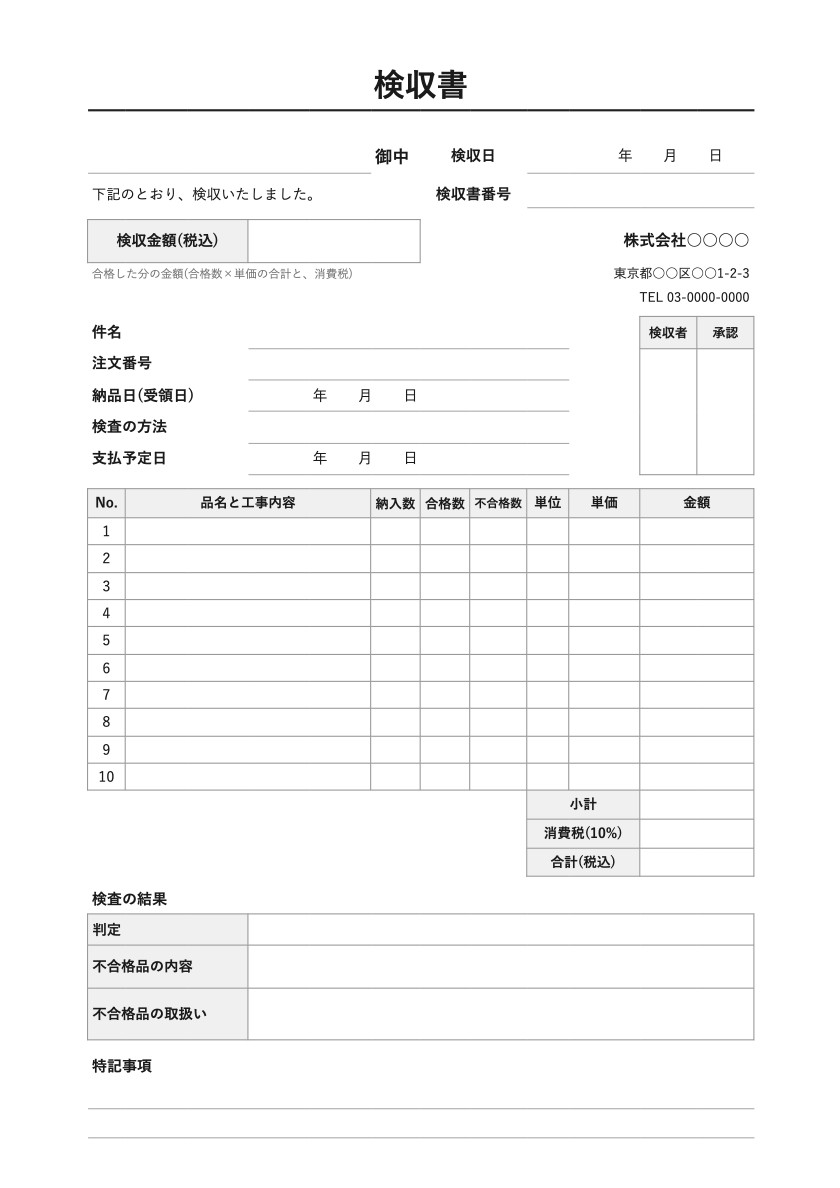
検収書エクセル(検査結果つき)
明細に、納入数・合格数・不合格数の列がある形です。納入数と合格数を入れると、不合格数と、金額(合格数×単価)が自動で入り、合格した分だけが検収金額になります。下に、判定と、不合格品の内容・取扱いの欄があります。数の多い機器や材料の受入検査や、一部だけを合格にするときに向いています。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
検収書の書き方と必要な項目
検収書は、納品書や工事完了報告書と、現物や仕上がりを確かめてから書きます。いつ・だれが・何を検収したかが、1枚で分かるようにします。
| 欄 | 記入内容 | 記入例 |
|---|---|---|
| 受注者 | 検収書を渡す相手(物を納めた会社・工事をした会社)。個人あてなら、「御中」を「様」に直します | 株式会社サンプル設備 御中 |
| 検収日・番号 | 検査を終えて、合格とした日と、社内の検収書番号 | 2026年12月21日・2026-0118 |
| 検収金額 | 明細の合計(税込)が、自動で入ります | ¥2,178,000 |
| 会社の情報 | 発注者(検収した側)の会社名・住所・電話 | 株式会社サンプル |
| 件名 | 工事や注文の名前。注文書と同じ名前で | サンプルビル 空調設備更新工事 |
| 注文番号 | 注文書に書いてある番号 | 2026-0456 |
| 納品日 | 物を受け取った日か、工事が終わった日 | 2026年12月18日 |
| 支払予定日 | 契約で決めた支払いの日。日付で書きます | 2027年1月29日 |
| 品名と工事内容 | 検収した物や工事を、1行に1つ。納品書と同じ名前で | 新設機器の据付 |
| 数量・単価 | 検収した数と単位と、1単位の値段(税抜) | 2・台・90,000 |
| 金額・合計 | 自動で入ります(金額は数量×単価。消費税は小計の10%) | 180,000 |
| 特記事項 | 確かめた内容や、あとで直してもらうこと | 試運転に立ち会い、全台の冷房と暖房の運転を確かめました。 |
| 押印 | 検査をした人と、承認した人の印 | (検収者・承認の印) |
1. 件名と注文番号
件名と注文番号は、注文書のとおりに書きます。検収書・納品書・請求書で、同じ件名と番号がそろっていると、照らし合わせやすくなります。
2. 納品日と検収日
納品日(受け取った日)と、検収日(検査を終えた日)は、分けて書きます。支払の期限を、検収日ではなく、受け取った日から数える取引があるためです。
3. 明細と金額
品名・数量・金額は、注文書と納品書に合わせます。数が足りない物や、合格にできない物は、明細に入れず、特記事項に扱いを書きます(検査結果つきの形は、合格数と不合格数を分けて書けます)。一部だけを検収するときは、検収した分だけを明細に書き、残りの扱いを特記事項に書きます。
4. 押印と控え
検収者と承認の印を押し、2部作って、1部を受注者に渡し、1部を控えにします。
検査と支払の期限の決まり
検収書の作成は、義務ですか
検収書に、決まった様式はありません。取引先や社内に指定の様式があるときは、その様式を使います。検収書という名前の書類は、下の表の条文には出てきません。ただし、検査をすることと、その結果を残すことには、決まりがあります。
| 場面 | 決まり |
|---|---|
| 建設工事の下請 | 元請負人は、完成の通知を受けた日から20日以内に、完成を確認するための検査を完了します(建設業法第24条の4第1項) |
| 取適法に当たる委託 | 委託事業者は、受領した日や、検査の結果などを記録して、保存します(取適法第7条) |
| 商人間の売買 | 買主は、目的物を受領したときは、遅滞なく検査します(商法第526条第1項) |
検収書は、この検査の結果を受注者に伝え、控えを記録として残すための書類です。
検査と支払の期限には、法律の決まりがあります。建設工事の下請と、物の製造や修理などの委託とで、当たる法律が違います(出典:e-Gov法令検索)。
建設工事の下請(建設業法)
| 場面 | 決まり |
|---|---|
| 検査 | 元請負人は、下請負人から工事が完成した旨の通知を受けた日から20日以内で、できる限り短い期間内に、完成を確認するための検査を完了します(建設業法 第24条の4第1項) |
| 引渡し | 完成を確認した後、下請負人が申し出たときは、直ちに引渡しを受けます。工事完成の時期から20日を経過した日以前の一定の日に引渡しを受ける特約があるときは、その日です(同条第2項) |
| 支払 | 元請負人は、注文者から出来形部分に対する支払や、工事完成後の支払を受けたときは、その日から1月以内で、できる限り短い期間内に、下請代金を支払います(第24条の3第1項) |
| 特定建設業者が注文者のとき | 支払期日は、引渡しの申出の日から起算して50日を経過する日以前で、できる限り短い期間内に定めます(第24条の6第1項)。下請負人が、特定建設業者か、資本金4,000万円以上の法人のときを除きます(建設業法施行令第7条の2) |
国土交通省の建設業法令遵守ガイドライン(第12版)は、検査と引渡しが終わっているのに、下請負人からの請求がないことを理由に、法定の期限を超えて下請代金を支払わないことを、建設業法に違反するおそれがある行為の例に挙げています。発注者と元請のあいだの、検査の時期と方法、引渡しの時期は、請負契約の書面に書く事項です(建設業法 第19条第1項第11号)。
物の製造・修理などの委託(取適法)
取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律。略称は中小受託取引適正化法)は、下請代金支払遅延等防止法(下請法)が改正されて、2026年1月1日から、いまの名前と中身になった法律です(公正取引委員会「中小受託取引適正化法(取適法)関係」)。当たるかどうかは、委託の内容と、資本金や従業員の数で決まります(第2条)。
| 場面 | 決まり |
|---|---|
| 発注のとき | 委託事業者は、直ちに、給付の内容・代金の額・支払期日などを、書面か電磁的方法で明示します(第4条第1項)。検査をするときは、検査を完了する期日も明示します(第4条の明示に関する規則第1条第1項第3号) |
| 支払期日 | 検査をするかどうかを問わず、給付を受領した日から起算して60日の期間内で、できる限り短い期間内に定めます(第3条第1項) |
| 遅延利息 | 支払期日までに支払わなかったときは、受領した日から起算して60日を経過した日から、支払をする日までの期間について、年14.6%の遅延利息を支払います(第6条第1項・第6条の率を定める規則) |
| 記録と保存 | 受領した日や、検査の結果などを書いた書類か電磁的記録を作り、書くべき事項の全部を書き終えた日から2年間保存します(第7条、第7条の書類等の作成及び保存に関する規則第3条) |
| してはならないこと | 中小受託事業者の責めに帰すべき理由がないのに、受領を拒むこと、受領した後に引き取らせること、給付をやり直させて利益を不当に害すること(第5条第1項第1号・第4号、第2項第3号) |
公正取引委員会の取適法のQ&Aは、支払期日が来る前に、給付が委託の内容と異なることなどが見つかって返品するときは、再び納品された日が、支払期日の起算日になるとしています(Q76)。受入検査で不良品とした物の返品は、受領後速やかに返す場合に限り認められます(Q106)。
記録に書く事項のうち、受領と検査の事項は、検査結果つきのひな形の、次の欄に当たります。
| 記録に書く事項(規則 第1条第1項) | 検査結果つきのひな形の欄 |
|---|---|
| 中小受託事業者の商号、名称など(第1号) | 受注者 |
| 受領した給付の内容と、受領した日(第2号) | 明細の品名と納入数・納品日(受領日) |
| 検査を完了した日と、検査の結果(第3号) | 検収日・合格数と不合格数・判定 |
| 検査に合格しなかった給付の取扱い(第3号) | 不合格品の取扱い |
記録に書く事項には、このほかに、委託をした日・代金の額と支払期日・支払った日などがあります。検収書の控えは、注文書や支払の記録と一緒に残します。建設業を営む者が請け負った建設工事を、ほかの建設業を営む者に請け負わせる取引は、取適法の役務提供委託から除かれていて(第2条第4項)、建設業法の決まりによります。どの決まりに当たるか迷うときは、公正取引委員会や、建設業の許可を受けた行政庁の窓口にご確認ください。
検査と、不具合の通知(商法・民法)
商法 第526条
- 買主は、目的物を受領したときは、遅滞なく検査します
- 種類・品質・数量が契約の内容に適合しないことを発見したときは、直ちに売主に通知します。通知しないと、履行の追完・代金の減額・損害賠償の請求や、契約の解除ができません
- 直ちに発見できない種類や品質の不適合を、6か月以内に発見したときも同じです
売主が、不適合を知っていた場合を除きます。
民法第633条・第637条
- 報酬は、仕事の目的物の引渡しと同時に支払います
- 種類や品質の不適合は、注文者が知った時から1年以内に、請負人に通知します。通知しないと、履行の追完・報酬の減額・損害賠償の請求や、契約の解除ができません
請負人が、引渡しの時に不適合を知っていたときなどを除きます。
契約書で、検査の期限や、通知の期間を決めているときは、その定めも確かめます。
検収書の収入印紙と保管期間
収入印紙
印紙税がかかるのは、印紙税法の別表第一に挙がっている文書です(第2条)。検収書という名前の文書は、別表第一に挙がっていません。国税庁の質疑応答事例「金銭又は有価証券の受取書とは」も、印紙税の課税対象となる受取書は、金銭又は有価証券の受取書に限られ、物品の受取書などは課税文書にならないとしています。
ただし、課税文書に当たるかどうかは、文書の名前ではなく、書いてある文言の実質的な意義で判断します(印紙税法基本通達第3条)。契約の内容の変更や補充の事実を証明する文書は、名前を問わず、契約書に入ります(別表第一の通則5)。検収書の中で、追加の工事や金額の変更を取り決めるような書き方は、避けます。迷うときは、税務署か税理士にご確認ください(出典:国税庁のページ)。
保管期間
| 決まり | 保存する物と期間 |
|---|---|
| 法人税法(法人) | 取引に関して、相手方から受け取った注文書・契約書・送り状・領収書・見積書その他これらに準ずる書類と、自分で作ったこれらの書類の写しを、7年間。書類を作った日や受け取った日の属する事業年度の、終了の日の翌日から2月を経過した日から数えます(法人税法施行規則第59条・第67条) |
| 所得税法(個人事業者) | 取引に関して作った書類の写しと、受け取った書類を、5年間(現金の受け払いや、預貯金の出し入れのときに作る書類を除きます)。翌年3月15日の翌日から数えます(所得税法施行規則第63条・第102条) |
| 取適法(委託事業者) | 受領と検査の記録を、2年間(上の「記録と保存」) |
| 建設業法(建設業者) | 営業所ごとの帳簿に、完成を確認するための検査を完了した日と、引渡しの日を書きます。帳簿の保存期間は、請け負った工事の目的物の引渡しをしたときから5年間。発注者と結んだ、住宅を新築する工事は10年間(建設業法 第40条の3、建設業法施行規則第26条第1項・第28条第1項) |
国税庁の電子帳簿保存法一問一答(スキャナ保存関係)は、棚卸資産を購入した者が作成する検収書を、国税関係書類の例に挙げています(問58)。発注者は検収書の控えを、受注者は受け取った検収書を、注文書・納品書・請求書と一緒に残しておきます。
検収書の注意点
- 検収が遅れても、支払の期限は延びない。取適法に当たる取引の支払期日は、検査をするかどうかを問わず、受領した日から数えます。納品日を、検収書に書いておきます。
- 検査は、早めに済ませる。建設工事の下請は、完成の通知を受けた日から20日以内です。商人間の売買は、遅滞なく検査し、不適合は直ちに通知します。
- 合格にできない物を、明細に入れない。合格した分だけを検収し、合格にできなかった物と、その扱い(交換・手直しなど)を書いて残します。
- 注文書・納品書と、同じ内容で書く。件名・品名・数量・金額が食い違うと、請求書と照らし合わせるときに、行き違いのもとになります。
- 控えを残す。検収書の控えは、上の保管期間のあいだ、注文書や支払の記録と一緒に残します。