
請求書とは
請求書は、工事や点検などの代金を、発注者(お客様)に請求する書類です。何を・いくらで行ったかと、支払期限・振込先を書いて渡します。適格請求書発行事業者は、課税事業者である買い手から求められたときは、適格請求書(インボイス)を交付しなければなりません(くわしくは、下の「発行の義務と、インボイスの記載事項」)。役割は、3つあります。
| 役割 | 中身 |
|---|---|
| 代金と支払期限を伝える | 何の代金を、いくら、いつまでに、どこへ支払うかを伝えます |
| 消費税の控除のもとになる | 買い手が消費税の仕入税額控除を受けるには、帳簿と、適格請求書(インボイス)などの保存が要ります(消費税法第30条第7項) |
| 取引の記録を残す | 控えを残すと、売上と入金を照らし合わせる記録になります |
見積りから入金までの書類は、次の順に交わします。
| 書類 | 出す人 → 受け取る人 | 中身 |
|---|---|---|
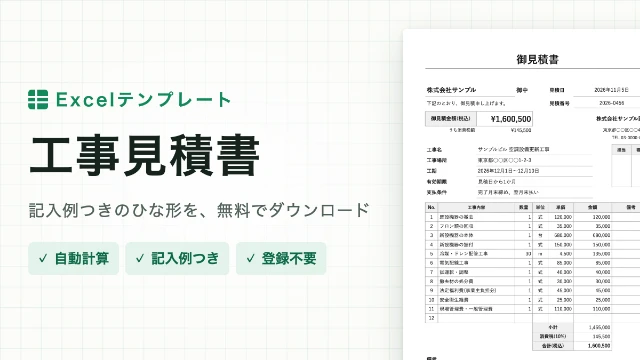
| 見積書 | 受注者 → 発注者 | 工事の内訳と金額を示します(工事見積書のテンプレート) |
| 注文書 | 発注者 → 受注者 | 見積の内容で頼みます(注文書のテンプレート) |
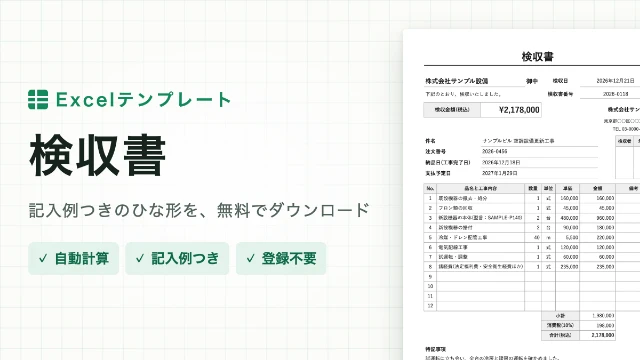
| 納品書 | 受注者 → 発注者 | 納めた物と数を知らせます(納品書のテンプレート) |
| 請求書 | 受注者 → 発注者 | 代金を請求します |
| 支払明細書 | 発注者 → 受注者 | 支払う額・支払日・控除の内訳を知らせます(支払明細書のテンプレート) |
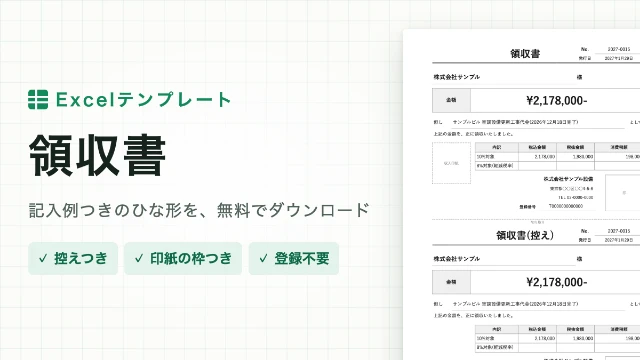
| 領収書 | 受注者 → 発注者 | 代金を受け取ったことを証明します(領収書のテンプレート) |
請求書エクセル(標準型)
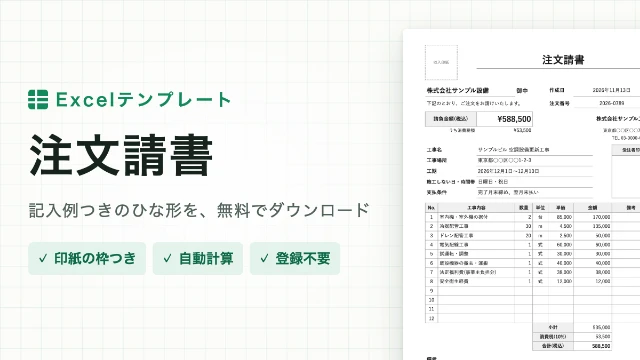
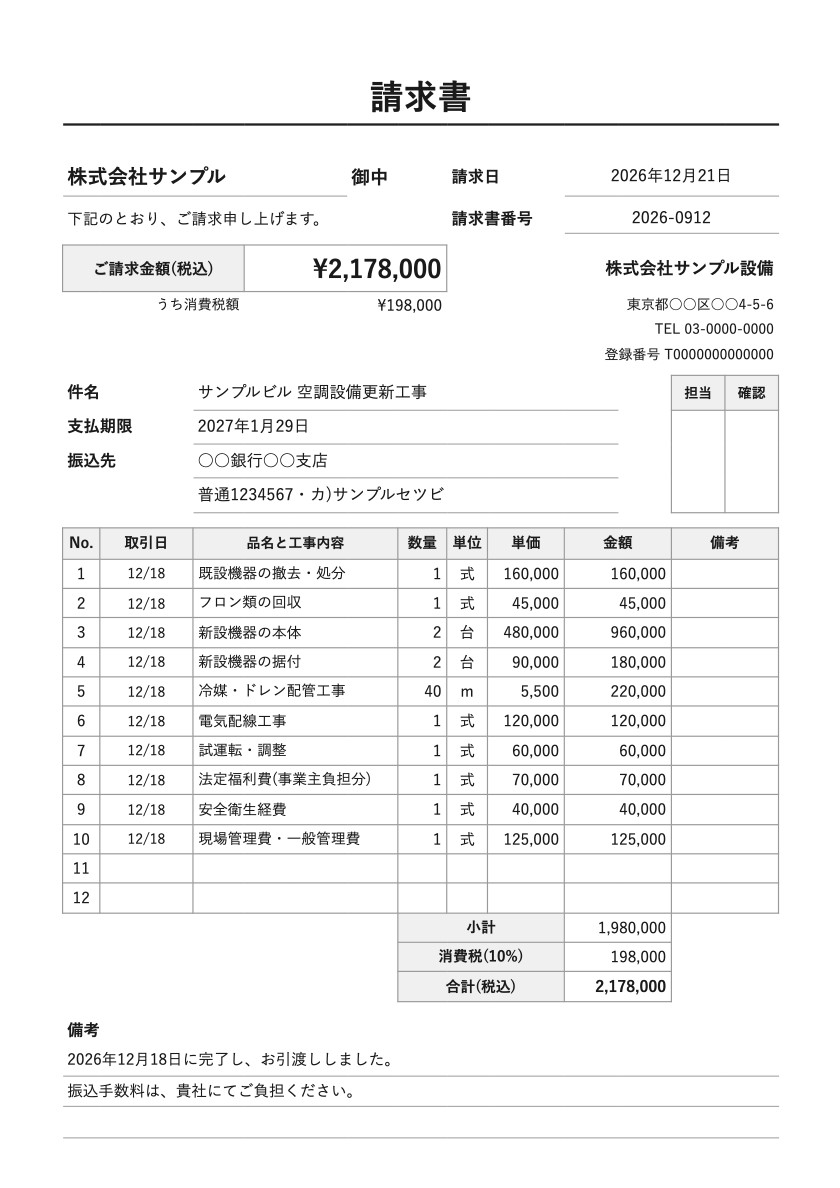
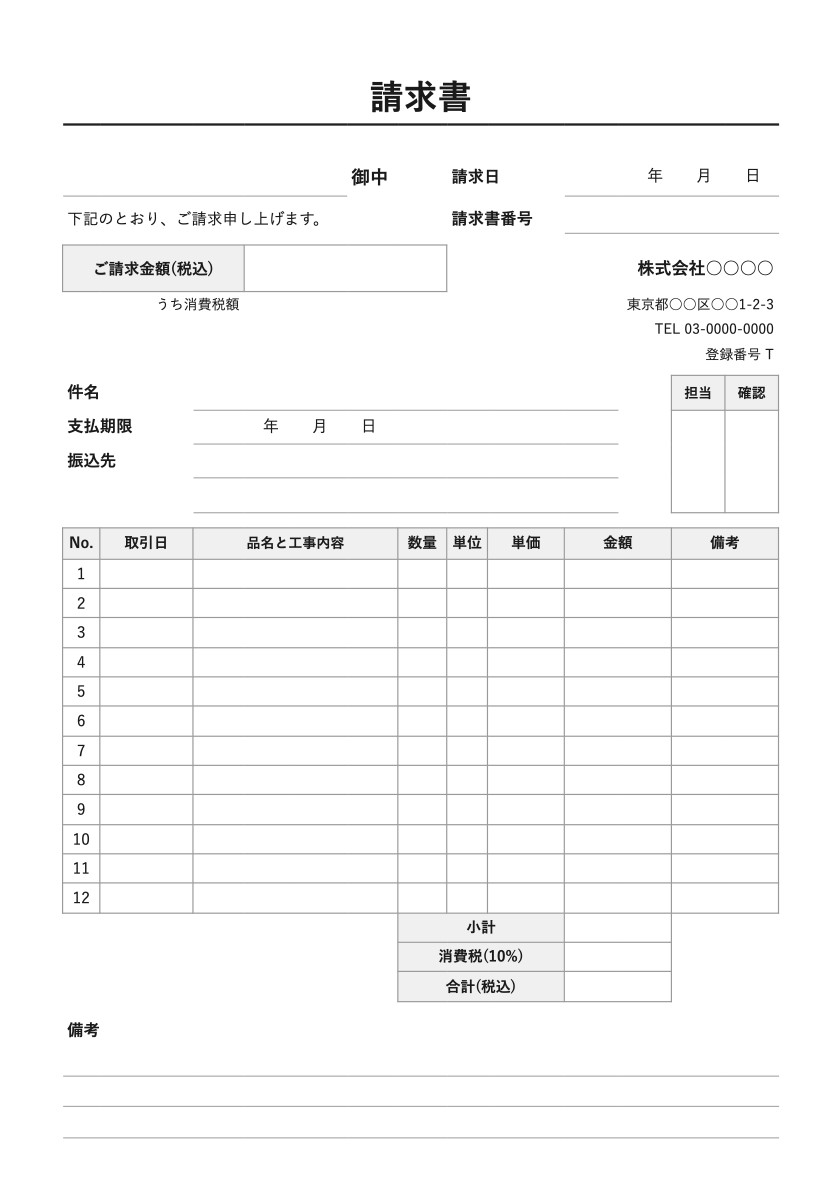
宛名・請求日・請求書番号・件名・支払期限・振込先・登録番号と、明細(取引日・品名と工事内容・数量・単位・単価・金額・備考)を、A4の1枚にまとめます。金額(数量×単価)・小計・消費税・合計は、Excelで自動で計算し、頭のご請求金額(税込)と「うち消費税額」にも入ります。明細は12行で、単位は、一覧から選べます(ほかの字も書けます)。
消費税は10%で、小計に1回だけ掛けて、1円未満を切り捨てます(違うときは、式を書き替えてください)。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
請求書エクセル(軽減税率対応)
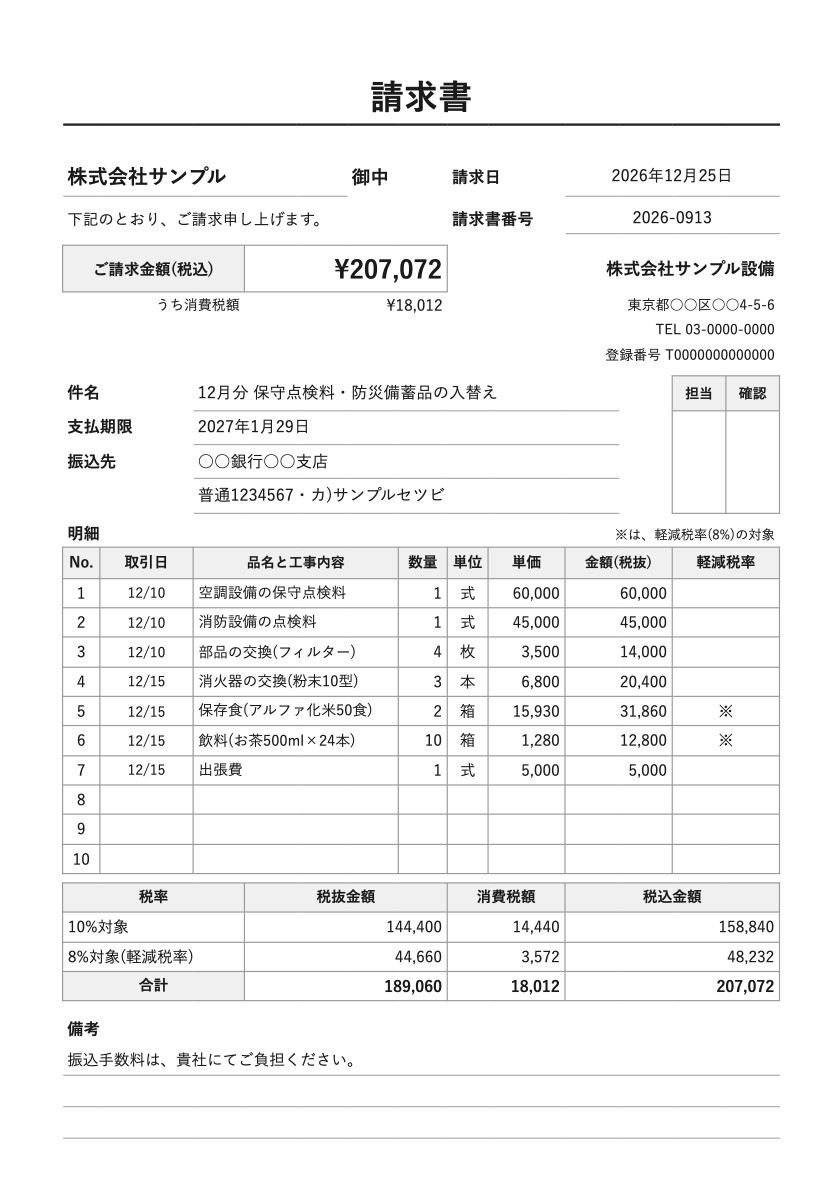
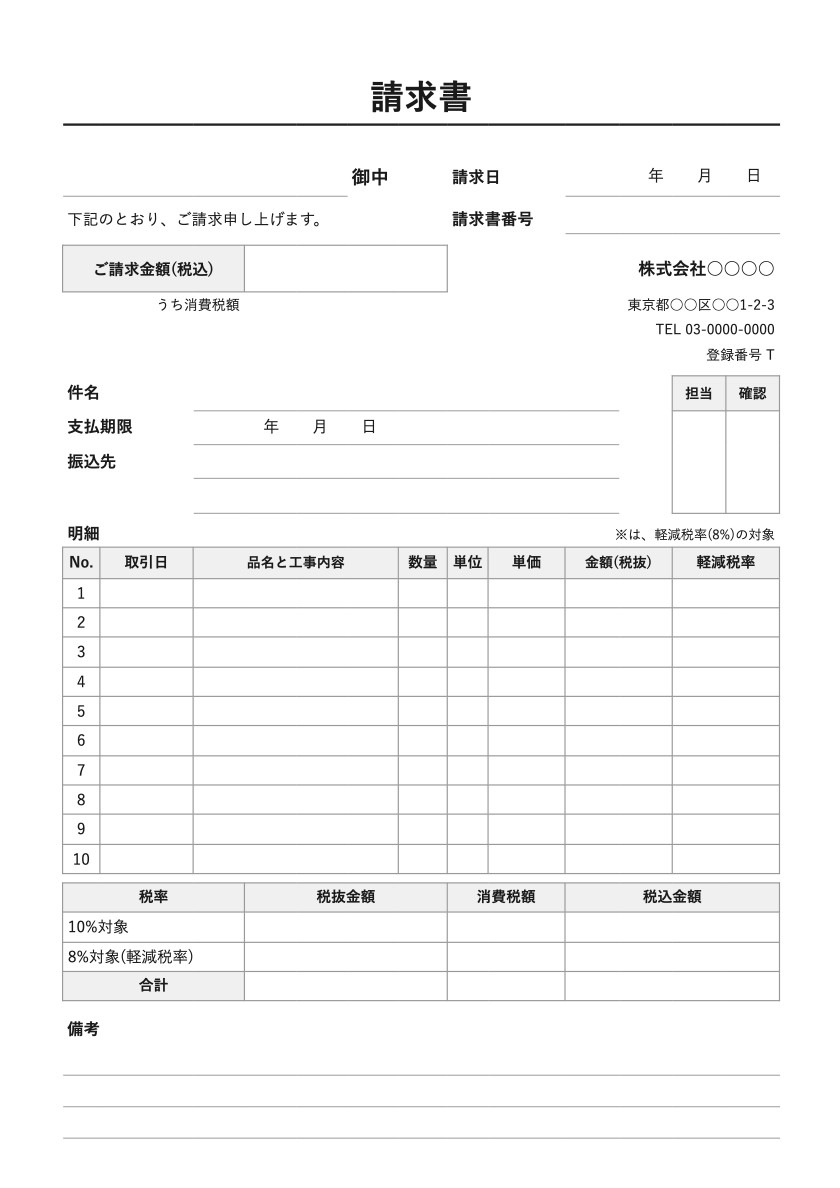
飲食料品のように、軽減税率(8%)の品が入る請求のための形です。明細(10行)の「軽減税率」の列に「※」を入れると、下の表で、10%対象と8%対象に分けて、税抜金額・消費税額・税込金額を自動で計算します(消費税は、税率ごとに1回、1円未満を切り捨て)。
軽減税率の対象は、酒類を除く飲食料品の譲渡(飲食店での食事の提供などを除きます)と、1週に2回以上発行する新聞の、定期購読契約に基づく譲渡です(消費税法 別表第一)。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
請求書エクセル(工事用・出来高)
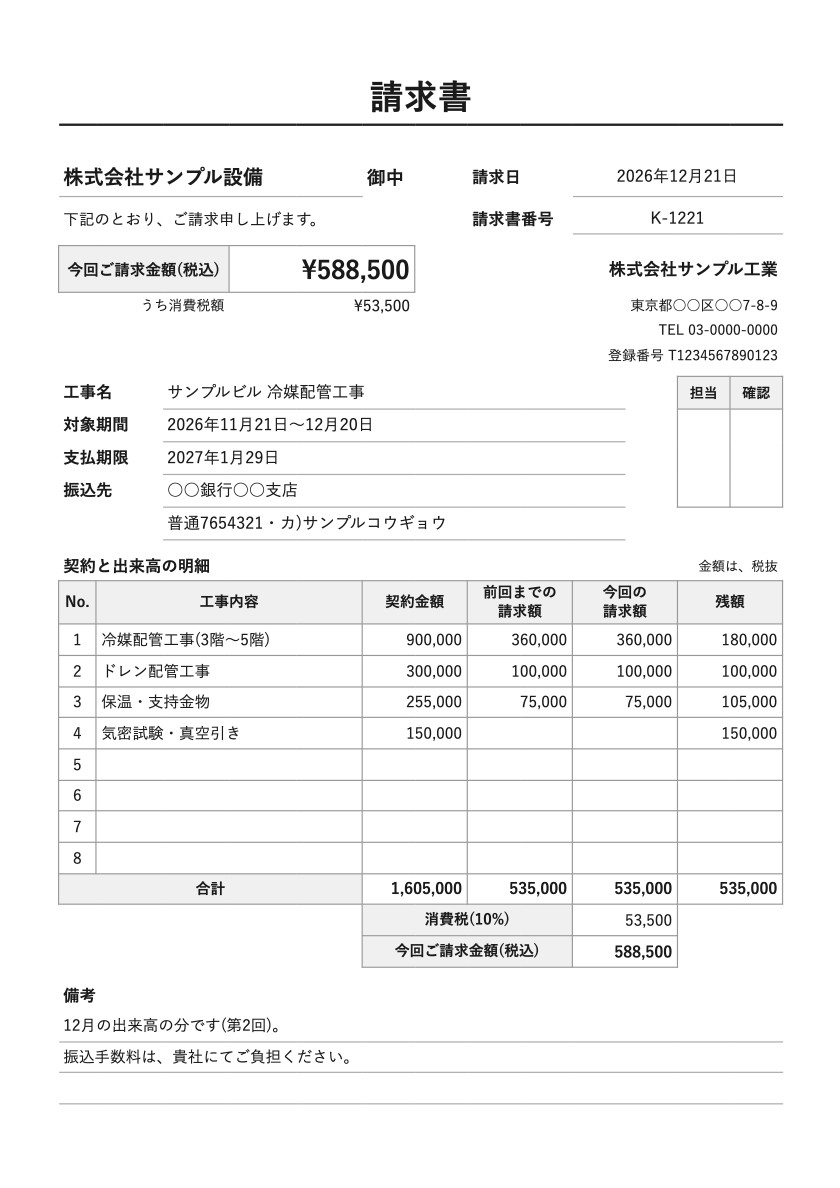
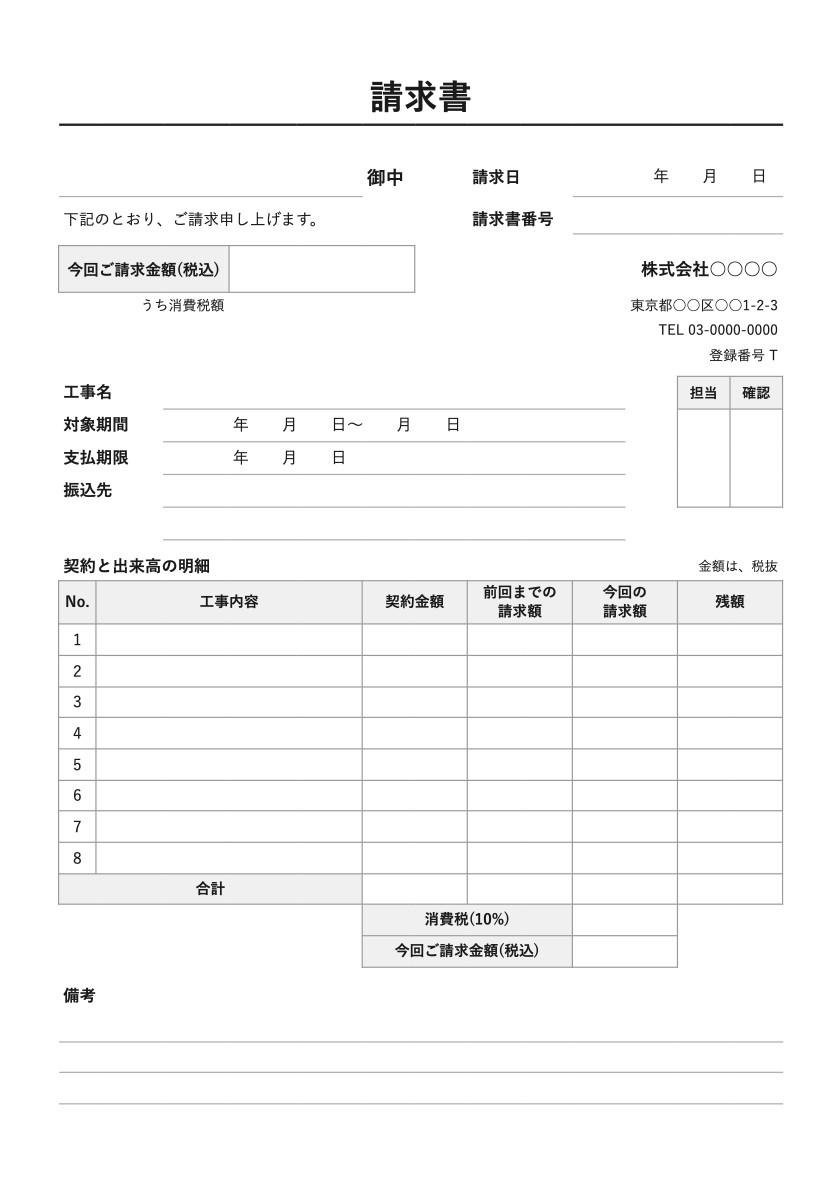
1つの契約を、出来高で何回かに分けて請求するときの形です。工事の内訳ごとに、契約金額・前回までの請求額・今回の請求額を書くと、残額(契約金額−前回までの請求額−今回の請求額)と、列ごとの合計を自動で計算します。今回の請求額の合計に、消費税(10%)を足した額が、今回ご請求金額(税込)です。明細は8行で、金額は税抜で書きます。対象期間には、出来高を数えた期間を書きます。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
請求書エクセル(控除つき)
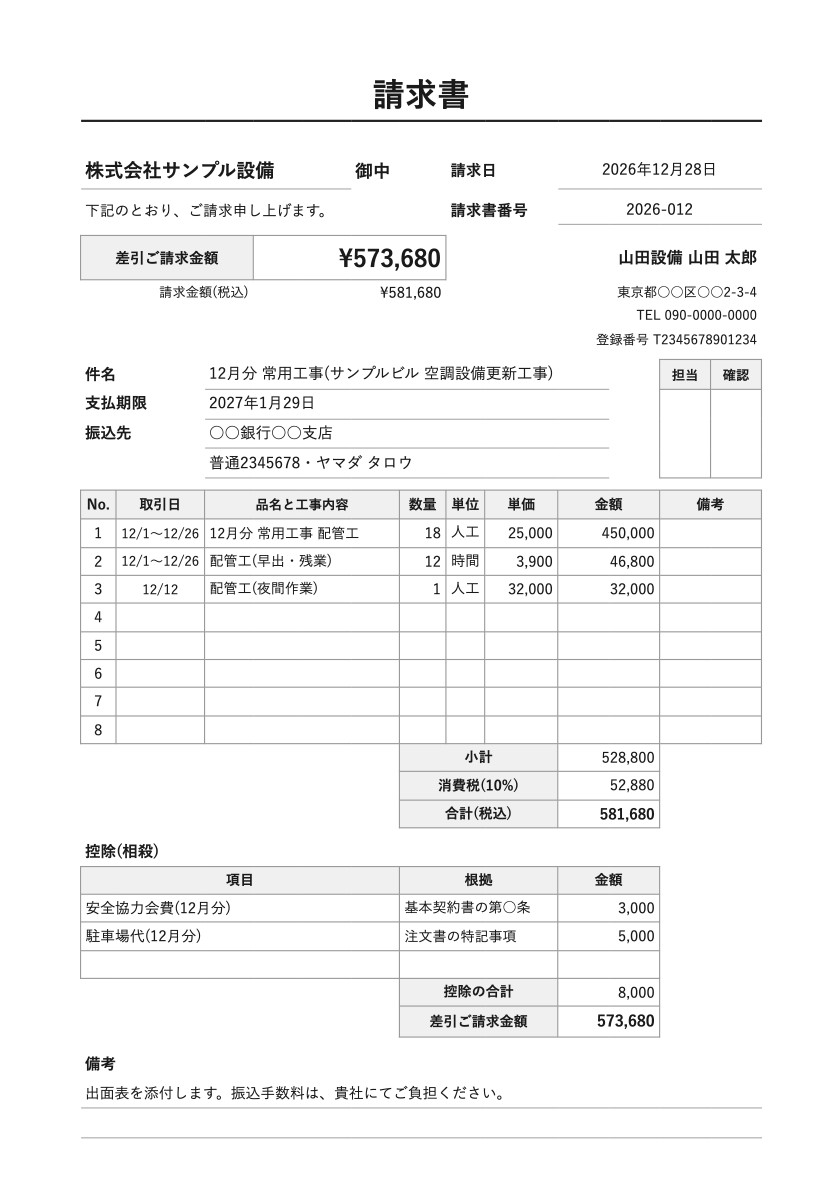
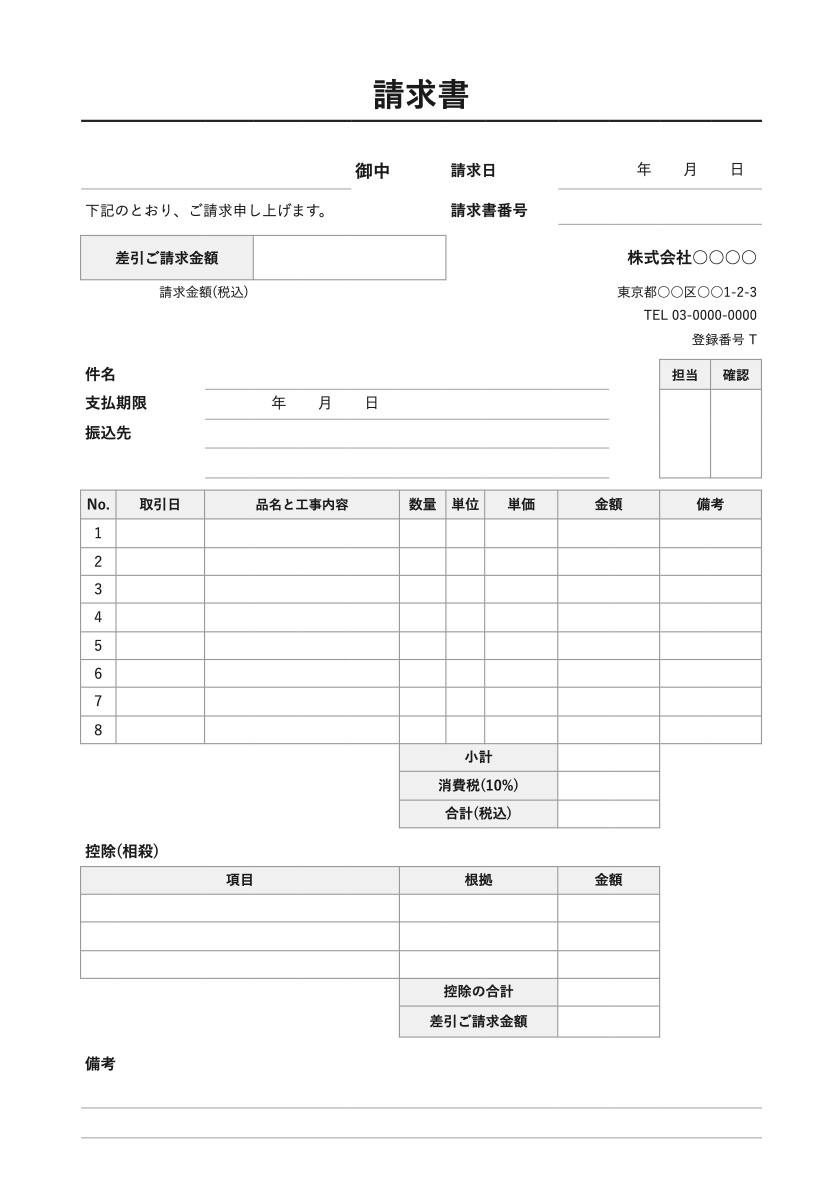
協力会社や一人親方が、安全協力会費などを差し引いた額を請求するときの形です。明細(8行)・小計・消費税・合計の下に、控除(相殺)の表(項目・根拠・金額の3行)があり、合計(税込)から控除の合計を引いた、差引ご請求金額を自動で計算します。消費税は、控除の前の小計に掛けます。記入例は、人工(常用)の1か月分の請求です。
控除の行には、元請と合意した物だけを書き、根拠の列には、基本契約書や注文書の、どこで決めたかを書きます。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
請求の内容の例(請求の種類ごと)
明細の「品名と工事内容」に、1行に1つずつ書くときの例です。
工事の請求(内訳ごと)
- 既設機器の撤去・処分
- フロン類の回収
- 新設機器の本体
- 新設機器の据付
- 冷媒・ドレン配管工事
- 電気配線工事
- 試運転・調整
- 諸経費(法定福利費・安全衛生経費・現場管理費)
工事の請求(一式と追加工事)
- 空調設備更新工事 一式(御見積書のとおり)
- 追加工事(ドレン配管の延長)
人工(常用)の請求
- ○月分 常用工事 配管工
- ○月分 常用工事 配管工(早出・残業)
- ○月分 常用工事 配管工(夜間作業)
保守点検の請求
- ○月分 空調設備の保守点検料
- ○月分 消防設備の点検料
- 部品の交換(フィルター)
- 出張費
材料と手間を分けた請求
- 材料費(配管・継手・保温材)
- 材料費(電線・器具)
- 労務費(取付・配管)
- 労務費(試運転・調整)
- 運搬費
- 諸経費
請求書の書き方と必要な項目
発注者が確かめるのは、「何の代金か」「いくらか」「いつまでに、どこへ払うか」です。見積書や注文書と、同じ件名・同じ内訳で書くと、照らし合わせやすくなります。
| 欄 | 記入内容 | 記入例 |
|---|---|---|
| 宛名 | 渡す相手の会社名や名前。個人あてなら、「御中」を「様」に直します | 株式会社サンプル 御中 |
| 請求日・番号 | 請求書を作った日と、社内の番号 | 2026年12月21日・2026-0912 |
| ご請求金額 | 合計(税込)と、うち消費税額。自動で入ります | ¥2,178,000(うち消費税額 ¥198,000) |
| 会社の情報 | 自社の名前・住所・電話番号と、登録番号 | 株式会社サンプル設備・T0000000000000 |
| 件名 | 工事や点検の名前。見積書・注文書と同じに書きます | サンプルビル 空調設備更新工事 |
| 支払期限 | 契約で決めた支払いの日。日付で書きます | 2027年1月29日 |
| 振込先 | 銀行名・支店名・口座の種類・口座番号・口座名義 | ○○銀行○○支店・普通1234567・カ)サンプルセツビ |
| 取引日 | 引き渡した日や、作業をした日。1か月分をまとめるときは、その期間 | 12/18 |
| 明細 | 品名と工事内容・数量・単位・単価(税抜)を、1行に1つ | 新設機器の本体・2・台・480,000 |
| 備考 | 引渡しの日や、振込手数料の負担など | 2026年12月18日に完了し、お引渡ししました。 |
| 契約金額・前回まで | 工事用・出来高の欄。内訳ごとの契約金額と、前回までの請求額(税抜) | 900,000・360,000 |
| 控除 | 控除つきの欄。差し引く物の名前・根拠・金額 | 安全協力会費(12月分)・基本契約書の第○条・3,000 |
1. 件名と内訳は、見積書・注文書に合わせる
追加や変更の工事は、行を分けます。数量に「一式」のような字を書いた行は、金額を手で入れます。
2. 取引日と、1か月分をまとめた請求
保守点検や常用の仕事を、1か月分まとめて請求するときは、取引日に「11/1〜11/30」のように期間を書きます。適格請求書の取引の年月日は、一定の期間の分をまとめて作るときは、その期間を書く決まりです(消費税法 第57条の4第1項第2号)。
3. 支払期限と振込手数料
支払期限は「翌月末」ではなく、日付で書くと、行き違いが減ります。振込手数料は、取り決めがなければ、支払う側の負担です(民法第485条)。どちらが負担するかを、備考に書いておきます。
4. 一人親方・人工(常用)の請求書
| 欄 | 書き方 |
|---|---|
| 取引日 | 働いた期間(「12/1〜12/26」) |
| 品名と工事内容 | 「12月分 常用工事 配管工」のように、月と職種。現場が2つ以上あるときは、現場の名前も |
| 数量・単位・単価 | 人工の数・「人工」・1人工の金額。早出・残業・夜間のように、単価が違う分は、行を分けます |
| 添える物 | 日ごとの人工の記録(出面表のテンプレート) |
建設工事の請負の代金は、源泉徴収の対象になる報酬・料金に、挙がっていません(所得税法第204条第1項・国税庁のタックスアンサーNo.2792)。挙がっているのは、原稿料や、弁護士・建築士・測量士・技術士などの業務の報酬などです。ただし、大工・左官・とび職などの報酬が、請負の対価か、雇用の対価(給与)かは、契約の中身で判定され(国税庁の通達「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて」)、給与に当たるときは、支払う側が源泉徴収をします(所得税法 第183条第1項)。迷うときは、税務署か税理士にご確認ください。
5. 出来高で請求するとき
工期が長い工事は、契約で決めた回数と時期に、出来高に応じて請求します。公共工事標準請負契約約款では、受注者は、工事の完成前に、出来形部分などに相応する請負代金相当額の、契約で決めた割合以内の額について、出来形部分の確認を受けて、部分払を請求でき、発注者は、その請求を受けた日から14日以内に支払います(第38条。公共工事標準請負契約約款(PDF)の令和7年12月2日改正の版)。元請や発注者に指定の様式があるときは、そちらを使ってください。
請求書の発行の義務と、インボイスの記載事項
請求書の発行は、義務ですか
請求書に、決まった様式はありません。ただし、適格請求書発行事業者は、課税事業者である買い手から求められたときは、決まった事項を書いた適格請求書を、交付しなければなりません(消費税法 第57条の4第1項)。適格請求書は、決まった事項が書いてあれば、書類の名前を問いません(消費税法基本通達1-8-1。出典:e-Gov法令検索)。
インボイスの記載事項
適格請求書(インボイス)には、次の6つの事項を書きます(消費税法 第57条の4第1項)。ひな形では、次の欄に当たります。
| 号 | 記載事項 | ひな形の欄 |
|---|---|---|
| 第1号 | 適格請求書発行事業者の氏名又は名称及び登録番号 | 会社の情報と、登録番号 |
| 第2号 | 課税資産の譲渡等を行った年月日 | 明細の取引日(工事用・出来高は、対象期間) |
| 第3号 | 資産又は役務の内容(軽減税率の対象なら、その旨も) | 明細の品名と工事内容(軽減税率対応は、「※」も) |
| 第4号 | 税抜価額又は税込価額を、税率ごとに区分して合計した金額と、適用税率 | 小計と、消費税の行の「10%」(軽減税率対応は、税率ごとの集計) |
| 第5号 | 税率ごとに区分した消費税額等 | 消費税 |
| 第6号 | 書類の交付を受ける事業者の氏名又は名称 | 宛名 |
10%の取引だけなら、8%の対象が0円であるといった記載は要りません(国税庁のインボイスQ&Aの問74)。登録番号は、「T」と数字13桁です(法人番号のある課税事業者は、「T」と法人番号。消費税法基本通達1-7-2)。小売業などは、宛名を省ける適格簡易請求書を交付できます(消費税法 第57条の4第2項・消費税法施行令第70条の11)。Q&Aは、令和8年5月改訂の版を確かめました。
消費税の端数処理は、税率ごとに1回
消費税額等は、税率ごとに合計した金額に、税率を掛けて計算します(消費税法施行令 第70条の10)。1円未満の端数の処理は、1つの適格請求書につき、税率ごとに1回です。明細の行ごとに端数を処理して合計することは、認められません。切上げ・切捨て・四捨五入のどれにするかは、任意です(問57)。
免税事業者の請求書
適格請求書発行事業者でなくても、適格請求書に当たらない請求書は、これまでと同じように出せます(問26-2)。ひな形の登録番号の行は、消して使ってください。
- 登録番号と似た英数字を書くなど、適格請求書と誤認されるおそれのある表示をした書類の交付は、禁じられていて、罰則があります(消費税法 第57条の5・第65条)
- 消費税相当額を書いても、適格請求書と誤認されるおそれのある物でなければ、基本的に罰則の対象になりません(問26-2)
- 買い手は、免税事業者などからの仕入れでも、帳簿と請求書などを保存すれば、仕入税額相当額の一定の割合を控除できます(同じ相手からの仕入れの合計が、1年で税込1億円を超える部分は、対象になりません。2026年10月1日以後に始まる課税期間の決まりです)。請求書には、作成者の名前・取引の年月日・取引の内容・税率ごとに合計した税込の金額・宛名を書きます(問113)
| 仕入れの時期 | 控除できる割合 |
|---|---|
| 2026年9月30日まで | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
割合は、仕入税額相当額に対する物です(平成28年法律第15号の附則 第52条・第53条。消費税法の附則として、e-Gov法令検索に載っています)。
請求書の支払期限と保管期間
支払期限
請求書の支払期限は、契約で決めた支払の時期に合わせます。支払の時期には、次の決まりがあります。
| 場面 | 決まり |
|---|---|
| 元請負人が、注文者から支払を受けたとき | 出来形部分に対する支払や、工事完成後の支払を受けた日から1月以内で、できる限り短い期間内に、下請代金を支払います(建設業法第24条の3第1項) |
| 特定建設業者が注文者となった下請契約 | 支払期日は、下請負人が引渡しを申し出た日から起算して50日を経過する日以前で、できる限り短い期間内に定めます。下請負人が、特定建設業者か、資本金4,000万円以上の法人のときを除きます(建設業法 第24条の6第1項・建設業法施行令第7条の2) |
| 取適法に当たる委託 | 物の製造や修理などの委託の支払期日は、給付を受領した日から起算して60日の期間内で、できる限り短い期間内に定めます(取適法第3条第1項)。請求書の提出が遅れても、支払期日までに支払う必要があります(公正取引委員会の取適法のQ&AのQ77)。建設業を営む者どうしの、建設工事の下請は、取適法の役務提供委託から除かれます(第2条第4項) |
保管期間
| 決まり | 保存する物と期間 |
|---|---|
| 消費税法(適格請求書発行事業者) | 交付した適格請求書の写し(データで提供したときは、そのデータ)を、交付した日の属する課税期間の末日の翌日から2月を経過した日から、7年間(消費税法 第57条の4第6項・消費税法施行令 第70条の13第1項) |
| 法人税法(法人) | 取引に関して作った書類の写しと、受け取った書類を、7年間(法人税法施行規則第59条・第67条・国税庁のタックスアンサーNo.5930) |
| 所得税法(個人事業者) | 請求書の写しと、受け取った請求書を、5年間(所得税法施行規則第63条・第102条) |
| データで受け渡した請求書 | 所得税と法人税の保存義務者は、電子取引(取引情報を、電磁的方式で受け渡す取引)を行った場合は、その取引情報のデータを保存しなければなりません(電子帳簿保存法第2条第5号・第7条)。適格請求書は、書類に代えて、データで提供できます(消費税法 第57条の4第5項) |
請求書の注意点
- 消費税の端数は、行ごとに処理しない。税率ごとの合計に、1回だけです。
- 誤りを見つけたら、修正した請求書を交付する。適格請求書の記載事項に誤りがあったときは、修正した物を交付する決まりです(消費税法 第57条の4第4項)。
- 差し引く物は、合意した物だけを書く。振込手数料を差し引かれるときの消費税の扱いは、国税庁のインボイスQ&Aの問29に載っています。
- 式の入ったセルに、数を打たない。金額・小計・消費税・合計・残額のセルには、式が入っています。数を直接打つと、式が消えます。