
支払明細書とは
支払明細書は、協力会社や仕入先から届いた請求書について、いつ・いくら支払うかと、その内訳を、支払う側が知らせる書類です。支払通知書・支払案内書とも呼ばれます。役割は、3つあります。
| 役割 | 中身 |
|---|---|
| 入金と請求を照らし合わせる | どの請求書の分を、いつ、いくら支払うかを書くので、受け取った側は、入金の額と自分の請求を、すぐに照らし合わせられます |
| 差し引いた額の理由を伝える | 控除(相殺)した費用を、項目ごとに書きます。請求した額と入金の額が違う理由が、1枚で分かります |
| 支払の記録を残す | 控えを残すと、支払った額・日・方法の記録になります。決まった事項を書いて相手方の確認を受ければ、消費税の仕入税額控除のための書類(仕入明細書)にもなります |
請求から入金までの書類は、次の順に交わします。
| 書類 | 出す人 → 受け取る人 | 中身 |
|---|---|---|
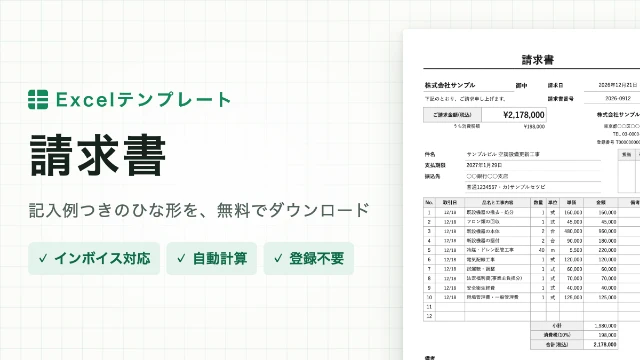
| 請求書 | 受注者 → 発注者 | 代金を請求します(請求書のテンプレート) |
| 支払明細書 | 発注者 → 受注者 | 支払う額・支払日・内訳を知らせます。請求書をもらわずに、支払明細書で支払う取引もあります |
| 領収書 | 受注者 → 発注者 | 代金を受け取ったことを証明します。支払う側は、支払と引換えに、受取証書の交付を請求できます(民法第486条) |
支払明細書エクセル(標準型)
届いた請求書を1通1行に書き、控除を引いて、差引支払額を出します(A4縦)。請求の明細は10行(請求日・件名・請求書番号・請求金額)、控除は4行(項目・根拠・金額)です。請求金額の合計・控除の合計・差引支払額(請求金額の合計−控除の合計)は、Excelで自動で計算します。請求書を受け取って支払う取引に向いています。行が足りないときは、表の途中に行を挿入してください。
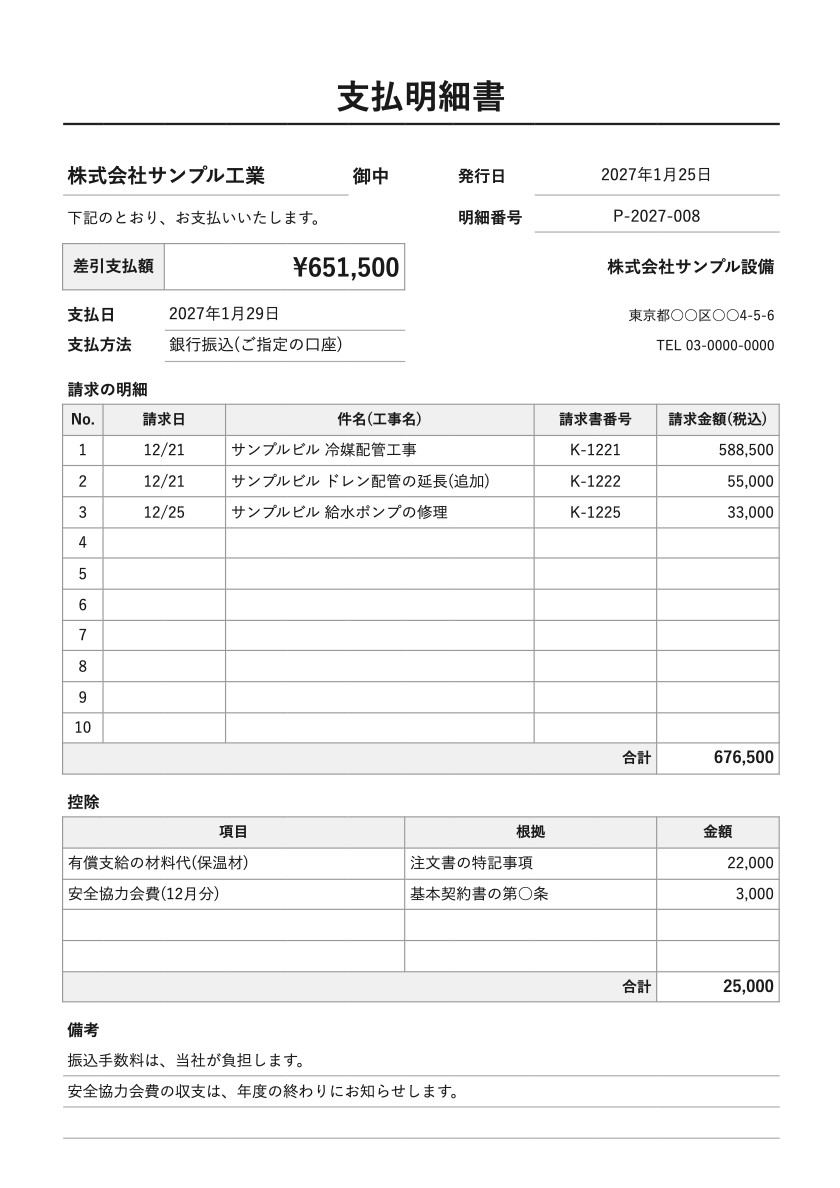
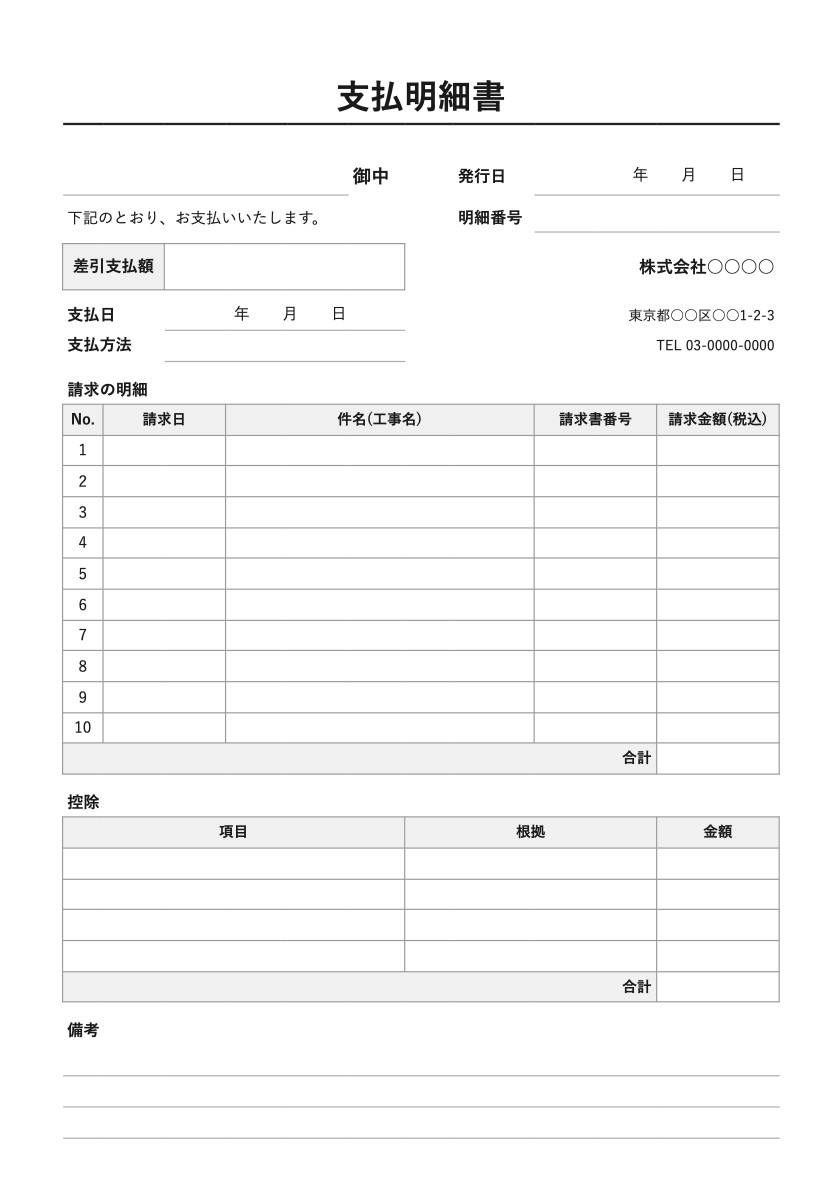
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
支払明細書エクセル(インボイス対応)
請求書をもらわずに、支払明細書で支払う取引のための形です(A4縦)。仕入明細書に書く事項に合わせて、支払先の登録番号・対象期間・取引の明細(取引日・内容・金額(税抜))・税率ごとの集計の欄があります。明細は8行、控除は3行です。金額(税抜)を入れると、10%対象と8%対象(軽減税率)に分けて、税抜金額・消費税額・税込金額を自動で計算します(消費税は、税率ごとに1回、1円未満を切り捨て。違うときは、式を書き替えてください)。軽減税率の行は、「軽減」の列に「※」を入れます。備考の1行目には、相手方の確認のための一文が、はじめから入っています。
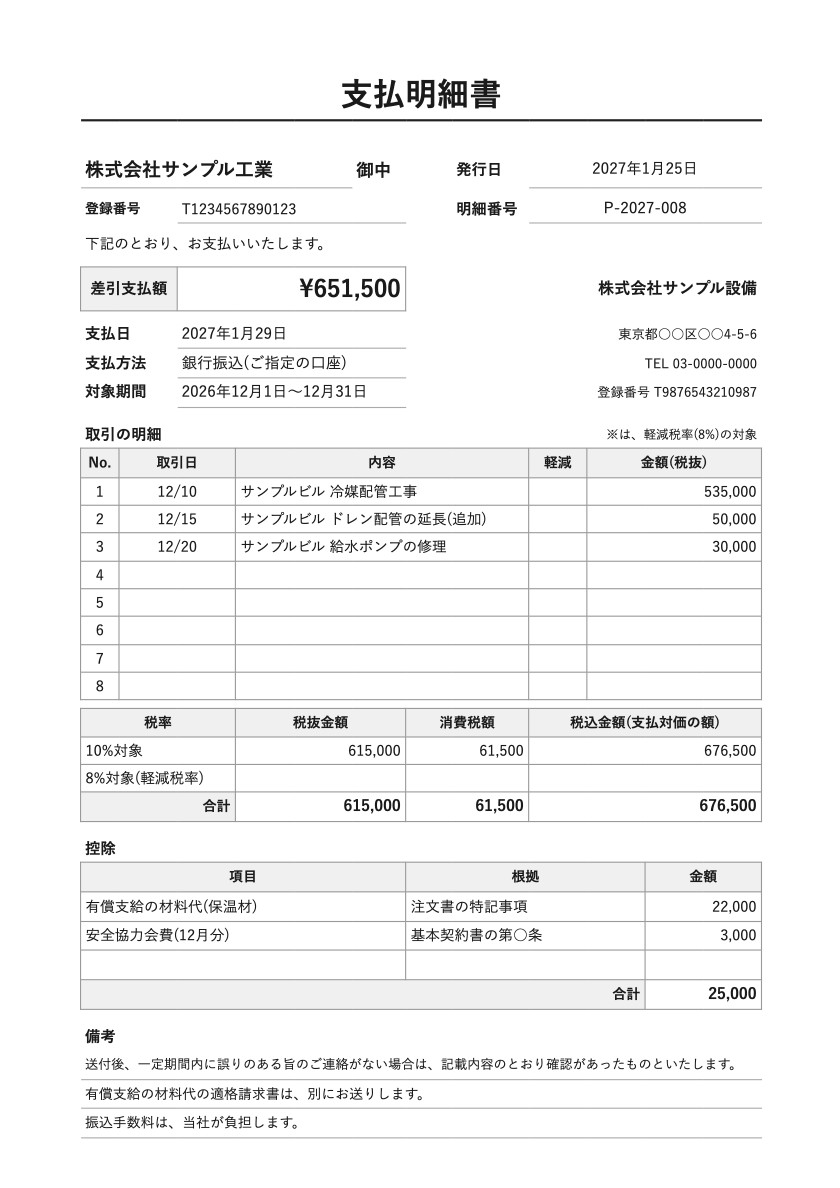
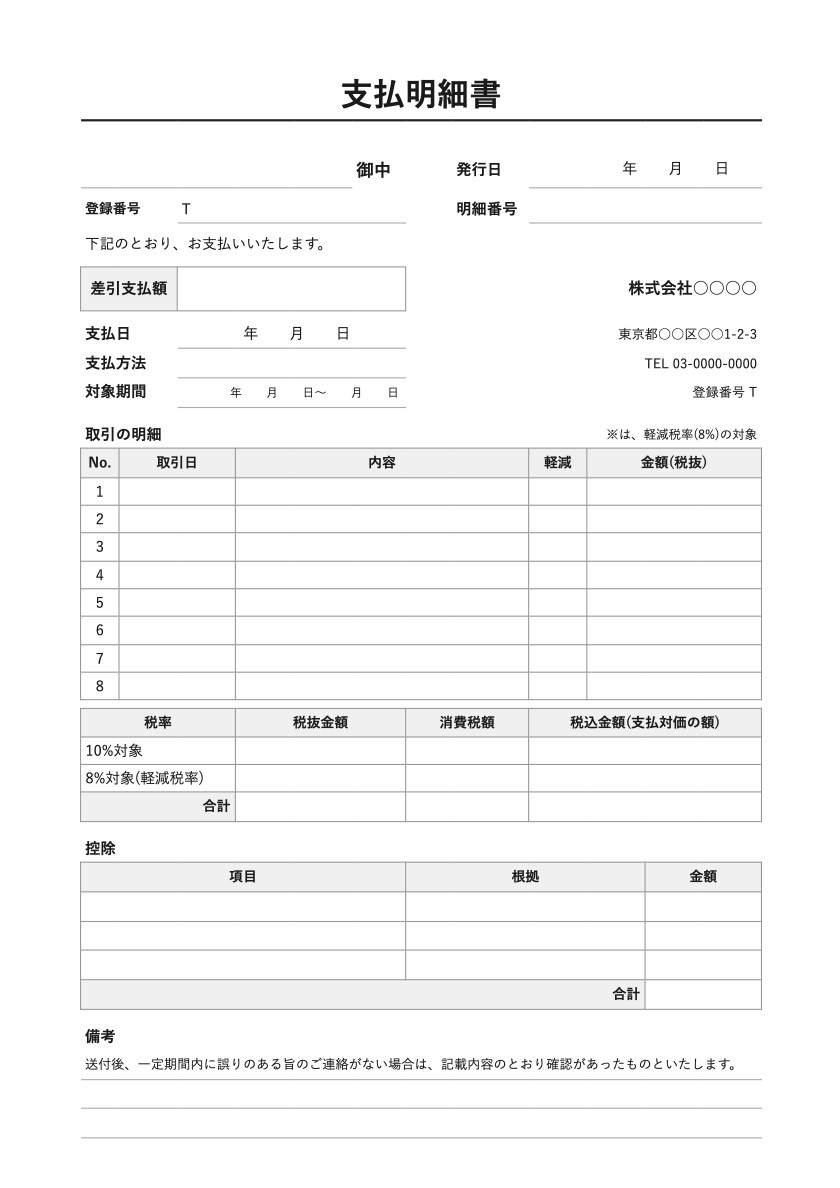
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
支払明細書エクセル(残額つき)
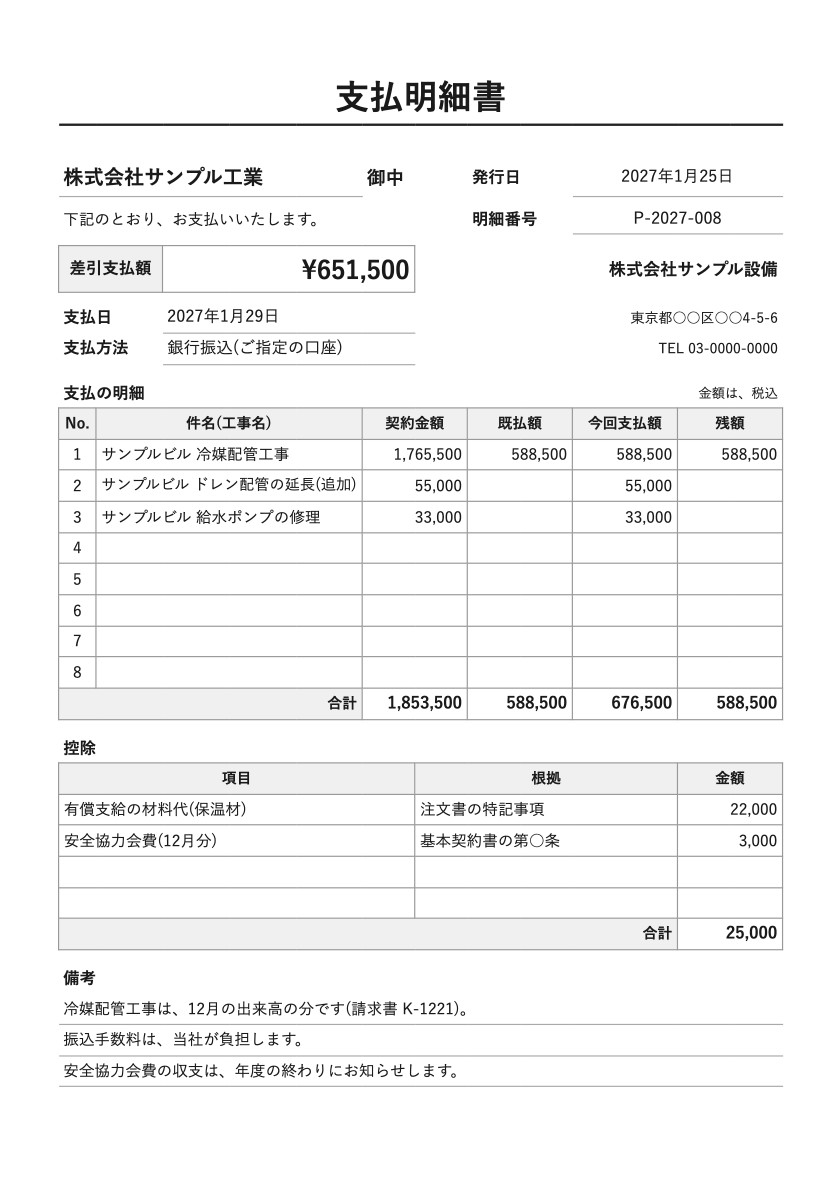
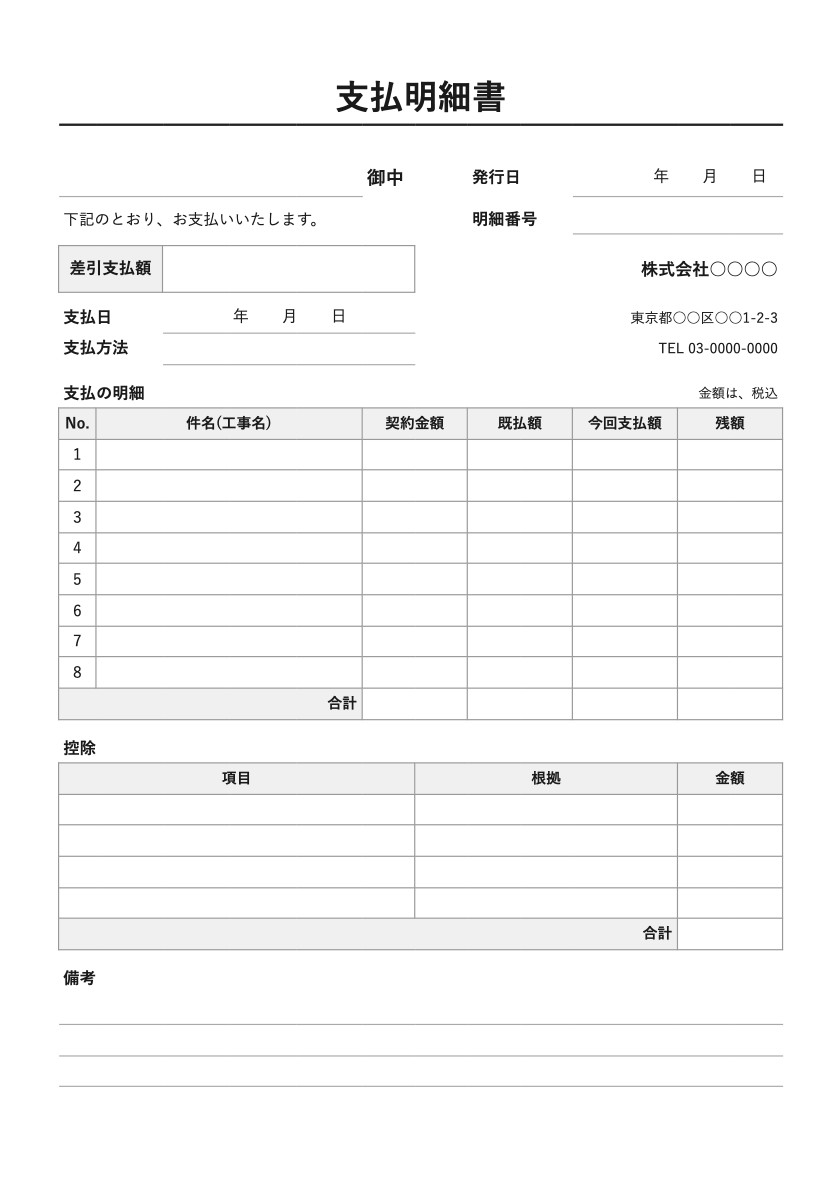
1つの契約を、何回かに分けて支払うときの形です(A4縦)。出来高払いや中間払いで、契約ごとに、契約金額・既払額(前回までに支払った額)・今回支払額を書くと、残額(契約金額−既払額−今回支払額)と、列ごとの合計を自動で計算します。差引支払額は、今回支払額の合計から、控除の合計を引いた額です。明細は8行、控除は4行で、金額は税込で書きます。残額が0円の行は、空のままになります。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
支払明細書をインボイスとして使う条件
支払う側が作る支払明細書(仕入明細書・支払通知書)は、6つの事項を書き、書いた事項について相手方の確認を受けた物に限り、仕入税額控除のために保存する請求書等になります(消費税法第30条第9項第3号・消費税法施行令第49条第4項)。相手方が、適格請求書発行事業者であるときの決まりです。
支払明細書に書く6つの事項
消費税法施行令 第49条第4項
- 書類の作成者の氏名又は名称
- 課税仕入れの相手方の氏名又は名称と、登録番号
- 課税仕入れを行った年月日(一定の期間の分をまとめて作るときは、その期間)
- 課税仕入れに係る資産又は役務の内容(軽減税率の対象なら、その旨も)
- 税率ごとに合計した、課税仕入れに係る支払対価の額と、適用税率
- 税率ごとの消費税額等
税率ごとの税抜の合計額と消費税額等を書けば、5つ目の記載があるものとして扱われます(問89)。
相手方の確認を受ける方法の例
国税庁のインボイスQ&Aの問86
- 記載内容を、通信回線などで相手方の端末機に出力し、確認の通信を受ける
- 記載事項の電子データを、インターネットやメールで相手方に提供し、確認の通知を受ける
- 写しを渡したあと、一定期間内に誤りのある旨の連絡がなければ、記載内容のとおり確認があったものとする、という基本契約などを結ぶ
3つ目は、同じ文言を支払明細書に書いて、相手方の了承を得る方法でも、確認を受けたものになります。
ひな形の備考の1行目は、3つ目の方法のための一文です。一定期間は、具体的な日数を書くことまでは求められていませんが、取引先と認識を合わせておきます。
控除する費用のうち、支払う側の売上に当たる物(Q&Aの例は、配送料)は、その分の適格請求書を別に交付するか、支払明細書に、適格請求書の記載事項を合わせて書きます(問91)。Q&Aは、令和8年5月改訂の版を確かめました。どの費用が当たるかなど、個別の扱いは、税務署か税理士にご確認ください。
支払明細書の書き方と必要な項目
支払先が確かめるのは、「どの請求書の分か」「いくら入金されるか」「請求した額と違うなら、なぜか」です。届いた請求書のとおりに書き、差し引く物は項目を分けます。
| 欄 | 記入内容 | 記入例 |
|---|---|---|
| 支払先 | 支払う相手の会社名。個人あてなら、「御中」を「様」に直します | 株式会社サンプル工業 |
| 発行日・明細番号 | 支払明細書を出した日と、社内の番号 | 2027年1月25日・P-2027-008 |
| 差引支払額 | 請求金額の合計から、控除の合計を引いた額。自動で入ります | ¥651,500 |
| 支払日・支払方法 | 支払う日と、振込・現金などの方法 | 2027年1月29日・銀行振込(ご指定の口座) |
| 請求の明細 | 届いた請求書の日付・件名・番号・金額(税込)。合計は、自動で入ります | 12/21・サンプルビル 冷媒配管工事・K-1221・588,500 |
| 控除 | 契約で決めた、差し引く物の名前・根拠にした契約の条・金額。合計は、自動で入ります | 有償支給の材料代(保温材)・注文書の特記事項・22,000 |
| 備考 | 振込手数料の負担や、請求と違う額を支払うときの理由など | 振込手数料は、当社が負担します。 |
| 登録番号・対象期間 | 支払先の登録番号と、取引の期間(インボイス対応の形) | T1234567890123・2026年12月1日〜12月31日 |
| 契約金額・既払額 | 契約の金額と、前回までに支払った額(残額つきの形) | 1,765,500・588,500 |
1. 請求書1通を、1行に書く
請求書の番号と金額を、届いた請求書のとおりに書きます。常用(人工)で頼んだ分は、出面表の人工と照らし合わせてから書きます。請求書の中身に誤りがあったときは、控除に入れず、支払先に請求書を直してもらいます。
2. 控除は、項目ごとに行を分ける
差し引く物は、まとめて1行にせず、項目ごとに書きます。根拠の列には、基本契約書や、注文書と注文請書に書いた条を書きます。契約で決めていない物は、差し引きません(下の「控除・相殺の決まり」)。
3. 請求と違う額を支払うときは、備考に理由を書く
一部だけを先に支払うときは、その旨と、残りを支払う予定の日を、備考に書きます。支払の前に、支払先にも伝えます。
支払明細書の控除・相殺の決まり
代金から費用を差し引くこと(建設業では、赤伝処理と呼ばれます)は、相手との合意と、はっきりした根拠があるときだけ行えます。建設工事の下請代金について、国土交通省の建設業法令遵守ガイドライン(第12版・令和8年1月)は、差し引くこと自体が直ちに建設業法上の問題となることはないが、内容や差し引く根拠について、元請負人と下請負人の双方の協議と合意が必要だとしています。
| 差し引く物 | 決まりと、気をつけること |
|---|---|
| 振込手数料 | 取り決めがなければ、支払う側の負担です(民法 第485条)。ガイドラインは、合意なく下請負人に負担させて差し引くことを、建設業法第19条の3第1項に違反するおそれがある行為の例に挙げています。振興基準(受託中小企業振興法に基づく基準)が、合意の有無にかかわらず、差し引いてはならないとしていることにも、留意を求めています |
| 安全協力会費・駐車場代・ごみの処理費など | 費用の負担を求める合理的な理由がある物を、合意のもとで差し引けます。差引額の算出根拠と使途を明らかにして協議し、安全協力費は、工事の完成後に収支を開示するなど、透明性の確保に努めます。根拠が不明確な費用や、実際にかかった費用より過大な額を差し引くことは、違反するおそれがある行為の例です |
| 安全衛生保護具の費用、建設副産物の運搬と処理の費用 | 内容と、差引額の算定根拠を、見積条件と契約書面に明示します |
| 有償で支給した材料の代金 | 注文者が工事に使う資材を提供するときは、その内容と方法を、請負契約の書面に書きます(建設業法 第19条第1項第10号)。正当な理由がないのに、資材の対価を、その資材を使う工事の下請代金の支払期日より早い時期に控除して、下請負人の利益を不当に害することは、不公正な取引方法とされています(ガイドラインに載っている、公正取引委員会の認定基準) |
| 源泉徴収税額 | 建築士・測量士・技術士などの業務に関する報酬・料金を、個人に支払うときは、支払の際に所得税を源泉徴収します(所得税法第204条第1項・国税庁のタックスアンサーNo.2792)。差し引いた額を、控除の行に書きます |
大工・左官・とび職などに支払う報酬が、請負の対価(事業所得)か、雇用の対価(給与所得)かは、契約の中身で判定します(国税庁の通達「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて」)。給与に当たるときは、給与としての源泉徴収が要ります(所得税法 第183条第1項)。どちらに当たるか迷うときは、税務署か税理士にご確認ください。
物の製造や修理などの委託で、取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律)に当たる取引では、中小受託事業者の責めに帰すべき理由がないのに、代金の額を減ずることは、禁じられています(第5条第1項第3号)。振込手数料を中小受託事業者に負担させて、代金の額から差し引くことは、合意の有無にかかわらず、違反として問題になります(公正取引委員会の取適法のQ&AのQ99)。建設業を営む者が請け負った建設工事を、ほかの建設業を営む者に請け負わせる取引は、取適法の役務提供委託から除かれていて(第2条第4項)、建設業法の決まりによります。
支払明細書の作成の義務と、支払の期限・保管期間
支払明細書の作成は、義務ですか
支払明細書や支払通知書という名前の書類は、建設業法・建設業法施行令・建設業法施行規則の条文には出てきません。決まった様式もありません。ただし、次の場面では、支払の内容を書類に残す決まりがあります(出典:e-Gov法令検索)。
| 場面 | 決まり |
|---|---|
| 請求書をもらわずに支払う取引 | 支払う側が作る仕入明細書などは、決まった事項を書き、相手方の確認を受けた物に限り、消費税の仕入税額控除のために保存する請求書等になります(消費税法 第30条第9項第3号。上の「インボイスとして使う条件」) |
| 特定建設業者が注文者となった下請契約 | 営業所の帳簿に、支払った下請代金の額・支払った年月日・支払手段を書きます(建設業法施行規則第26条第1項第4号。下の「保管期間」) |
支払の期限
建設工事の下請代金には、支払の期限の決まりがあります。支払明細書の支払日は、この期限の内に収めます。
| 場面 | 決まり |
|---|---|
| 元請負人が、注文者から支払を受けたとき | 出来形部分に対する支払や、工事完成後の支払を受けたときは、支払を受けた日から1月以内で、できる限り短い期間内に、下請代金を支払います。労務費に相当する部分は、現金で支払うよう、適切な配慮をします(建設業法 第24条の3第1項・第2項) |
| 特定建設業者が注文者となった下請契約 | 支払期日は、下請負人が引渡しを申し出た日から起算して50日を経過する日以前で、できる限り短い期間内に定めます。下請負人が、特定建設業者か、資本金4,000万円以上の法人のときを除きます(建設業法 第24条の6第1項・建設業法施行令第7条の2) |
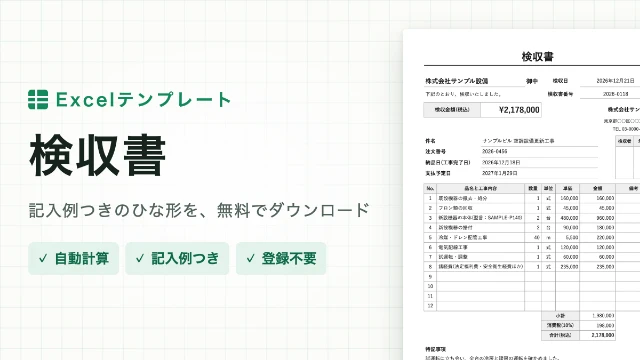
検査と引渡しの期限は、検収書のテンプレートに載せています。
保管期間
| 決まり | 保存する物と期間 |
|---|---|
| 消費税法(インボイスとして保存するとき) | 請求書等(相手方の確認を受けた仕入明細書を含みます)を、受領した日の属する課税期間の末日の翌日から2月を経過した日から、7年間(消費税法施行令 第50条第1項・国税庁のタックスアンサーNo.6496) |
| 法人税法(法人) | 取引に関して相手方から受け取った注文書・契約書・送り状・領収書・見積書その他これらに準ずる書類と、自分で作ったこれらの書類の写しを、7年間(法人税法施行規則第59条・第67条) |
| 建設業法(建設業者) | 特定建設業者が注文者となった下請契約(上の表と同じ範囲)では、帳簿に、支払った下請代金の額・年月日・支払手段(一部を支払ったときは、残額も)を書き、額・年月日・支払手段を証する書面かその写しを添付します。保存期間は、工事の目的物の引渡しをしたときから5年間。発注者と結んだ、住宅を新築する工事は10年間(建設業法 第40条の3・建設業法施行規則 第26条・第28条第1項) |
支払明細書の控えは、支払先から届いた請求書と一緒に残しておきます(出典:e-Gov法令検索)。
支払明細書の注意点
- 契約で決めていない物は、差し引かない。控除は、合意と根拠のある物だけです。根拠にした契約の条を、根拠の列に書きます。
- 振込手数料の負担を、先に決めておく。取り決めがなければ、支払う側の負担です。取適法に当たる取引では、合意があっても、代金から差し引くと、違反として問題になります。
- インボイスとして使うなら、相手方の確認を受ける。登録番号と消費税額を書いただけでは、足りません。標準型と残額つきの形には、登録番号と消費税額の欄がないので、支払先から届いた請求書を保存します。
- 支払の前に送る。請求と違う額を支払うときは、入金の前に、理由と一緒に知らせます。
- 式の入ったセルに、数を打たない。合計・差引支払額・残額のセルには、式が入っています。数を直接打つと、式が消えます。