
納品書とは
納品書は、機器や材料を納めたとき、工事や修理を終えて引き渡すときに、納める側(受注者)が「何を・いくつ・いつ納めたか」を相手に知らせる書類です。納品伝票・納入書とも呼ばれます。役割は、3つあります。
| 役割 | 中身 |
|---|---|
| 納めた内容を知らせる | 品名・型番・数量・納品日が、書面に残ります |
| 受け取りを確かめる | 受け取る側は、届いた物や仕上がりを、注文書・納品書と照らし合わせます。受領印をもらった控えは、納めた記録になります |
| 請求と支払のもとにする | 請求書は、納品書の内容に合わせて書きます。決まった事項を書けば、納品書を適格請求書(インボイス)にもできます |
見積りから請求までの書類は、次の順に交わします。
| 書類 | 出す人 → 受け取る人 | 伝えること |
|---|---|---|
| 工事見積書 | 受注者 → 発注者 | 内訳と金額を示します(工事見積書のテンプレート) |
| 注文書 | 発注者 → 受注者 | この内容で頼みます(注文書のテンプレート) |
| 納品書 | 受注者 → 発注者 | 納めました |
| 受領書 | 発注者 → 受注者 | 受け取りました。中身の検査までは表しません |
| 検収書 | 発注者 → 受注者 | 数や仕上がりを検査して、合格です(検収書のテンプレート) |
| 請求書 | 受注者 → 発注者 | 納めた分の代金を請求します(請求書のテンプレート) |
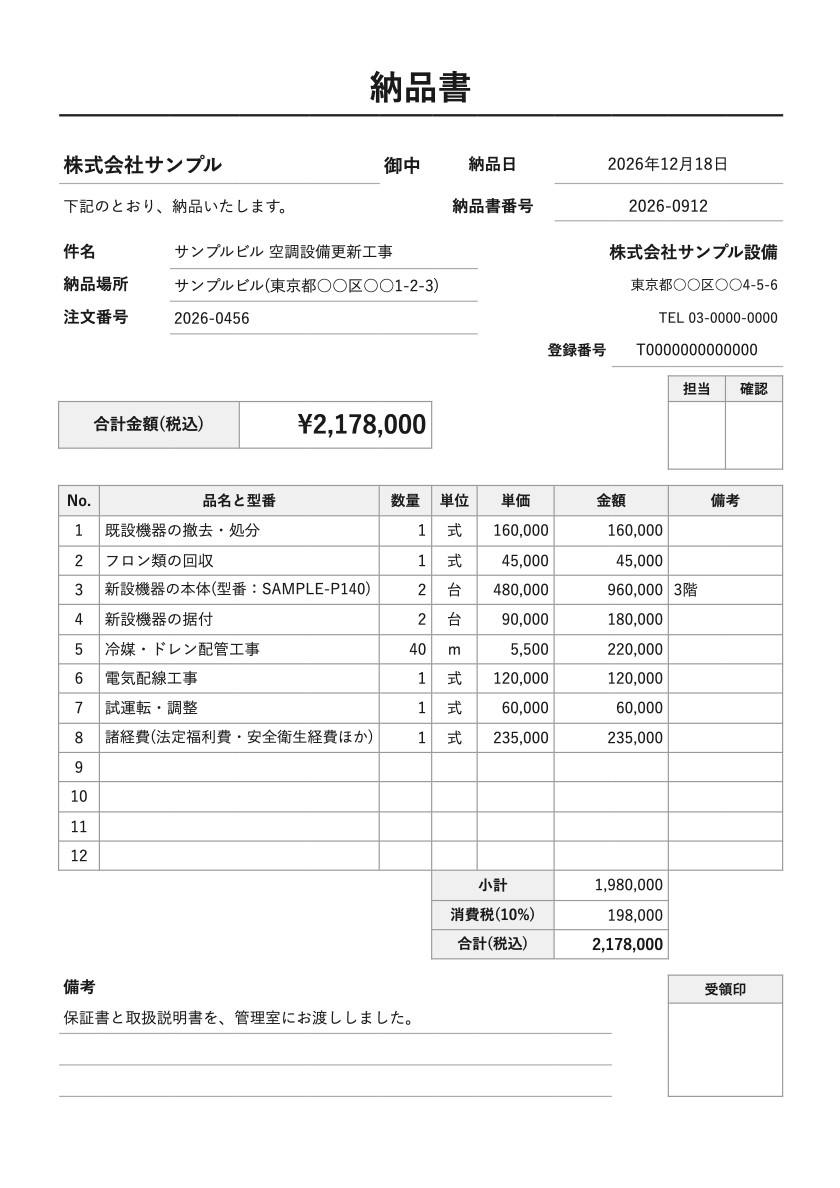
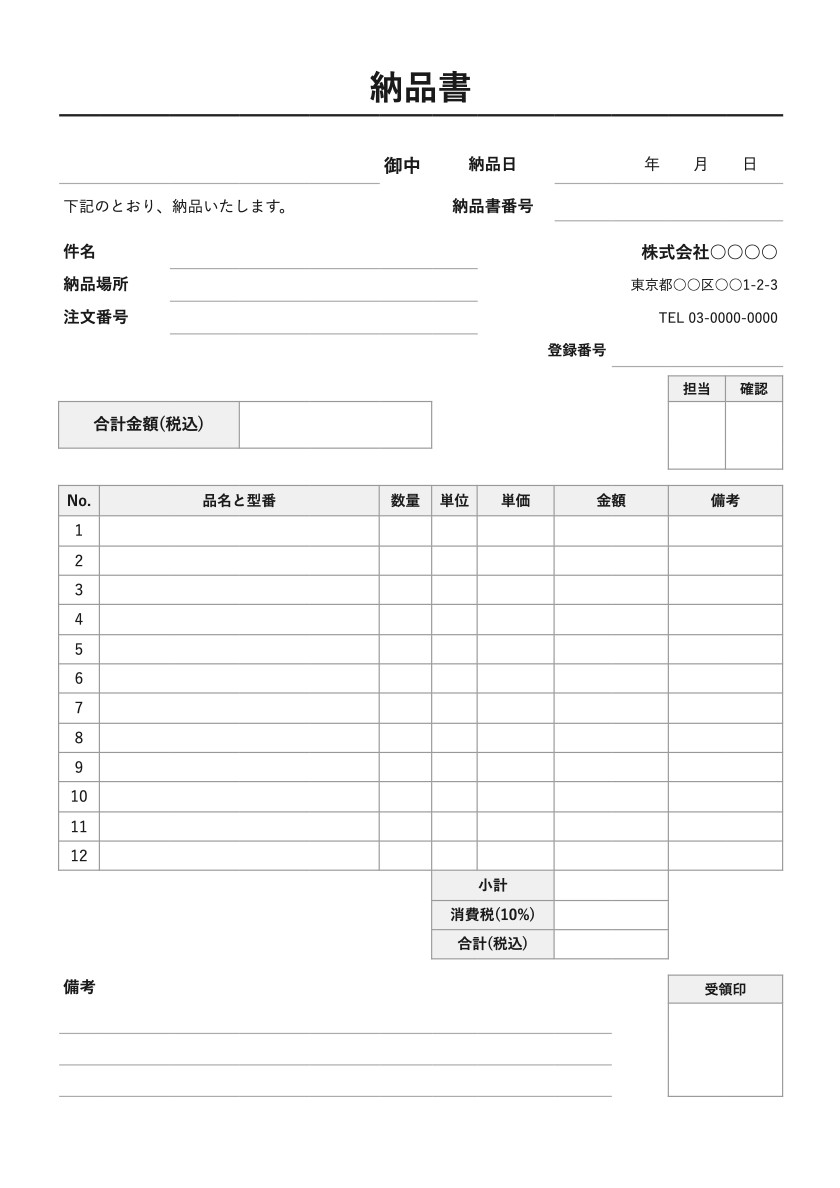
納品書エクセル(標準型)
宛名・納品日・納品書番号・件名・納品場所・注文番号と、会社の情報・登録番号、明細(品名と型番・数量・単位・単価・金額・備考の12行)、備考、受領印の枠を、A4の1枚にまとめます。金額(数量×単価)・小計・消費税・合計は、Excelで自動で計算し、頭の合計金額(税込)にも入ります(消費税は10%で、1円未満は切り捨て。違うときは、式を書き替えてください)。単位は、一覧から選べます(ほかの字も書けます)。機器や材料の納品にも、工事や修理を終えたときの引渡しにも使えます。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
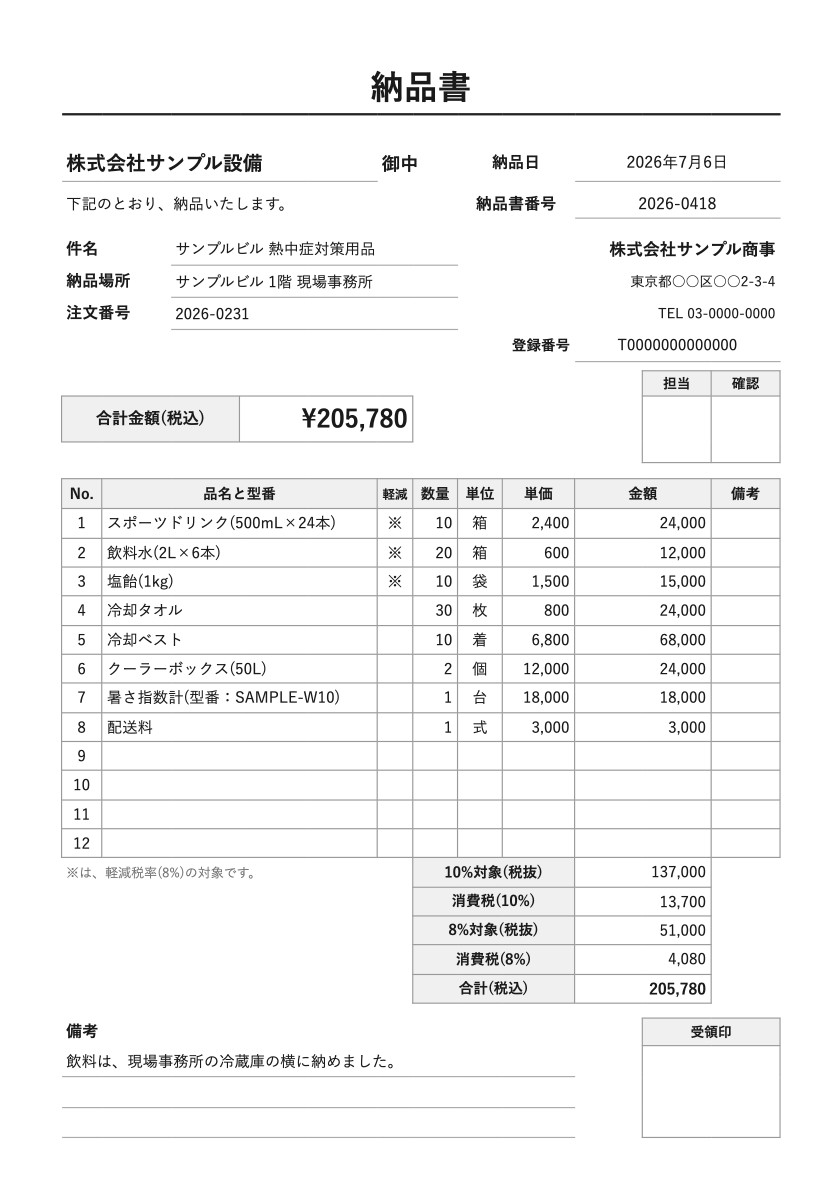
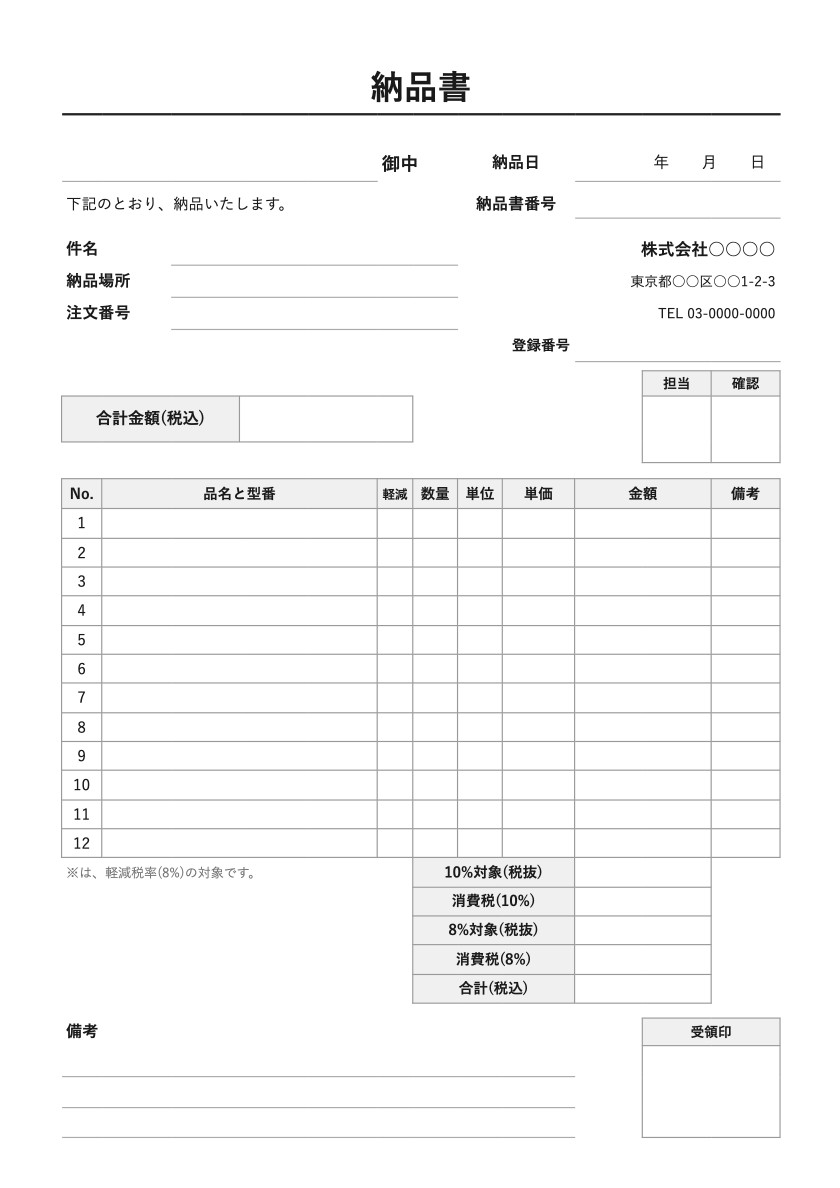
納品書エクセル(軽減税率対応)
飲食料品(酒類を除きます)のように、軽減税率(8%)の対象の品が混ざる納品のための形です(消費税法第2条第1項第9号の2・別表第一)。明細の「軽減」の列で「※」を選ぶと、その行が8%の対象になります。10%の対象と、8%の対象を分けて合計し、消費税も、税率ごとに計算します(どちらも、1円未満は切り捨て)。表の下に、※の意味を書いた一言が入っています。記入例は、現場に納める飲料と、熱中症対策の用品です。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
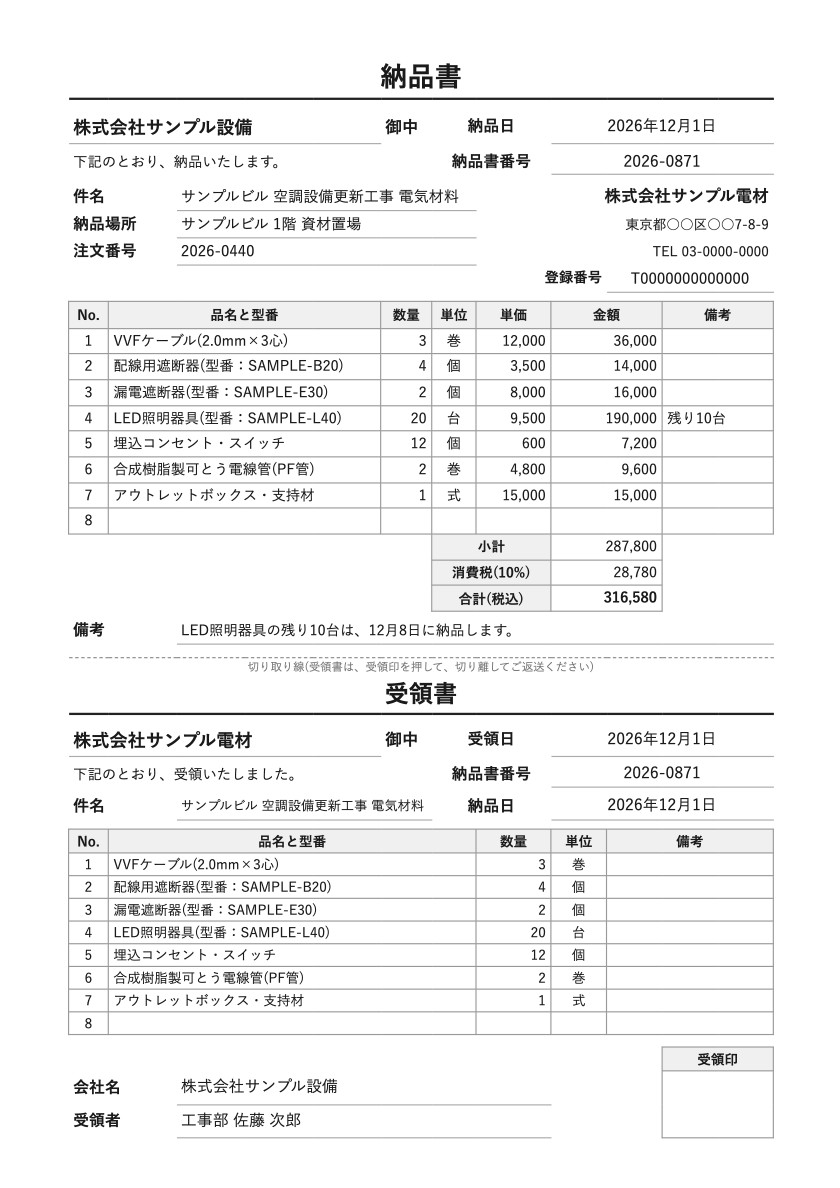
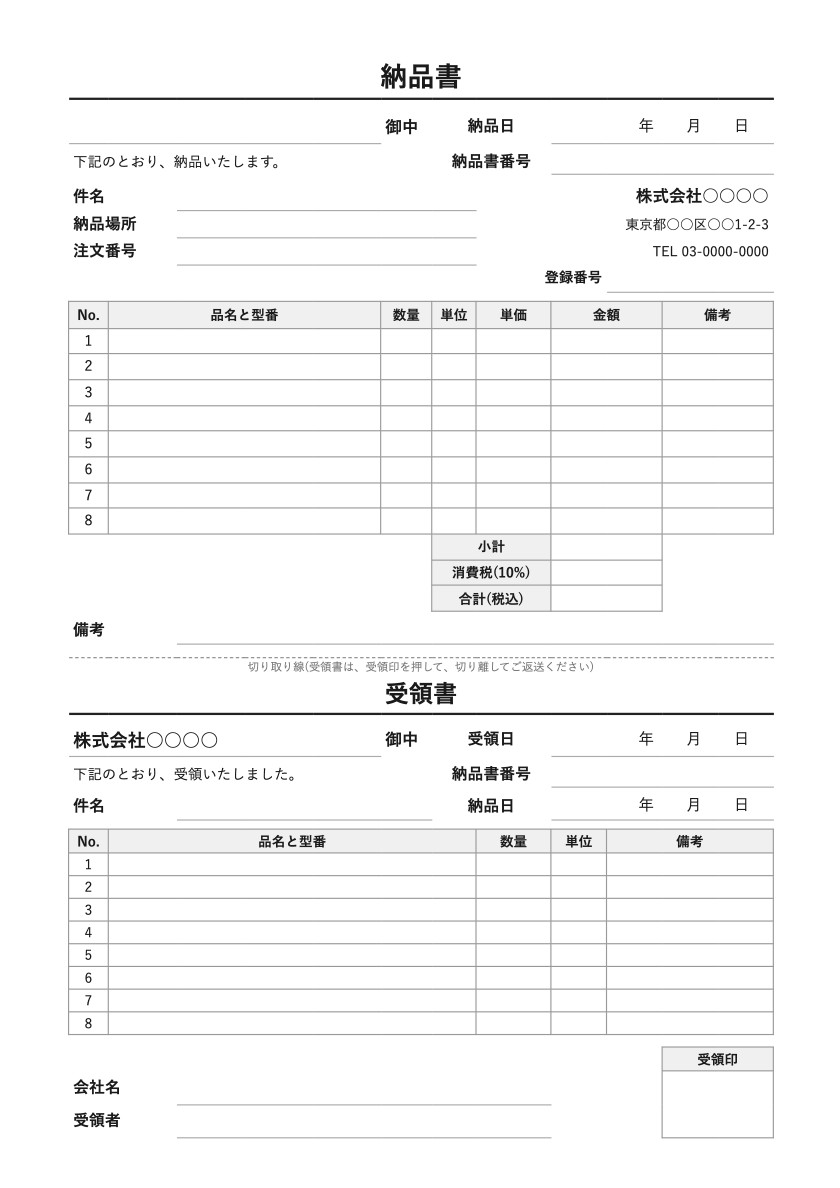
納品書エクセル(納品書兼受領書)
A4の1枚の、上が納品書、切り取り線の下が受領書です。納品書に書いた宛名・納品書番号・納品日・件名・品名・数量・単位が、受領書に自動で写ります。受け取った側は、受領日と受領者を書き、受領印を押して、切り離して返します。明細は8行で、受領書には、金額を写しません。物品受領書を別に作らなくても、納めた記録が、相手の印つきで残ります。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
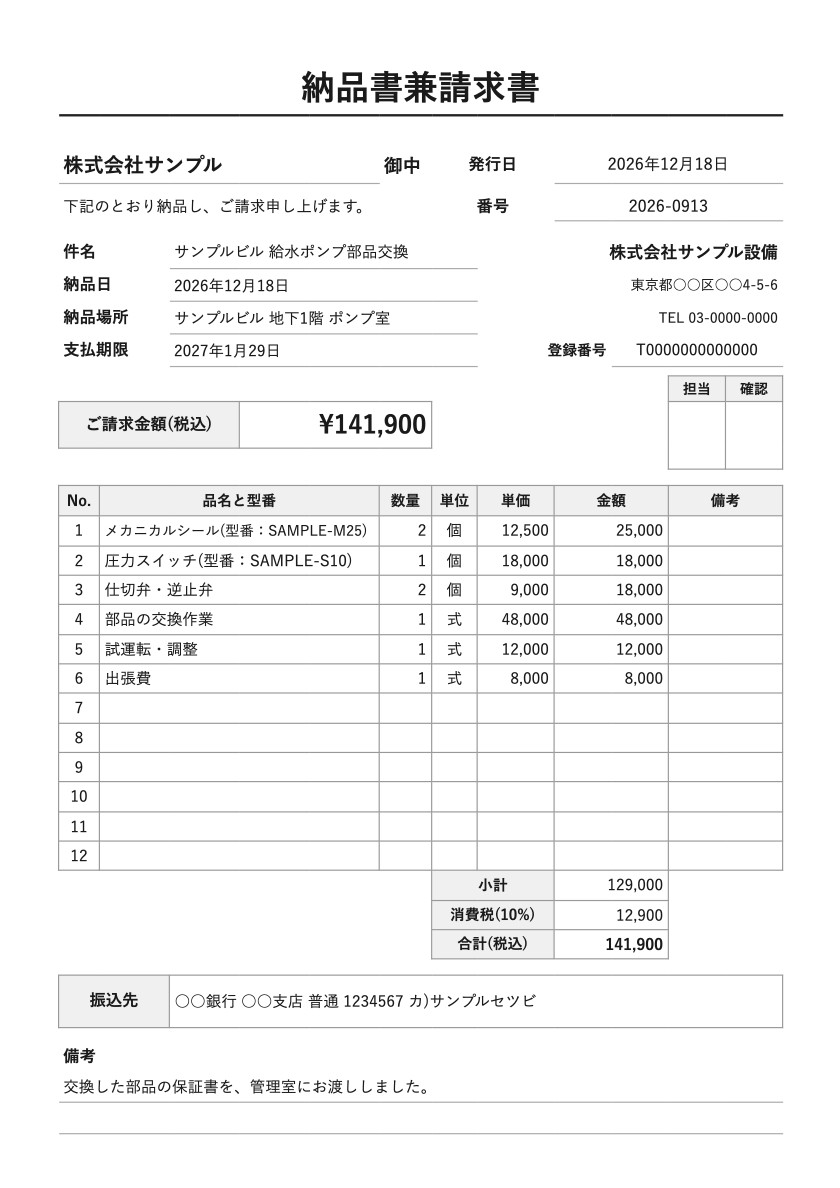
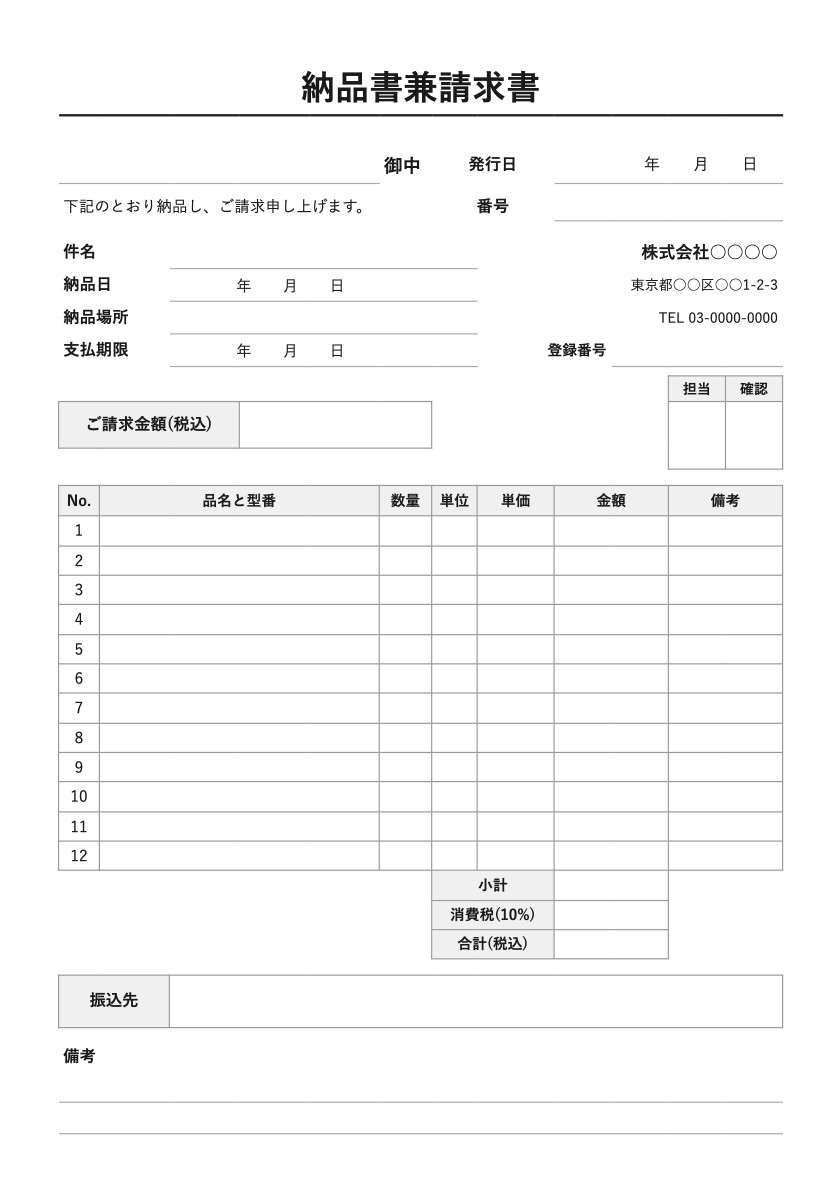
納品書エクセル(納品書兼請求書)
納めた日に、請求まで済ませるときの形です。標準型の作りに、ご請求金額(税込)・納品日・支払期限・振込先の欄を足しています(注文番号の欄は、ありません)。修理や小さな工事のように、1回の納品で取引が終わるときに、納品書と請求書を1枚にまとめられます。月ごとにまとめて請求する取引では、納品のたびに標準型の納品書を出し、あとで請求書を出します。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
納める物の例(工事の種類ごと)
明細の「品名と型番」に、1行に1つずつ書くときの例です。「○○」の所には、型番を書きます。
空調機器の納品
- 室外機(型番:○○)
- 室内機 天井カセット形(型番:○○)
- 化粧パネル
- ワイヤードリモコン
- 冷媒配管(被覆銅管)
- ドレン配管・保温材
- 保証書・取扱説明書
消防設備の機器と部品
- 粉末消火器(ABC・10型)
- 消火器の設置台・標識
- 光電式スポット型感知器(型番:○○)
- 差動式スポット型感知器(型番:○○)
- 避難口誘導灯(型番:○○)
- 誘導灯の交換用蓄電池
- 表示灯(交換用)
電気の材料
- VVFケーブル(2.0mm×3心)
- 配線用遮断器(型番:○○)
- 漏電遮断器(型番:○○)
- LED照明器具(型番:○○)
- 埋込コンセント・スイッチ
- 合成樹脂製可とう電線管(PF管)
- アウトレットボックス・支持材
給排水の機器と部品
- 給水ポンプユニット(型番:○○)
- 圧力タンク
- 仕切弁・逆止弁
- フレキシブル継手
- 配管材(管・継手)
- 保温材
- 保証書・取扱説明書
工事の完了の引渡し(工事一式)
- 空調設備更新工事(一式)
- 室外機(型番:○○)
- 室内機(型番:○○)
- リモコン
- 完成図・試運転の記録
- 保証書・取扱説明書
納品書の書き方と必要な項目
受け取る側が見るのは、「注文した物が、注文した数だけ届いたか」です。品名・型番・数量を、注文書や見積書と同じ名前で書きます。
| 欄 | 記入内容 | 記入例 |
|---|---|---|
| 宛名 | 納品書を渡す相手の会社名や名前。個人あてなら、「御中」を「様」に直します | 株式会社サンプル 御中 |
| 納品日・番号 | 納めた日(工事は、引き渡した日)と、社内の納品書番号 | 2026年12月18日・2026-0912 |
| 件名 | 工事や注文の名前。注文書と同じ名前で | サンプルビル 空調設備更新工事 |
| 納品場所 | 物を納めた場所や、工事をした場所 | サンプルビル(東京都○○区○○1-2-3) |
| 注文番号 | 注文書に書いてある番号 | 2026-0456 |
| 会社の情報 | 納める側の会社名・住所・電話 | 株式会社サンプル設備 |
| 登録番号 | 適格請求書発行事業者の登録番号。登録していないときは、空けておきます | T0000000000000 |
| 品名と型番 | 納めた物や工事を、1行に1つ。型番や仕様まで書くと、取り違えを防げます | 新設機器の本体(型番:SAMPLE-P140) |
| 数量・単価 | 納めた数と単位と、1単位の値段(税抜) | 2・台・480,000 |
| 金額・合計 | 自動で入ります(金額は数量×単価。消費税は、税率ごとの計に税率を掛けた額) | 960,000 |
| 軽減 | 軽減税率対応の欄。8%の対象の行に、※を付けます | ※ |
| 備考 | 分けて納めるときの残りや、一緒に渡した書類 | 保証書と取扱説明書を、管理室にお渡ししました。 |
| 受領印 | 相手が、物や仕上がりを確かめて押す印かサイン | (お客様の印) |
| 支払期限・振込先 | 納品書兼請求書の欄。支払の期限と、振込先の口座 | 2027年1月29日 |
1. 件名・注文番号・納品書番号
件名と注文番号は、注文書のとおりに書きます。請求書に納品書番号を書いておくと、納品書と請求書を照らし合わせやすくなります。
2. 納品日
物を納めた日を書きます。工事や修理は、引き渡した日です。取適法に当たる取引では、支払期日を、受領した日から数えます(下の「発行の義務・渡し方・保管期間」)。納品書を適格請求書にするときは、「課税資産の譲渡等を行った年月日」を書く欄になります。
3. 明細と金額
品名・型番・数量は、注文書や見積書に合わせます。数量に「一式」のような字を書いた行は、金額を手で入れます。
4. 受領印と控え
納品書を2部印刷し、1部に受領印をもらって持ち帰ると、納めた記録が残ります。
納品書をインボイスにするときの決まり
適格請求書(インボイス)は、決まった事項を書いた「請求書、納品書その他これらに類する書類」のことです(消費税法 第57条の4第1項)。様式は、法令などで定められていません。次の6つの事項が書いてあれば、納品書も、適格請求書になります(国税庁のインボイスQ&Aの問25)。
| ひな形の欄 | 記載事項(第57条の4第1項) |
|---|---|
| 会社の情報・登録番号 | 適格請求書発行事業者の氏名又は名称と、登録番号(第1号) |
| 納品日 | 課税資産の譲渡等を行った年月日(第2号) |
| 品名と型番・軽減 | 資産又は役務の内容。軽減税率の対象のときは、その旨も(第3号)。軽減税率対応の形は、※を付けます |
| 小計と税率 | 税抜価額か税込価額を、税率ごとに区分して合計した金額と、適用税率(第4号)。小計(軽減税率対応の形は、10%対象と8%対象の計)と、消費税の行の「10%」「8%」が当たります |
| 消費税 | 税率ごとに区分した消費税額等(第5号) |
| 宛名 | 書類の交付を受ける事業者の氏名又は名称(第6号) |
納品書と請求書を合わせるやり方
1つの書類に、全部の事項を書かなくても構いません。請求書に納品書番号を書くなど、書類どうしの関連が明確で、取引の内容を正確に認識できる方法で交付されていれば、複数の書類の全体で、記載事項を満たせます(問65)。
| やり方 | 中身 |
|---|---|
| 納品書だけ | 納品書に、6つの事項を全部書きます。このページのひな形は、どの形も、6つの事項を書ける欄があります |
| 請求書だけ | 月ごとの請求書に、6つの事項を全部書きます。納品書の様式は、変えなくて構いません(問65) |
| 2つを合わせる | 日々の取引の内容(軽減税率の対象の旨を含みます)は納品書に、登録番号・適用税率・税率ごとの消費税額等は請求書に書く、といった分け方です(問65) |
消費税の端数処理
消費税額等に1円未満の端数が出るときは、一の適格請求書につき、税率ごとに1回、端数を処理します(消費税法施行令第70条の10、問57)。切上げ・切捨て・四捨五入のどれでも構いませんが、品目ごとに端数を処理して、その合計を消費税額等とすることは、認められません。納品書に、税率ごとの消費税額等を書いて、請求書と合わせて適格請求書にするときは、納品書につき、税率ごとに1回の端数処理をします(問67)。
このページのひな形は、税率ごとの計に税率を掛けて、1円未満を1回だけ切り捨てます。納品書と請求書の、どちらを適格請求書にするかは、取引先と決めておきます。個別の扱いは、税務署か税理士にご確認ください(出典:条文と、令和8年5月改訂のQ&A)。
納品書の発行の義務と、渡し方・保管期間
納品書の発行は、義務ですか
納品書に、決まった様式はありません。納品書という名前の書類を、取引のたびに出すよう義務づけた法令も、見当たりません(出典:e-Gov法令検索)。取引先や社内に指定の様式があるときは、その様式を使います。ただし、納品に関わる決まりは、あります。
| 場面 | 決まり |
|---|---|
| インボイスの求め | 適格請求書発行事業者は、国内で課税資産の譲渡等を行った場合に、相手の事業者(免税事業者を除きます)から求められたときは、適格請求書を交付しなければなりません(消費税法 第57条の4第1項)。納品書を、適格請求書にすることもできます(上の「インボイスにするときの決まり」) |
| 取適法に当たる委託 | 代金の支払期日は、検査をするかどうかを問わず、給付を受領した日から起算して60日の期間内で、できる限り短い期間内に定めます(取適法第3条第1項)。委託事業者は、給付の受領などを記録して、保存します(第7条) |
| 商人間の売買 | 買主は、目的物を受領したときは、遅滞なく検査します(商法第526条第1項) |
取適法(製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律。略称は中小受託取引適正化法)は、下請代金支払遅延等防止法(下請法)が改正されて、2026年1月1日から、いまの名前と中身になった法律です(公正取引委員会「中小受託取引適正化法(取適法)関係」)。
渡し方
納品書を送るときは、信書の決まりに気をつけます。総務省の「信書のガイドライン」は、納品書を、信書に当たる文書の例(請求書の類)に挙げています。運送の事業者は、その運送の方法で、他人のために信書を送達できません。ただし、貨物に添付する無封の添え状・送り状は、この限りでないとされています(郵便法第4条第3項)。添え状・送り状は、貨物の送付と密接に関連し、その貨物を送付するために従として添付される文書で、無封は、封筒に納めていないか、封筒の口を閉じていない状態などのことです(総務省の「信書に該当する文書に関する指針」Q&A集)。納品書だけを、あとから送るときは、郵便か信書便にします。
収入印紙
代金を受け取った証明として、納品書に「代済」「相済」「了」などと書いた物は、金銭又は有価証券の受取書(印紙税の第17号文書)に当たります。売上代金の受取書は、記載金額が5万円未満なら非課税、5万円以上100万円以下なら200円です(国税庁のタックスアンサーNo.7105)。印紙税の課税対象になる受取書は、金銭又は有価証券の受取書に限られ、物品の受取書は、課税文書になりません(国税庁の質疑応答事例「金銭又は有価証券の受取書とは」)。
保管期間
| 決まり | 保存する物と期間 |
|---|---|
| 法人税法(法人) | 取引に関して、相手方から受け取った注文書・契約書・送り状・領収書・見積書その他これらに準ずる書類と、自分で作ったこれらの書類の写しを、7年間。書類を作った日や受け取った日の属する事業年度の、終了の日の翌日から2月を経過した日から数えます(法人税法施行規則第59条・第67条)。青色申告書を提出した事業年度で欠損金額が生じた事業年度などは、10年間です(国税庁のタックスアンサーNo.5930) |
| 所得税法(個人事業者) | 業務に関して作ったり受け取ったりした、請求書・納品書・送り状・領収書などの書類を、5年間(現金の受け払いや、預貯金の出し入れのときに作る書類を除きます。所得税法施行規則第63条・第102条) |
| 消費税法(インボイス) | 適格請求書にした納品書は、交付した側が、写しを、交付した日の属する課税期間の末日の翌日から2月を経過した日から、7年間(消費税法 第57条の4第6項、消費税法施行令 第70条の13第1項)。受け取った側が仕入税額控除を受けるときも、受領した日の属する課税期間の末日の翌日から2月を経過した日から、7年間です(同 第50条第1項) |
| 取適法(委託事業者) | 給付を受領した日などを書いた書類か電磁的記録を、書くべき事項の全部を書き終えた日から2年間(取適法 第7条、第7条の書類等の作成及び保存に関する規則第3条) |
納品書の注意点
- 注文書と、同じ名前・同じ順で書く。品名・型番・数量が食い違うと、受け取る側が、照らし合わせられません。
- 分けて納めるときは、今回納めた数だけを書く。残りの数と、納める予定の日を、備考に書きます。
- 消費税額を書く書類を、決めておく。端数処理は、一の適格請求書につき、税率ごとに1回です。納品書ごとに計算した消費税額の合計と、1か月分の合計から計算した消費税額は、合わないことがあります。
- 「代済」と書くときは、収入印紙を確かめる。代金を受け取った証明にすると、金銭の受取書に当たります。
- 控えを残す。受領印をもらった控えは、上の保管期間のあいだ、注文書や請求書と一緒に残します。