
領収書とは
領収書は、代金を受け取った側が、受け取ったことを証明するために作って、支払った人に渡す書類です。領収証・受取書とも呼ばれます。代金を支払う人から求められたら、領収書を渡します(くわしくは、下の「発行の義務・インボイス・保管期間」)。役割は、3つあります。
| 役割 | 中身 |
|---|---|
| 支払いを証明する | 代金を支払った人が、支払ったことを示す書類になります |
| 税の資料になる | 支払った側は、受け取った領収書を、取引の書類として保存します。決まった事項を書いた領収書は、消費税の適格請求書(インボイス)にもなります |
| 入金の記録になる | 渡した側は、控えを、いつ・だれから・いくら受け取ったかの記録として残します |
見積りから領収までの書類は、次の順に交わします。
| 書類 | 出す人 → 受け取る人 | 中身 |
|---|---|---|
| 工事見積書 | 受注者 → 発注者 | 工事の内訳と金額を示します(工事見積書のテンプレート) |
| 請求書 | 受注者 → 発注者 | 終わった工事や点検の代金を請求します(請求書のテンプレート) |
| 支払明細書 | 発注者 → 受注者 | いつ・いくら支払うかを知らせます(支払明細書のテンプレート) |
| 領収書 | 受注者 → 発注者 | 代金を受け取ったことを証明します。収入印紙を貼ることがあります |
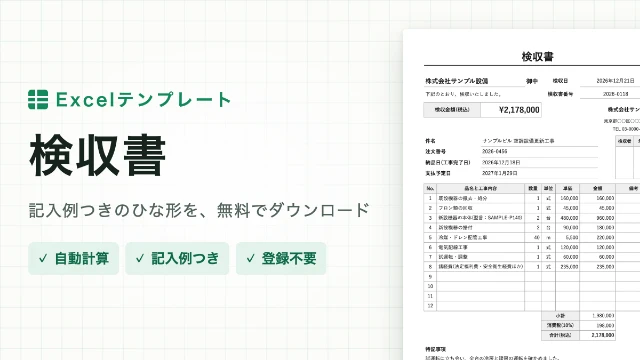
領収書エクセル(標準型・控えつき)
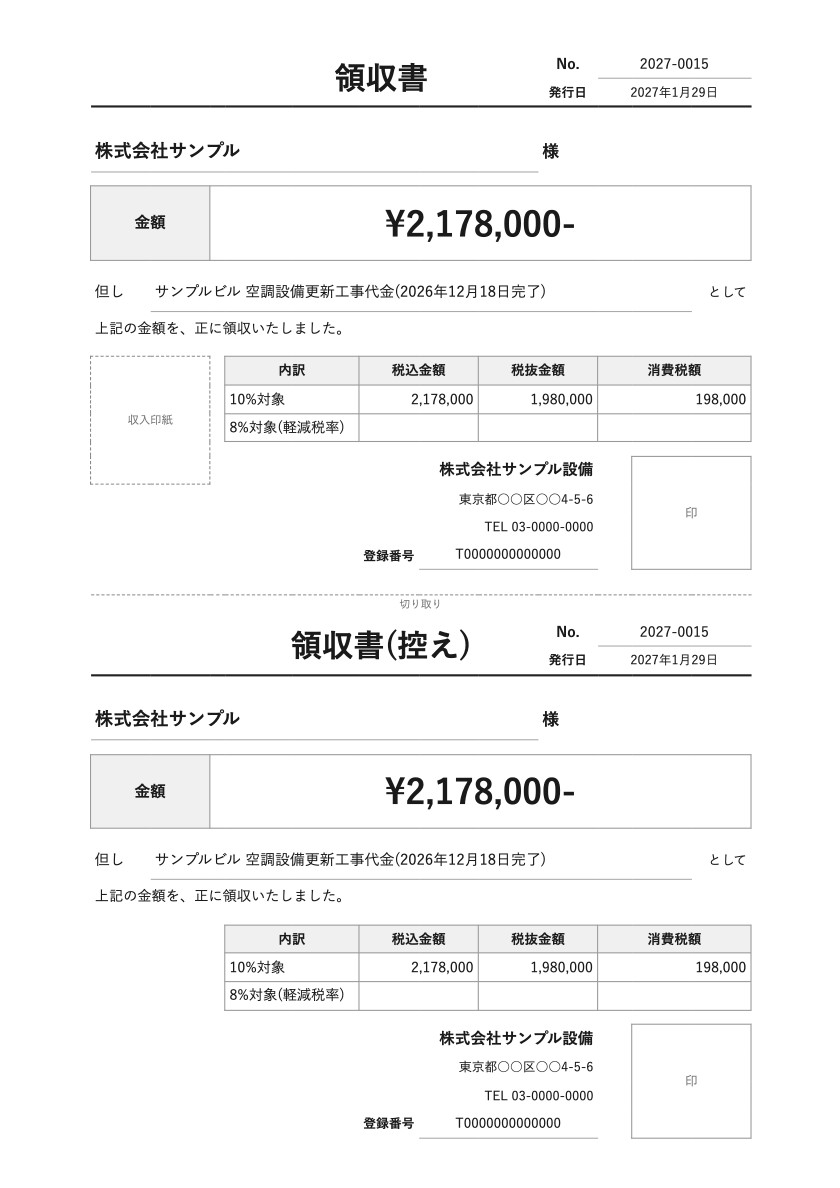
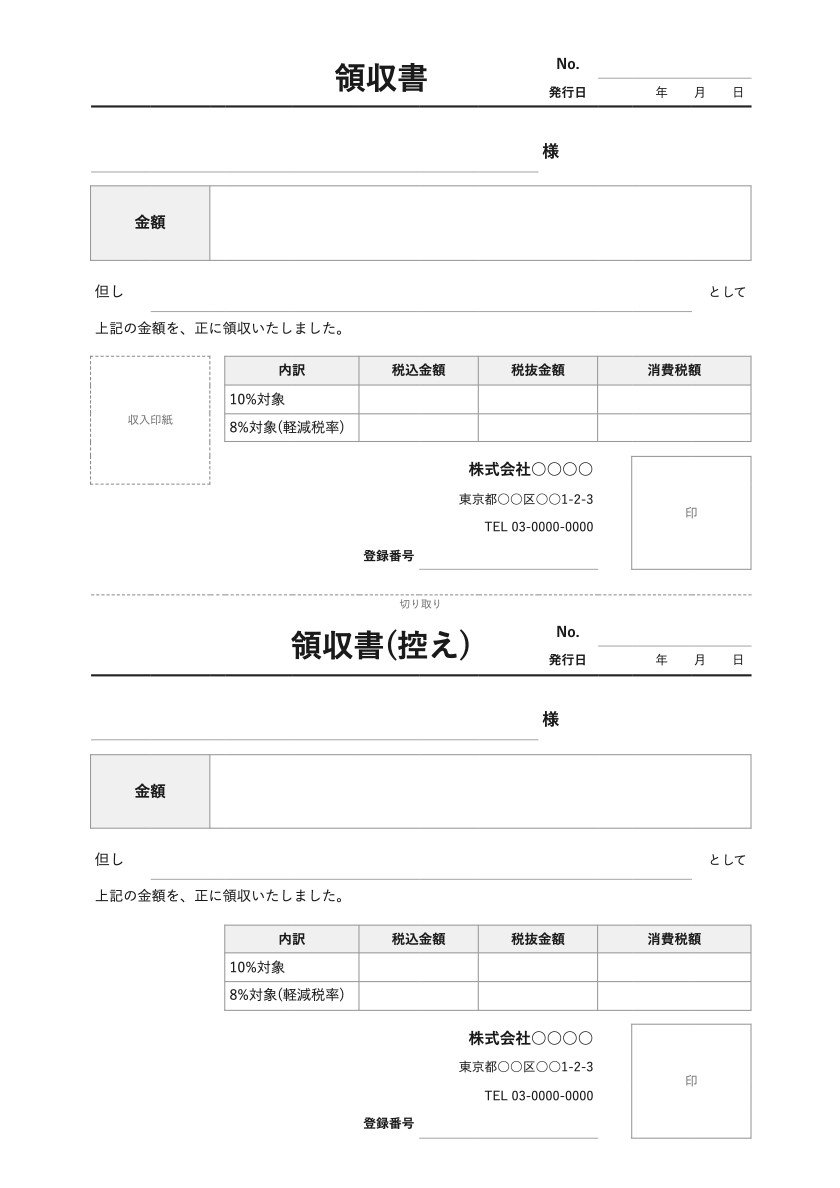
A4の上半分がお客様に渡す領収書、下半分が控えです。まん中の点線で切り取ります。上の領収書に書いた中身は、下の控えに自動で写ります。欄は、No.・発行日・宛名・金額・但し書き・内訳・収入印紙の枠・発行者・登録番号・印です。
金額(税込)に数を入れると、「¥11,000-」の形で出て、内訳の税抜金額と消費税額が、Excelで自動で入ります(消費税は10%で、1円未満は切り捨て。違うときは、式を書き替えてください)。軽減税率(8%)の品があるときは、「8%対象」の行に、その税込金額を入れます。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
領収書エクセル(A4に3枚)
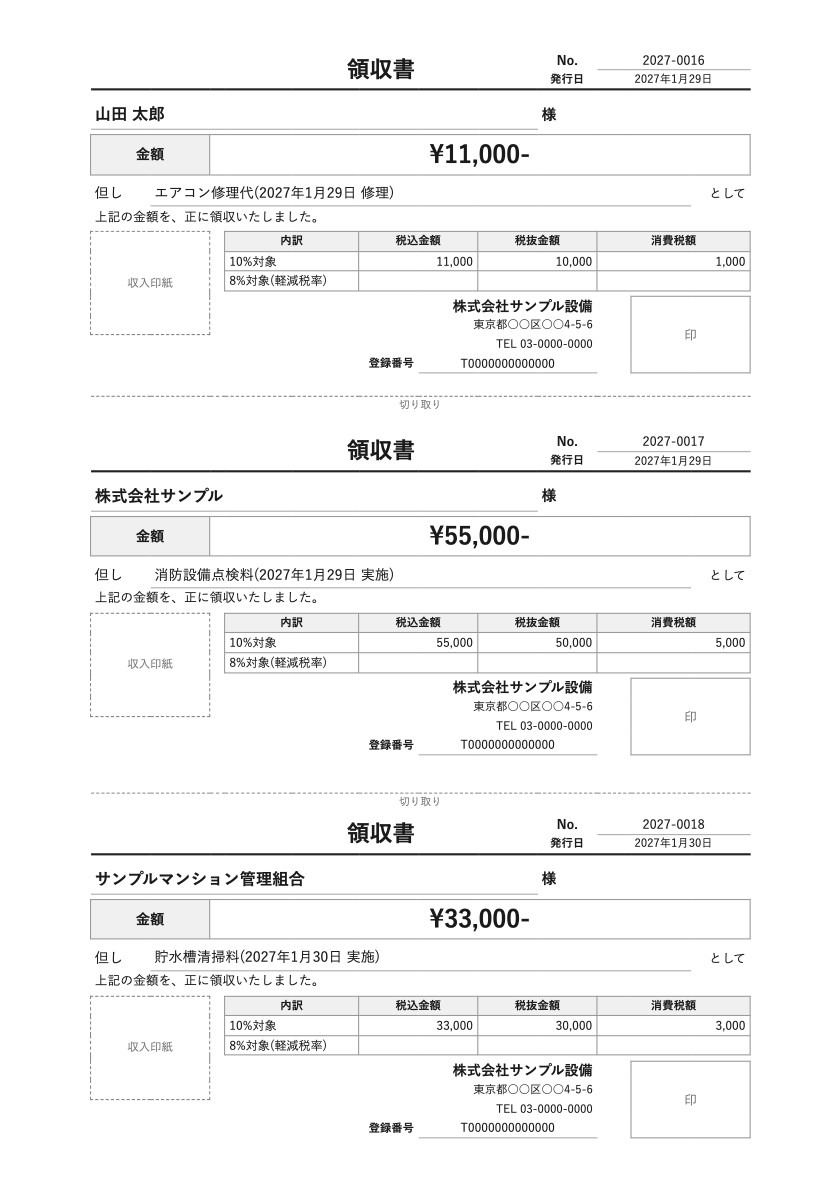
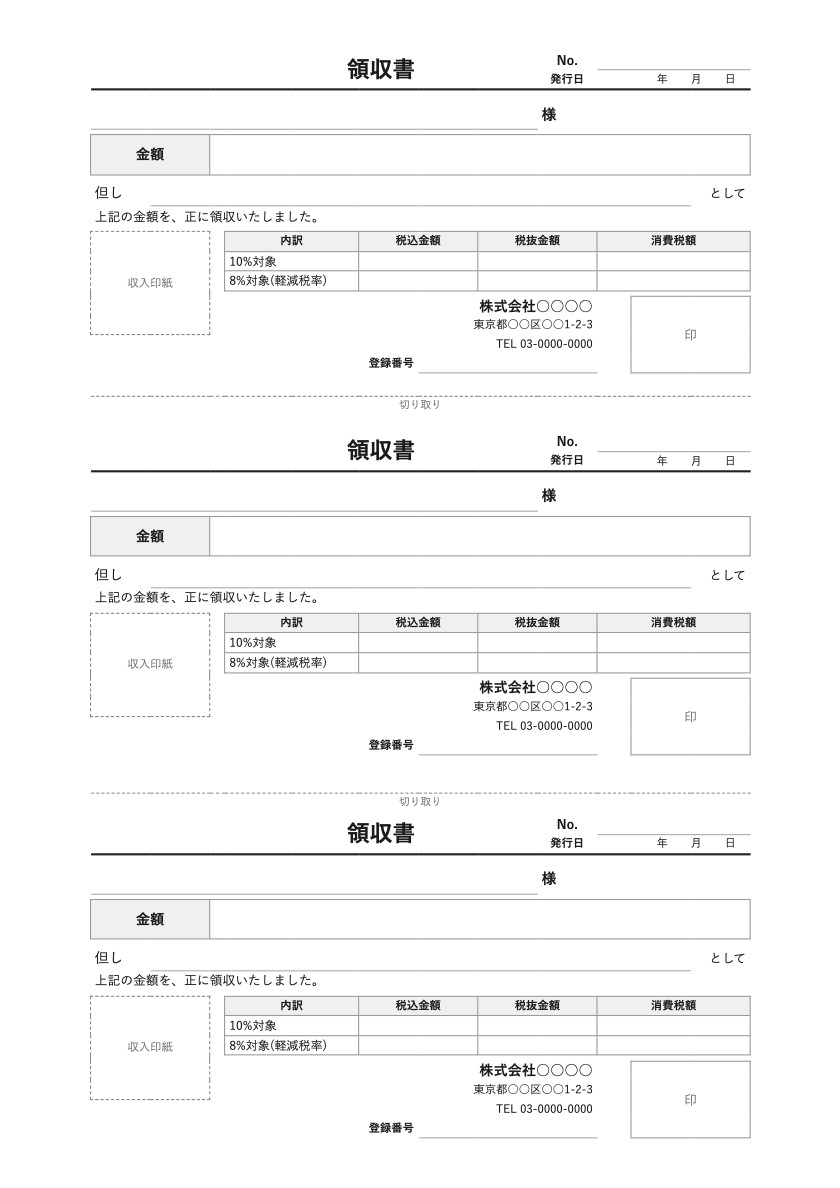
A4の1枚に、領収書が3枚並びます。用紙を3つに分ける所に、切り取りの線があります。3枚は別々の領収書で、宛名・金額・但し書き・No.・発行日を、1枚ずつ書きます。発行者(会社名・住所・電話番号・登録番号)は、1枚目に書くと、2枚目と3枚目に自動で写ります。内訳の計算は、標準型と同じです。
修理代や点検料を、現場やお客様の家で受け取る日に、まとめて用意するときに向いています。宛名と金額を空けて刷り、その場で手で書くこともできます。控えが要るときは、同じ物をもう1部刷って残します。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
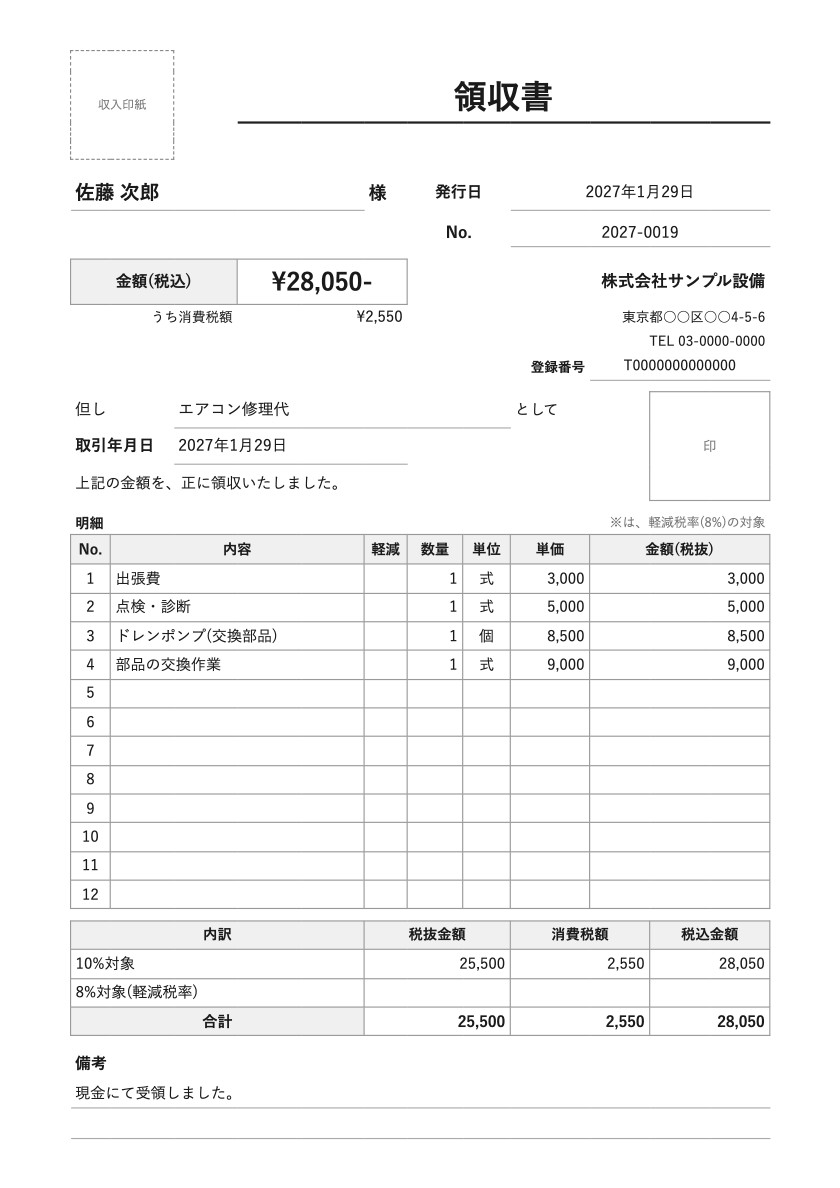
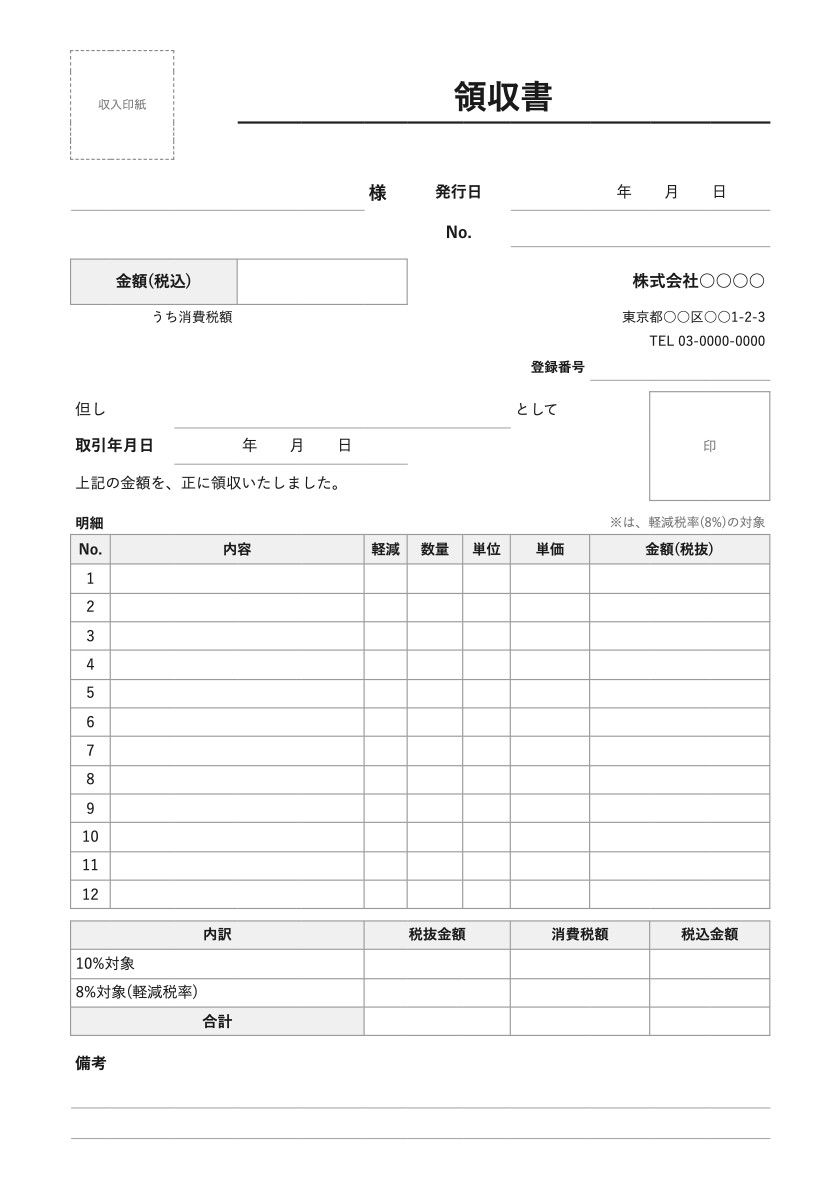
領収書エクセル(明細つき)
何の代金かを、品目ごとの明細(12行)で示す形です(A4の1枚)。内容・数量・単位・単価(税抜)を入れると、金額(数量×単価)と、税率ごとの内訳(税抜金額・消費税額・税込金額)、頭の金額(税込)が、自動で入ります(消費税は、税率ごとに1回、1円未満を切り捨て)。軽減税率の行は、「軽減」の列に「※」を入れます。
出張費・部品代・作業費のように、内訳を見せて代金を受け取る修理や、請求書を出さずに、その場で代金を受け取る取引に向いています。
記入例のシートつき(.xlsx)
ダウンロードしました。紙の管理・Excel転記にお悩みの方はこちら
但し書きの例
但し書きには、何の代金かが分かる言葉を書きます。工事や点検の名前と、完了や実施の日を書いておくと、適格請求書の「取引の内容」と「取引の年月日」にもなります。
工事代金
- 空調設備更新工事代金
- ○○工事代金(○月○日完了)
- ○○工事代金の内金
- ○○工事代金の残金
点検料・保守料・清掃料
- 消防設備点検料
- ○月分 保守点検料
- 貯水槽清掃料
修理代・部品代
- エアコン修理代
- 交換部品代
- 出張費
書き添える言葉
- クレジットカード利用(カードで支払いを受けたとき)
- 再発行(領収書を出し直したとき)
印紙の扱いは、下の「収入印紙の金額」をご覧ください。
領収書の収入印紙の金額
領収書は、印紙税の第17号の1文書(売上代金に係る金銭又は有価証券の受取書)に当たります。売上代金は、資産の譲渡や、役務の提供の対価のことで、工事などの請負代金や、手付けも入ります。会社や個人事業者が、営業で受け取った代金の領収書は、記載された受取金額が5万円以上なら、収入印紙を貼ります(印紙税法別表第一の第17号・国税庁のタックスアンサーNo.7105)。
印紙税額の表
| 記載された受取金額 | 印紙税額(1通につき) |
|---|---|
| 5万円未満 | 非課税 |
| 5万円以上100万円以下 | 200円 |
| 100万円を超え200万円以下 | 400円 |
| 200万円を超え300万円以下 | 600円 |
| 300万円を超え500万円以下 | 1,000円 |
| 500万円を超え1,000万円以下 | 2,000円 |
| 1,000万円を超え2,000万円以下 | 4,000円 |
| 2,000万円を超え3,000万円以下 | 6,000円 |
| 3,000万円を超え5,000万円以下 | 1万円 |
| 5,000万円を超え1億円以下 | 2万円 |
| 1億円を超え2億円以下 | 4万円 |
| 2億円を超え3億円以下 | 6万円 |
| 3億円を超え5億円以下 | 10万円 |
| 5億円を超え10億円以下 | 15万円 |
| 10億円を超えるもの | 20万円 |
| 受取金額の記載のないもの | 200円 |
(出典:国税庁のタックスアンサーNo.7141・国税庁のページとe-Gov法令検索)
記載金額は、消費税を分けて書くと税抜
消費税の課税事業者が、消費税の額を分けて書くか、税込と税抜の両方の金額を書いたときは、税抜の金額が、印紙税の記載金額になります(国税庁の通達「消費税法の改正等に伴う印紙税の取扱いについて」・タックスアンサーNo.7124)。
| 記載金額 | 領収書の書き方 |
|---|---|
| 48,000円 | 「商品販売代金48,000円 消費税額等4,800円 合計52,800円」と書いたとき。5万円未満なので、非課税です(国税庁の例) |
| 1,980,000円 | 「税込金額2,178,000円 税抜金額1,980,000円 消費税額198,000円」と書いたとき。印紙は400円です |
| 2,178,000円 | 「2,178,000円(税込)」とだけ書いたとき。消費税の額が明らかとは言えないので、印紙は600円です |
ひな形は、内訳に税抜金額と消費税額を分けて書くので、課税事業者なら、内訳の税抜金額(10%対象と8%対象の合計)で、印紙の金額を決めます。消費税の免税事業者は、消費税の額を分けて書いても、その額を記載金額に含めます。
貼る人・消印・貼り忘れ
印紙税法第3条第1項・第8条第1項
- 印紙税を納めるのは、課税文書を作った人です。領収書は、作って渡す側が、渡す時までに貼ります
印紙税法 第8条第2項・印紙税法施行令第5条
- 領収書と印紙の彩紋とにかけて、はっきりと印紙を消します
- 消すのは、作った人や、代理人・従業員の、印か署名です
印紙税法 第20条・国税庁のタックスアンサーNo.7131
- 貼らなかった印紙税の額と、その2倍の額を合わせた、3倍の過怠税がかかります
- 調査を受ける前に、自分から印紙税不納付事実申出書を出したときは、1.1倍です
- 貼った印紙を消さなかったときは、その印紙の額面と同じ額の過怠税がかかります
過怠税は、法人税の損金や、所得税の必要経費になりません。
収入印紙が要らない領収書・要る領収書
| 場合 | 扱い |
|---|---|
| 5万円未満 | 記載された受取金額が5万円未満の受取書は、非課税です(印紙税法 別表第一の第17号) |
| 営業に関しない | 営業に関しない受取書は、非課税です。営利法人や、個人である商人の行為は営業になり、事業を離れた私的な日常生活に関するものは、なりません(国税庁のタックスアンサーNo.7125) |
| クレジットカード払い | 金銭の受領事実がないので、第17号の1文書に当たりません。ただし、クレジットカードの利用であることを領収書に書かないと、当たります(国税庁の質疑応答事例「クレジット販売の場合の領収書」) |
| メールで送るPDF | 国税庁は、注文請書に代えてメールで送る電磁的記録の事例で、印紙税の課税対象は文書で、電磁的記録は文書に含まれないとしています(質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」)。紙に印刷して渡すと、課税文書の作成に当たります(印紙税法基本通達第44条) |
| 振込の入金 | 口座振込みで入金があったことを知らせる「振込済みのお知らせ」などの文書も、金銭の受取書に当たります(印紙税法基本通達の別表第一 第17号文書の4) |
| 仮領収書 | 仮受取書などの名前でも、金銭の受領事実を証明するものは、当たります(同通達の3) |
| 再発行 | 再発行した領収書も、金銭の受取書に当たります。5万円以上なら、収入印紙が要ります(国税庁の質疑応答事例「再発行した受取書」) |
事例は、照会した取引についての回答です。迷うときは、税務署か税理士にご確認ください。
領収書の書き方と必要な項目
領収書には、だれが・だれから・いつ・何の代金を・いくら受け取ったかを書きます。
| 欄 | 記入内容 | 記入例 |
|---|---|---|
| No.・発行日 | 社内の通し番号と、領収書を出した日(代金を受け取った日) | 2027-0015・2027年1月29日 |
| 宛名 | 代金を支払った会社名や氏名を、正式な名前で。工事や点検の領収書を適格請求書にするときは、省けません | 株式会社サンプル 様 |
| 金額 | 受け取った金額(税込)。数を入れると、頭に「¥」、終わりに「-」が付きます | ¥2,178,000- |
| 但し書き | 何の代金か。工事や点検の名前と、完了や実施の日 | サンプルビル 空調設備更新工事代金(2026年12月18日完了) |
| 内訳 | 税率ごとの、税込金額・税抜金額・消費税額。金額を入れると、自動で入ります | 2,178,000・1,980,000・198,000 |
| 収入印紙 | 記載金額に応じた印紙を枠に貼り、印紙と用紙にかけて、印か署名で消します | 400円(税抜金額が100万円を超え200万円以下) |
| 発行者・登録番号 | 自分の会社の名前・住所・電話番号。適格請求書発行事業者は、登録番号(「T」と数字13桁) | 株式会社サンプル設備・T0000000000000 |
| 明細 | 明細つきの欄。内容・数量・単位・単価(税抜)を、1行に1つ | 出張費・1・式・3,000 |
| 取引年月日 | 明細つきの欄。工事を引き渡した日や、修理・点検をした日 | 2027年1月29日 |
1. 金額
金額は、受け取った額を、税込で書きます。頭に「¥」、終わりに「-」を付けるのは、あとから数字を書き足されないようにするためです。空のまま刷って手で書くときは、「¥」と「-」も書きます。
2. 但し書きと日付
「但し」と「として」のあいだに、何の代金かを書きます。工事を引き渡した日や、修理・点検をした日が発行日と違うときは、但し書きに、その日を書き添えます。
領収書の発行の義務と、インボイスの記載事項・保管期間
領収書の発行は、義務ですか
代金を支払う人から求められたら、領収書を渡します。様式は、法令で決まっていません(出典:e-Gov法令検索)。
| 場面 | 決まり |
|---|---|
| 支払う人が求めたとき | 弁済をする者は、弁済と引換えに、弁済を受領する者に対して、受取証書の交付を請求できます(民法第486条第1項)。受領する者に不相当な負担を課するものでなければ、その内容を記録した電磁的記録の提供も請求できます(同条第2項) |
| 適格請求書発行事業者 | 課税資産の譲渡等を受ける事業者から求められたときは、適格請求書を交付しなければなりません(消費税法第57条の4第1項) |
適格請求書(インボイス)の記載事項
領収書も、適格請求書の6つの事項が書いてあれば、適格請求書になります。書類の名前は問わず、手書きでもかまいません(消費税法 第57条の4第1項・国税庁のインボイスQ&Aの問25・問26)。ひな形では、次の欄に当たります。
| ひな形の欄 | 記載事項 |
|---|---|
| 発行者・登録番号 | 適格請求書発行事業者の氏名又は名称及び登録番号 |
| 但し書きの日付 | 課税資産の譲渡等を行った年月日(明細つきは、取引年月日の欄) |
| 但し書き | 課税資産の譲渡等に係る資産又は役務の内容(明細つきは、明細の内容)。軽減税率の対象の品は、その旨も書きます |
| 内訳の金額 | 税抜価額又は税込価額を税率ごとに区分して合計した金額及び適用税率 |
| 内訳の消費税額 | 税率ごとに区分した消費税額等 |
| 宛名 | 書類の交付を受ける事業者の氏名又は名称 |
消費税額等の1円未満の端数は、1つの適格請求書につき、税率ごとに1回だけ処理します。切上げ・切捨て・四捨五入のどれでもかまいません(同Q&Aの問57)。
宛名を省ける適格簡易請求書
宛名を省いた適格簡易請求書を交付できるのは、小売業・飲食店業・写真業・旅行業・タクシー業・不特定かつ多数の者を相手にする駐車場業と、これらに準ずる事業で、不特定かつ多数の者に資産の譲渡等を行う事業です(消費税法 第57条の4第2項・消費税法施行令第70条の11)。工事業は、ここに名前が挙がっていません。国税庁のQ&Aは、これに当たるかは、個々の事業の性質で判断するとし、取引の相手方ごとに個別に行われる取引が常態の事業を、その例から除いています(問24)。相手ごとに見積りや契約をして請ける工事や点検の領収書は、宛名を書いてください。
保管期間
| 決まり | 保存する物と期間 |
|---|---|
| 消費税法(インボイス) | 適格請求書発行事業者は、交付した適格請求書の写しを、交付した日の属する課税期間の末日の翌日から2月を経過した日から、7年間(消費税法 第57条の4第6項・消費税法施行令 第70条の13第1項) |
| 法人税法(法人) | 相手方から受け取った領収書と、自分で作った領収書の写しを、7年間(青色申告書を提出した事業年度で欠損金額が生じた事業年度などは、10年間。国税庁のタックスアンサーNo.5930)(法人税法施行規則第59条・第67条) |
| 所得税法(個人事業者) | 青色申告の人が、現金の受け取りや、預貯金の出し入れに際して作った領収書の写しは、7年間(前々年分の事業所得と不動産所得の合計が300万円以下の人は、5年間)。白色申告の人は、5年間。翌年3月15日の翌日から数えます(所得税法施行規則第63条・第102条) |
領収書の注意点
- 但し書きを「お品代」にしない。何の代金かが分かるように、工事や点検の名前を書きます。
- 内訳の消費税額を消さない。税込の金額だけを書くと、税込の金額で印紙を決めることになります。記入例は、税抜金額が1,980,000円なので、印紙は400円です。
- クレジットカード払いは、その旨を書く。書かないと、金銭の受取書として、収入印紙が要る扱いになります。
- 出し直すときは、「再発行」と書く。再発行した領収書も、5万円以上なら、収入印紙が要ります。
- 登録番号は、自分の番号だけを書く。適格請求書発行事業者でない人は、登録番号の欄を消して使います。登録番号と似た英数字や、自分のものではない登録番号を書いた書類を渡すことは、禁じられています(消費税法 第57条の5)。